

火曜日、投資家が売り続けていたテクノロジー株に再び資金を戻し、半導体株は大きく反発した。中間選挙の結果はまだ出ていない。先週始まったAI・テクノロジー株の短くも激しい売りが、この反発でいったん収束した。10月のナスダック総合指数は5.3%下落し、2025年3月以来最悪の月となった。月曜日にはナスダック100指数が調整局面入りし、10月6日に記録した終値の最高値を10.4%下回った。
原油価格の下落も買い手の支えとなった。トレーダーは、イラン戦争とロシアによるウクライナ侵攻をめぐる新たな協議の可能性を見極めるなか、ブレント原油は1バレル=103.60ドルで取引を終え、10月7日以来の安値となった。
ブレント原油の10月最終値117.64ドルと比べると、下落幅は実際以上に大きく見える。旧価格は期限切れ間近の12月限のものだ。より取引が活発な1月限は、その金曜日に113.43ドルで取引を終えていた。
半導体主導で明暗分かれる相場
主要指数の明暗は分かれた。S&P 500は0.4%高の7,568.92、ナスダック総合指数は0.8%高の25,372.01で取引を終え、いずれもAMDなど半導体メーカーが押し上げた。小型株のラッセル2000は0.3%高の2,814.26。一方、ダウ工業株30種平均は197ポイント(0.4%)安の51,786.72で引けた。市場の関心はすでに中間選挙へと移りつつあった。
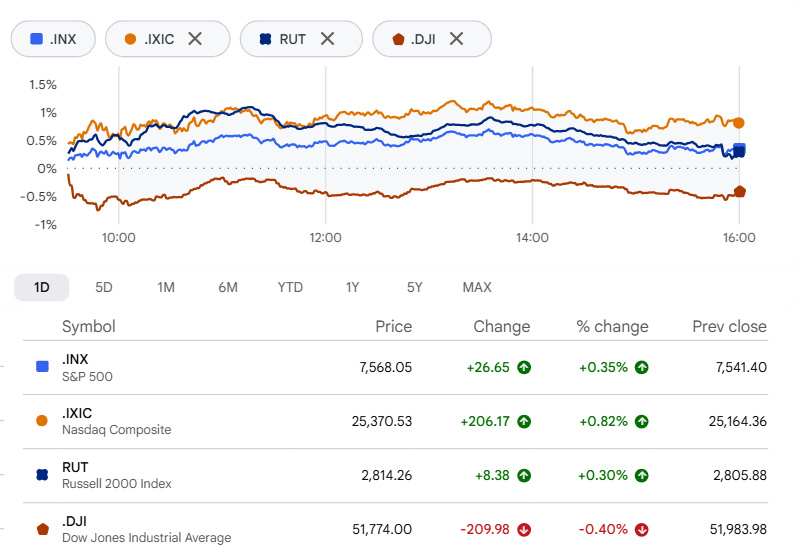
ただし、S&Pの上昇には注意が必要だ。指数構成銘柄の大半は下落した。指数を押し上げたのは、ごく一握りの超大型企業だった。
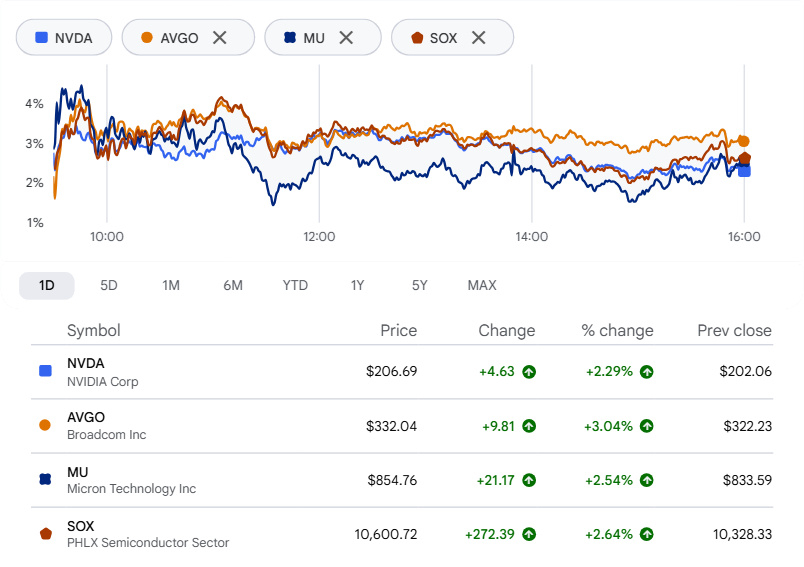
最も大きく貢献したのはエヌビディアだった。4営業日連続の下落の後、2.3%上昇し、S&P 500を単独で最も強く押し上げた。ブロードコムは3%高、マイクロン・テクノロジーは2%超高となり、フィラデルフィア半導体株指数は約2.6%上昇して取引を終えた。
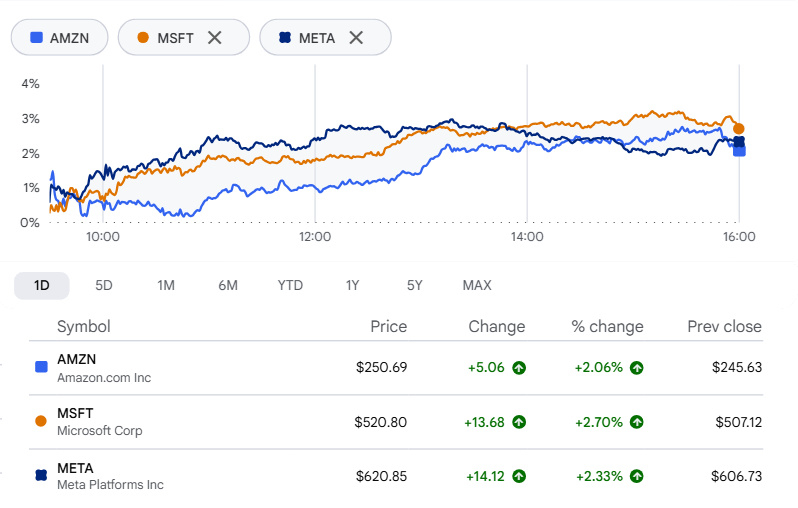
AIへの大規模投資企業も上昇に加わった。マイクロソフト、アマゾン、メタ・プラットフォームズはいずれも2%超上昇した。
個別株では一段と複雑な様相
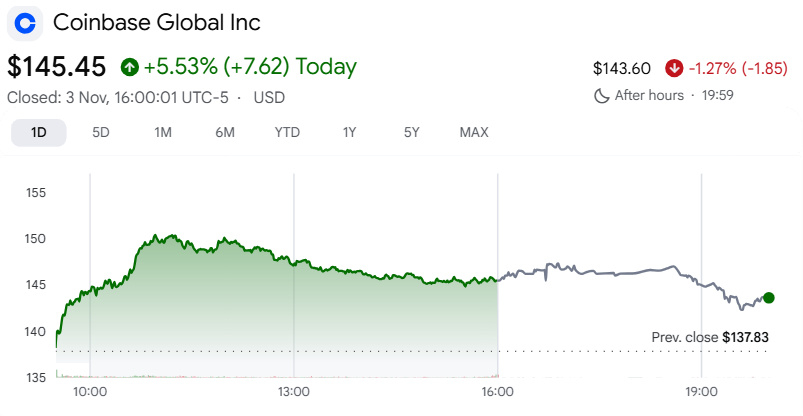
3営業日で15%の下落は大きい。コインベースは月曜日までに、まさにその幅だけ下落していた。火曜日には5%反発した。下落のきっかけは先週木曜日の取引終了後に発表された第3四半期決算で、暗号資産の取引高が減少していた。さらにモルガン・スタンレーが月曜日、投資判断を「アンダーウエート」に引き下げ、目標株価を53%大幅に引き下げた。
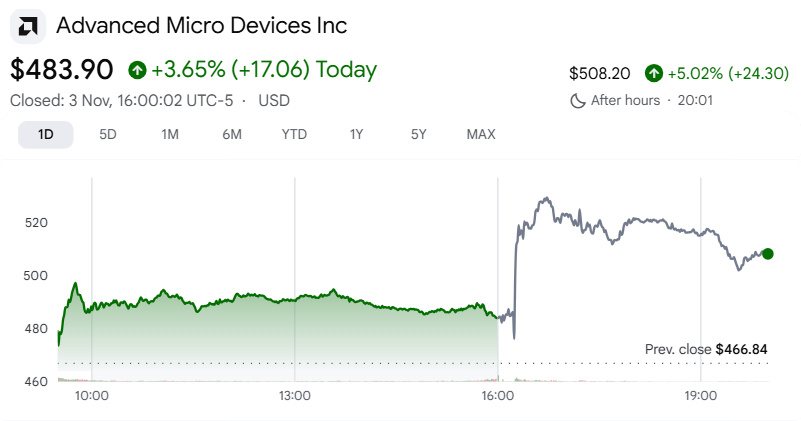
AMDは取引終了の鐘が鳴った後に決算を発表した。第3四半期の売上高と利益はいずれも市場予想を上回り、データセンター部門の売上高は97%増加した。すでに約3.7%高の483.90ドルで取引を終えていた株価は、時間外取引で7%超急伸した。リサ・スーCEOは、同社のInstinctおよびEPYCチップへの需要は「引き続き強まっている」と述べた。また、HeliosとVeniceの生産拡大に伴い、第4四半期には成長がさらに加速すると見込んでいる。
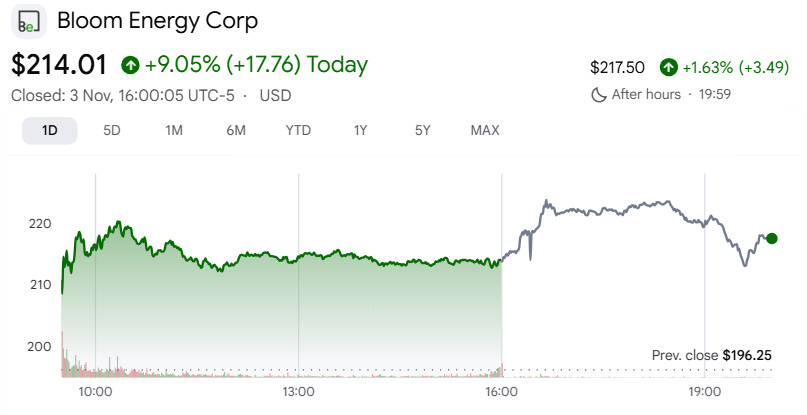
固体酸化物形燃料電池メーカーのブルーム・エナジーは、バークレイズが投資判断を「イコールウエート」から「オーバーウエート」に引き上げたことを受け、約9%上昇した。同行は需要が予想を上回っていると指摘した。一方で、12カ月の目標株価は316ドルから289ドルに引き下げた。もっとも、この水準でも月曜日の終値から約47%の上昇余地を示している。
市場の反応が厳しかった決算3件
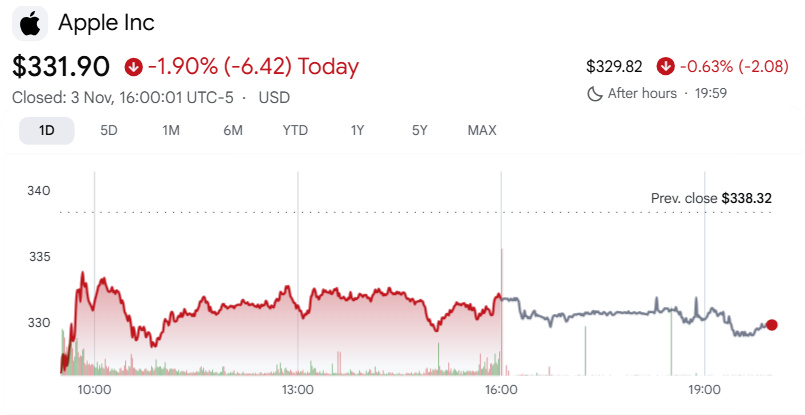
アップルの決算は明暗が分かれた。iPhoneの販売は好調だったが、中華圏の売上高は予想を下回り、軟調な利益率見通しを受けて株価は約2%下落した。
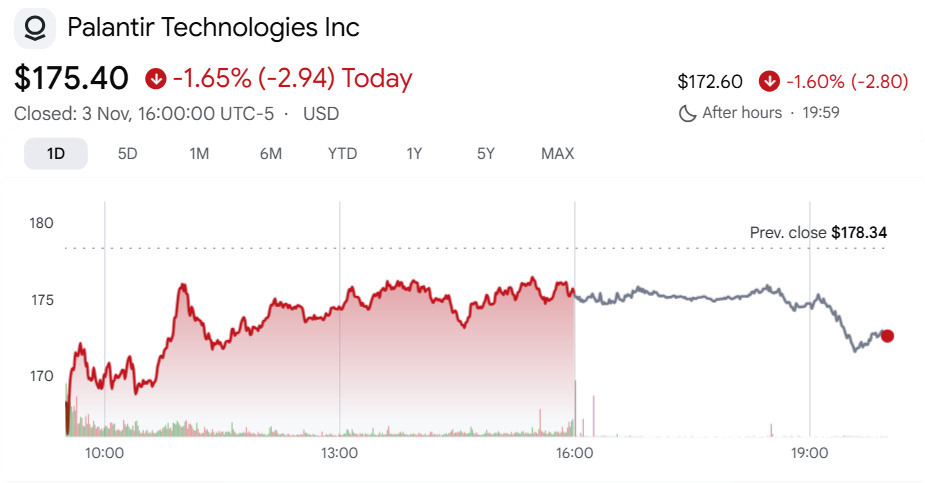
パランティアも1.6%下落した。利益が市場予想を上回ったことを考えると、説明しにくい動きだ。同社は初めて、米政府よりも米企業向けの売上高が多くなった。米商業部門の売上高は前年同期比148%増だった。
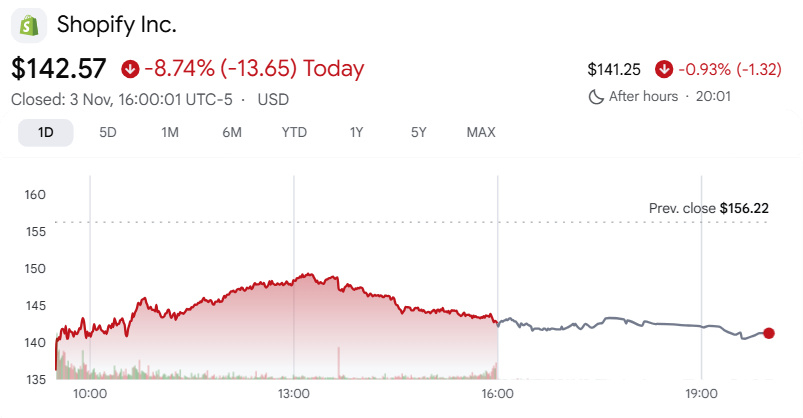
このグループで最も大きく下落したのはショッピファイで、サブスクリプションの粗利益と流通総額が予想を下回り、8%超下落した。四半期売上高は37億4,000万ドルで、LSEGの市場予想である37億5,000万ドルをわずかに下回った。第4四半期について、同社は売上高の伸びを「30%台前半」と予想。LSEG予想の32.1%に対し、フリーキャッシュフロー・マージンは2025年第4四半期並みになるとの見通しを示した。
セクター分析:
上昇率上位のセクター
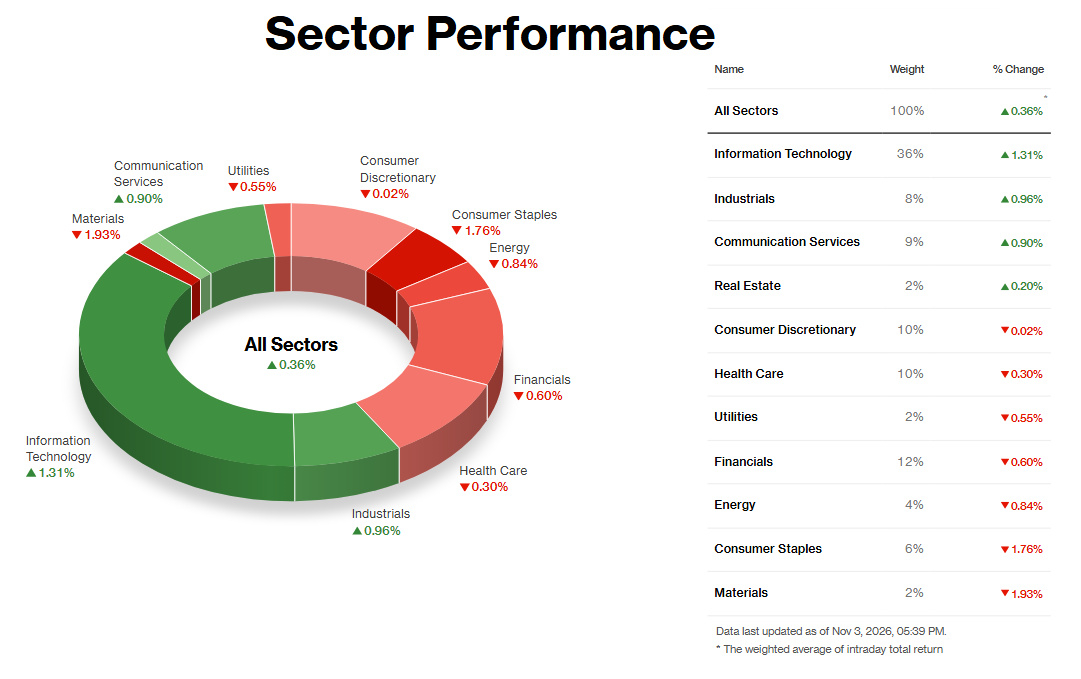
11月3日火曜日はテクノロジー株が相場を大きく押し上げた。構成比36%の同セクターは1.31%上昇し、それだけで指数に約0.47ポイント寄与した。S&P 500全体の上昇率0.36%を上回る寄与だった。
牽引役は半導体株だった。フィラデルフィア半導体株指数は2.64%上昇して3日続落に終止符を打ち、エヌビディアの2.3%高で時価総額は5兆ドルを再び上回った。AIへの支出が今後も利益を生み続けるのかとの疑念を背景に売られていた株に、押し目買いが戻った。決算発表を控えたAMDは約4%上昇した。利益率の弱い見通しを受けて約2%下落したアップルは例外だった。
資本財・サービス(+0.96%)も電力網関連銘柄を通じて同じテーマの恩恵を受けた。バーンスタインが、選挙日に浮上したデータセンター規制への懸念は過大だと指摘した後、GEベルノバとイートンはいずれも約6%上昇した。コミュニケーション・サービス(+0.90%)はメタが支えた。同社は6カ月ぶりの社債発行で堅調な需要を集め、株価は約2.4%上昇した。この動きが続くかは不透明だ。アナリストらは、AI関連の調整が終わったと判断するには時期尚早だと述べている。
下落率上位のセクター
素材は1.93%下落し、この日の最弱セクターとなった。銅価格の軟化を受けて鉱山株が欧州株の下落を主導した。また、シャーウィン・ウィリアムズは3.3%下落し、前日に最も上昇していたダウ銘柄から、この日は最も下落した銘柄となった。
生活必需品(-1.76%)では、シスコが明確な下落要因となった。売上高は217億4,000万ドルで、コンセンサス予想の220億ドルを下回った。株価は安値で約8%下落した。シスコ以外には目立った下落要因はなかったが、米国債利回りは上昇。求人件数の急増を受け、10年債利回りは4.95%近辺となった。
エネルギー(-0.84%)は原油相場に追随した。イランとウクライナの戦争が和平協議によって終結するとの期待から、ブレント原油は1%安の103.60ドルで取引を終え、10月7日以来の安値となった。月曜日の7%超の下落に続く動きだ。イランは合意にはまだほど遠いと述べており、取引は不安定な展開となった。
一度の反発で月間の下落が取り戻せるわけではない。取引終了の鐘が鳴った時点でも投票は続いており、イラン高官はロイターに対し、テヘランとワシントンの合意には依然としてほど遠いと語った。火曜日の反発が続くかどうかは、ウォール街が左右できない2つの要素にかかっている。選挙結果と、協議が継続するかどうかだ。