
選挙日、誰もが投票箱に注目するなか、AMDは取引終了後に決算という成績表を提示した。これは同社史上、売上高が最も大きく、最も利益を上げた四半期だ。
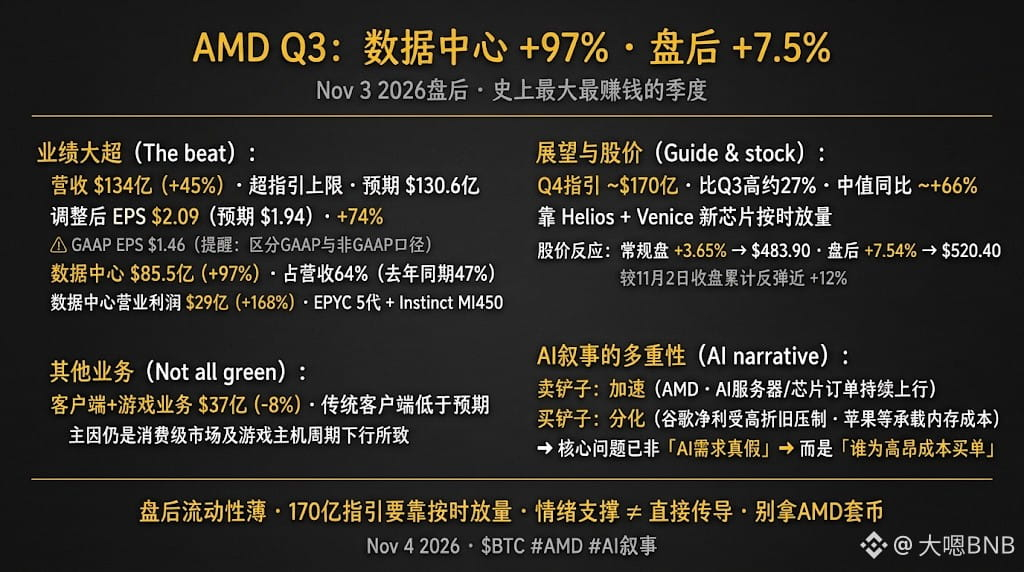
数字を見てみよう。第3四半期の売上高は134億ドルで、前年同期比45%増。会社自身の業績予想の上限を上回り、市場予想の130億6,000万ドルも超えた。調整後EPSは2.09ドルで、予想の1.94ドルを上回り、前年同期比74%増(GAAP EPSは1.46ドル。混同しないように)。主役はデータセンターだ。売上高は85億5,000万ドルで前年同期比97%増、予想の82億3,000万ドルを上回り、総売上高の64%を占めた。1年前は47%だった。データセンター部門の営業利益は29億ドルで、前年同期比168%増。第5世代EPYCサーバーCPUと、発表されたばかりのInstinct MI450 GPUが成長を牽引した。
業績見通しはさらに強気だ。第4四半期の売上高は約170億ドルと予想され、アナリスト予想を上回る。第3四半期からも約27%増え、中央値ベースでは前年同期比約66%増に相当する。同社はHeliosと「Venice」の本格展開が成長を支えるとしている。株価は11月3日の通常取引で3.65%上昇して483.90ドルとなり、時間外取引ではさらに7.54%上昇して520.40ドルに。11月2日の終値からの上昇率は累計で約12%に達した。
ただし、すべてが好調だったわけではない。クライアント事業とゲーム事業を合わせた売上高は37億ドルで、前年同期比8%減。クライアント事業の売上高は予想を下回った。消費者向け市場の弱さは、「利益は出ているが、業績見通しは減速し、メモリーコストが重荷」というAppleの決算とも符合する。
では、「AIのストーリーは続くのか」。私の答えは、層ごとに見るべきだということだ。AI向けの「つるはし」を売る側は加速しており、AMDのような企業の受注は伸びている。一方、つるはしを買うためにお金を払う側は明暗が分かれている。Googleは決算後に大きく下落し(Odailyの見出しでは12.64%)、帳簿にはまずコストと減価償却が現れる。Appleはメモリー価格の上昇分を負担している。AI需要は本物だ。問題は、そのコストを誰が負担するのかということだ。
注意点が2つある。時間外取引は流動性が薄い。第4四半期の売上高170億ドルという水準を実現するには、HeliosとVeniceを予定どおり本格展開する必要があり、実行面のリスクは小さくない。暗号資産市場にとってはセンチメント面の追い風であり、直接的に波及するわけではない。AMDの上昇率をそのまま暗号資産に当てはめないこと。BTCとナスダックの相関は以前0.5〜0.7だった。ナスダックのセンチメントが良くなって初めて、BTCもその恩恵にあずかる。
うまくいくかどうかは分からない。でも、コンセプトを追いかけるより、受注を追いかけるほうが確実だ。
AIストーリーの主役は、これからも半導体の層にとどまると思う?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?
数字を見てみよう。第3四半期の売上高は134億ドルで、前年同期比45%増。会社自身の業績予想の上限を上回り、市場予想の130億6,000万ドルも超えた。調整後EPSは2.09ドルで、予想の1.94ドルを上回り、前年同期比74%増(GAAP EPSは1.46ドル。混同しないように)。主役はデータセンターだ。売上高は85億5,000万ドルで前年同期比97%増、予想の82億3,000万ドルを上回り、総売上高の64%を占めた。1年前は47%だった。データセンター部門の営業利益は29億ドルで、前年同期比168%増。第5世代EPYCサーバーCPUと、発表されたばかりのInstinct MI450 GPUが成長を牽引した。
業績見通しはさらに強気だ。第4四半期の売上高は約170億ドルと予想され、アナリスト予想を上回る。第3四半期からも約27%増え、中央値ベースでは前年同期比約66%増に相当する。同社はHeliosと「Venice」の本格展開が成長を支えるとしている。株価は11月3日の通常取引で3.65%上昇して483.90ドルとなり、時間外取引ではさらに7.54%上昇して520.40ドルに。11月2日の終値からの上昇率は累計で約12%に達した。
ただし、すべてが好調だったわけではない。クライアント事業とゲーム事業を合わせた売上高は37億ドルで、前年同期比8%減。クライアント事業の売上高は予想を下回った。消費者向け市場の弱さは、「利益は出ているが、業績見通しは減速し、メモリーコストが重荷」というAppleの決算とも符合する。
では、「AIのストーリーは続くのか」。私の答えは、層ごとに見るべきだということだ。AI向けの「つるはし」を売る側は加速しており、AMDのような企業の受注は伸びている。一方、つるはしを買うためにお金を払う側は明暗が分かれている。Googleは決算後に大きく下落し(Odailyの見出しでは12.64%)、帳簿にはまずコストと減価償却が現れる。Appleはメモリー価格の上昇分を負担している。AI需要は本物だ。問題は、そのコストを誰が負担するのかということだ。
注意点が2つある。時間外取引は流動性が薄い。第4四半期の売上高170億ドルという水準を実現するには、HeliosとVeniceを予定どおり本格展開する必要があり、実行面のリスクは小さくない。暗号資産市場にとってはセンチメント面の追い風であり、直接的に波及するわけではない。AMDの上昇率をそのまま暗号資産に当てはめないこと。BTCとナスダックの相関は以前0.5〜0.7だった。ナスダックのセンチメントが良くなって初めて、BTCもその恩恵にあずかる。
うまくいくかどうかは分からない。でも、コンセプトを追いかけるより、受注を追いかけるほうが確実だ。
AIストーリーの主役は、これからも半導体の層にとどまると思う?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?