米中間選挙の結果がほぼ出そろい、民主党が下院を制し、上院でも重要な議席を奪還しました。市場にとっては政治的な不確実性が解消され、資産価格の見直しがすぐに始まりました。
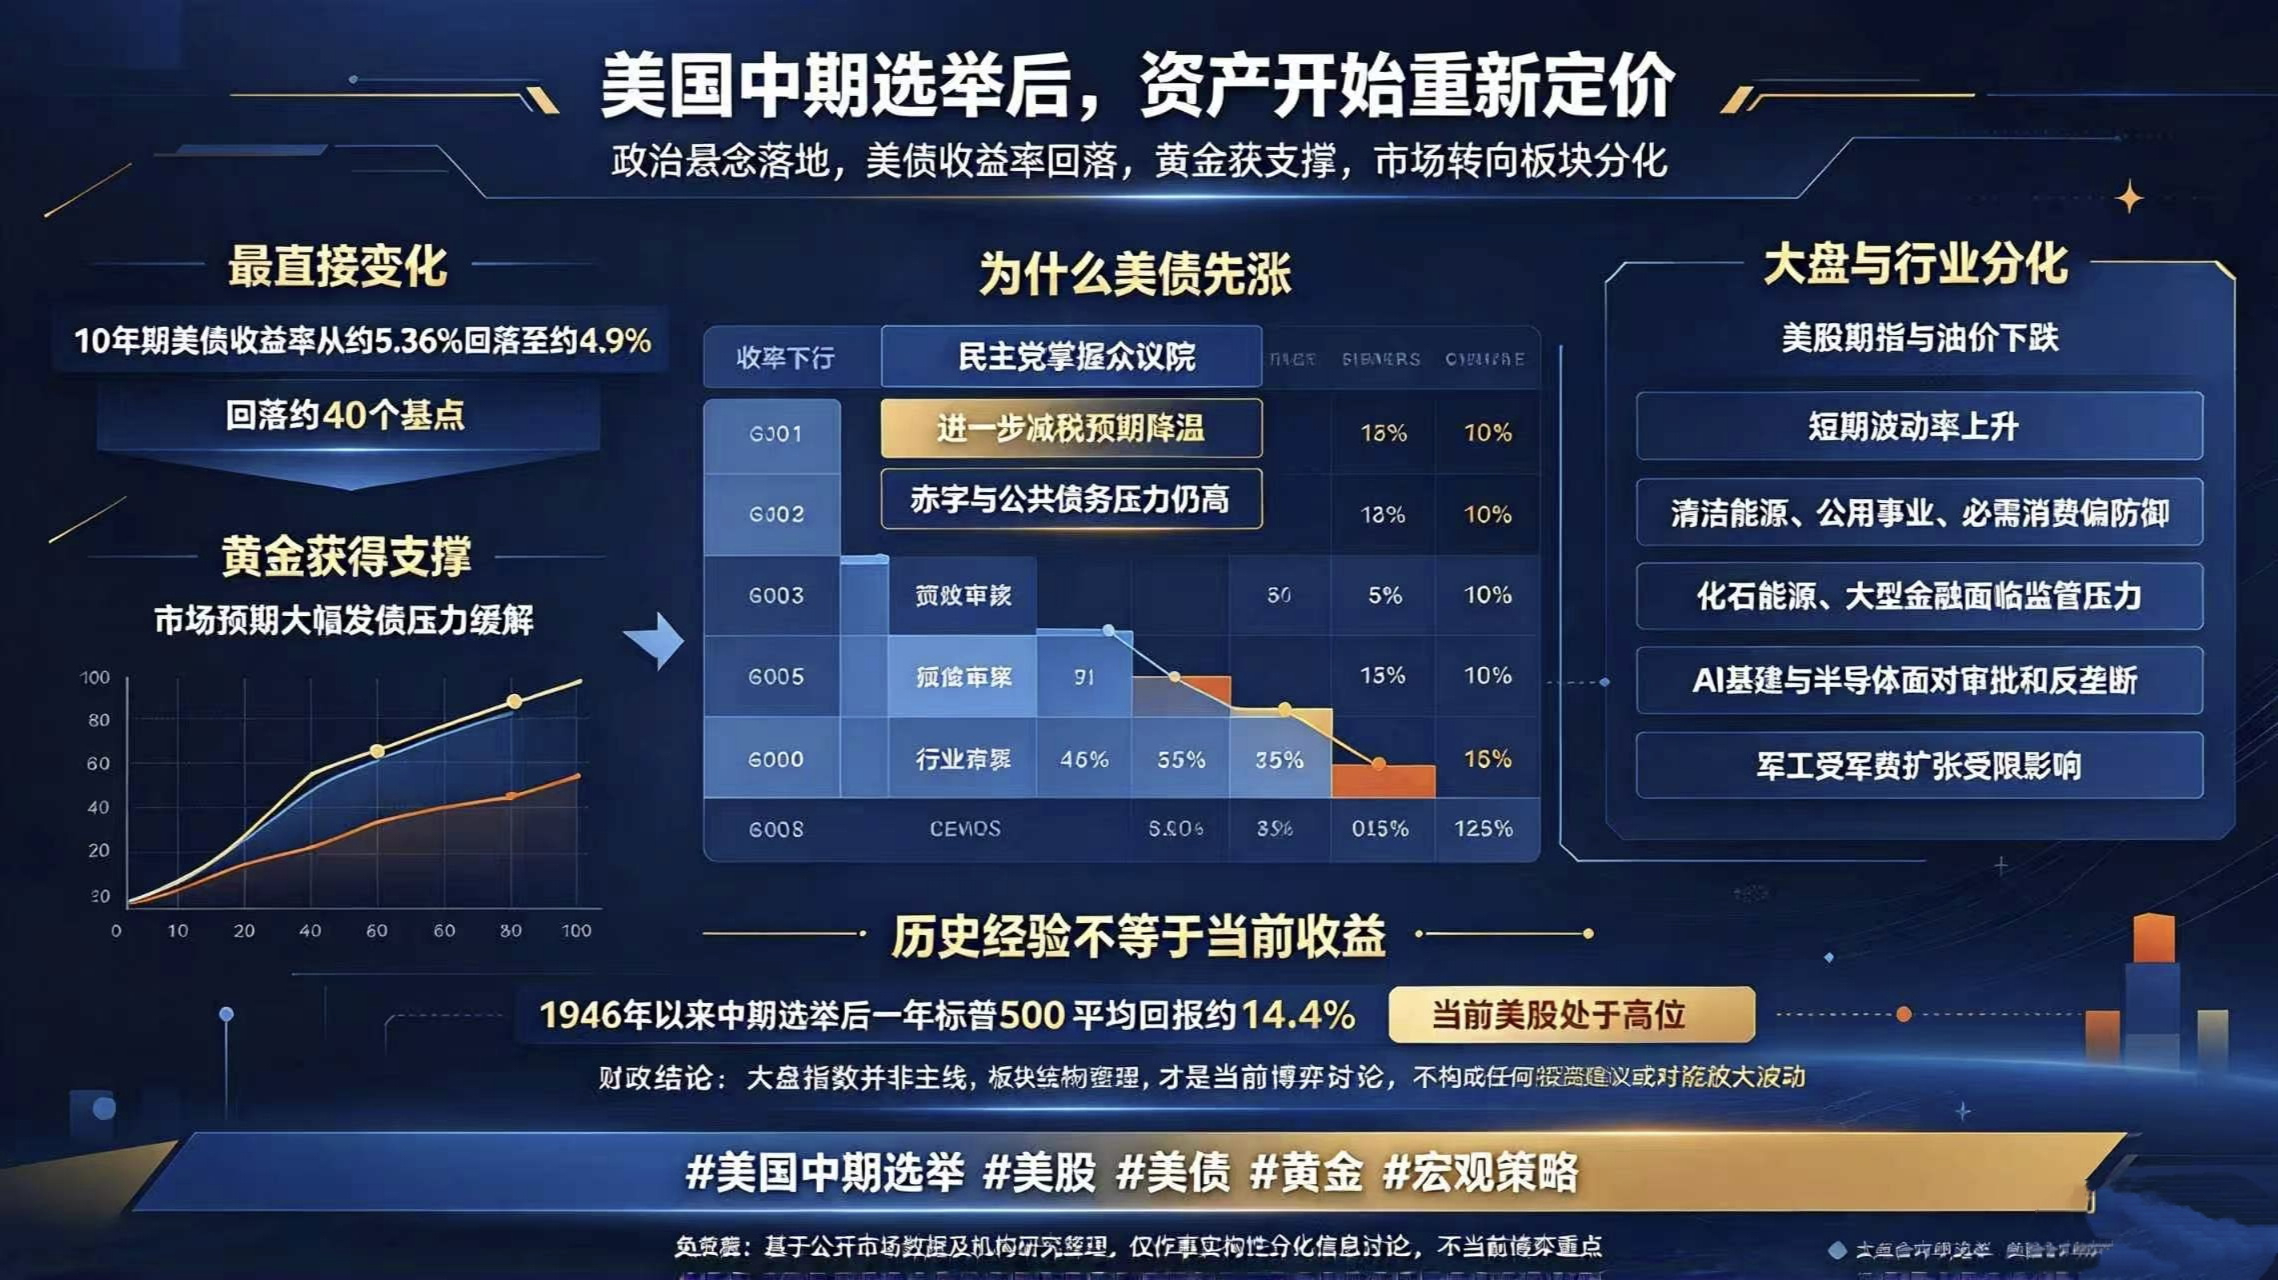
まず、最も直接的なデータを見てみましょう。10年物米国債利回りは、10月初めの5.36%という高水準から約40ベーシスポイント低下し、4.9%前後まで下がりました。金もこれに支えられました。
理屈は明快です。民主党が下院を掌握したことで、予算審議の要を押さえた形となり、当初予定されていた追加減税はほぼ実現しそうにありません。さらに、現在の約2兆ドルの財政赤字と41兆ドルの公的債務を踏まえると、大規模な国債発行が緩和されるとの市場の見方が強まり、米国債は自然と買われました(利回りは低下)。
しかし、株式市場全体ではそれほど楽観的ではありません。上下両院で多数派が異なる状況のもと、結果が明らかになった後、米国株先物と原油価格はいずれも下落し、短期ボラティリティは明らかに上昇しました。
資産ごとの明暗は非常にはっきりしています。クリーンエネルギー、公益事業、生活必需品は避難先となる一方、従来型の化石エネルギーや大手金融機関は規制強化に直面しています。これまで急騰していたAIインフラや半導体は、地方自治体によるデータセンターの認可制限や独占禁止法の審査という問題に直面し、軍需産業も軍事費の拡大が限られることで重荷を負っています。
多くの人が過去のデータを引き合いに出し、1946年以降、中間選挙の翌年のS&P 500のリターンはすべてプラスで、平均上昇率は14.4%だったと指摘しています。しかし、現在の米国株はすでに高値圏にあることを忘れてはいけません。今後、財政をめぐる対立が深刻化したり、政府機関の閉鎖リスクが再燃したりすれば、変動は過去の平均を大きく上回る可能性があります。
したがって、今は株価指数全体の上げ下げを注視する意味は大きくありません。真剣な資金の攻防が繰り広げられるのは、セクター間の構造的な明暗です。
マクロ経済や米国株の動向に関心がある方は、ぜひフォローして、最新のニュースや情報をご覧ください。
#美国中期选举:市场有哪些期待?
免責事項:上記の内容は公開市場データおよび機関の調査をもとに整理したものであり、事実関係の整理と情報提供を目的としています。投資助言、または資産価格の動向に関する確定的な判断を示すものではありません。$TRUMP $BTC $BTW
まず、最も直接的なデータを見てみましょう。10年物米国債利回りは、10月初めの5.36%という高水準から約40ベーシスポイント低下し、4.9%前後まで下がりました。金もこれに支えられました。
理屈は明快です。民主党が下院を掌握したことで、予算審議の要を押さえた形となり、当初予定されていた追加減税はほぼ実現しそうにありません。さらに、現在の約2兆ドルの財政赤字と41兆ドルの公的債務を踏まえると、大規模な国債発行が緩和されるとの市場の見方が強まり、米国債は自然と買われました(利回りは低下)。
しかし、株式市場全体ではそれほど楽観的ではありません。上下両院で多数派が異なる状況のもと、結果が明らかになった後、米国株先物と原油価格はいずれも下落し、短期ボラティリティは明らかに上昇しました。
資産ごとの明暗は非常にはっきりしています。クリーンエネルギー、公益事業、生活必需品は避難先となる一方、従来型の化石エネルギーや大手金融機関は規制強化に直面しています。これまで急騰していたAIインフラや半導体は、地方自治体によるデータセンターの認可制限や独占禁止法の審査という問題に直面し、軍需産業も軍事費の拡大が限られることで重荷を負っています。
多くの人が過去のデータを引き合いに出し、1946年以降、中間選挙の翌年のS&P 500のリターンはすべてプラスで、平均上昇率は14.4%だったと指摘しています。しかし、現在の米国株はすでに高値圏にあることを忘れてはいけません。今後、財政をめぐる対立が深刻化したり、政府機関の閉鎖リスクが再燃したりすれば、変動は過去の平均を大きく上回る可能性があります。
したがって、今は株価指数全体の上げ下げを注視する意味は大きくありません。真剣な資金の攻防が繰り広げられるのは、セクター間の構造的な明暗です。
マクロ経済や米国株の動向に関心がある方は、ぜひフォローして、最新のニュースや情報をご覧ください。
#美国中期选举:市场有哪些期待?
免責事項:上記の内容は公開市場データおよび機関の調査をもとに整理したものであり、事実関係の整理と情報提供を目的としています。投資助言、または資産価格の動向に関する確定的な判断を示すものではありません。$TRUMP $BTC $BTW