#amd超预期大涨,ai叙事延续?
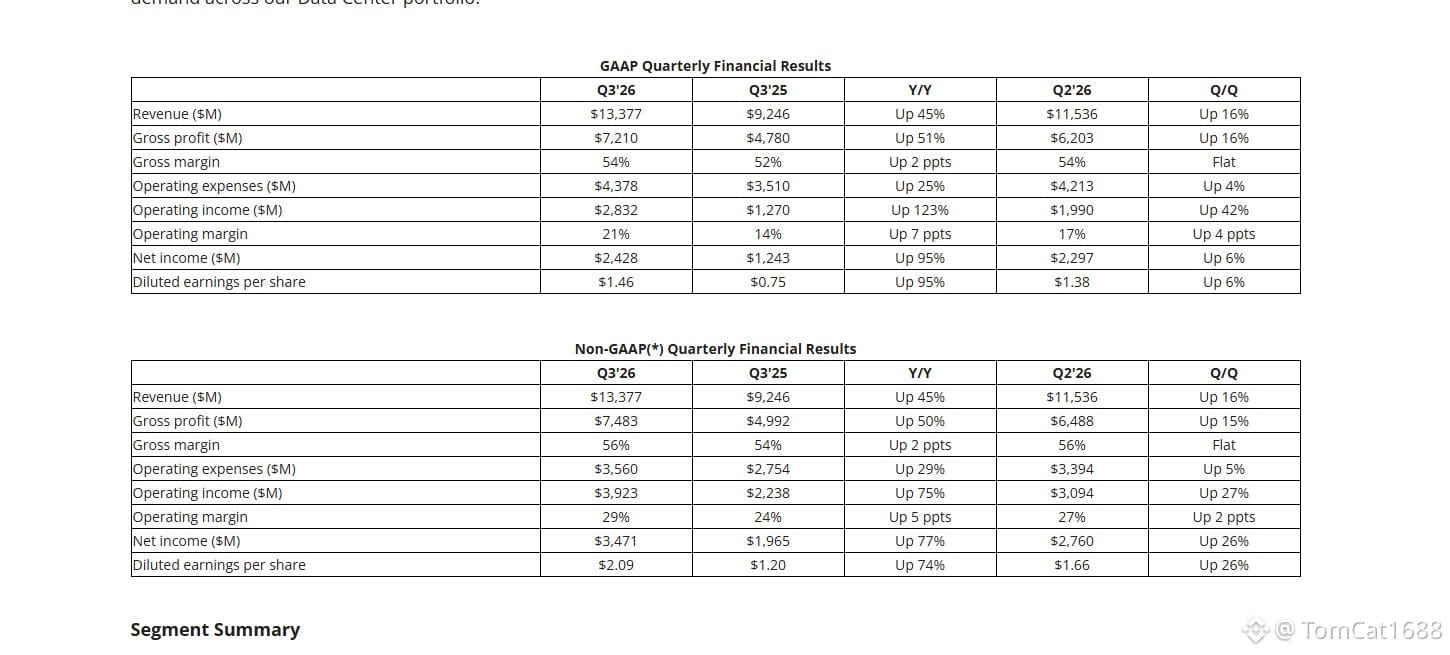
AMDの決算は、主要な数字がすべて市場予想を上回った。第3四半期の売上高は133億8,000万ドルで、前年同期比45%増。市場予想の130億9,000万ドルを上回った。Non-GAAPベースのEPSは2.09ドルで、予想の1.95ドルを上回った。データセンター部門の売上高は85億ドルで、前年同期比97%増。総売上高に占める割合は64%となり、前年同期の47%から上昇した。
さらに重要なのは第4四半期の見通しだ。AMDが示した売上高は170億ドルで、前年同期比66%増。市場予想の162億ドルを上回る。データセンター部門の売上高は前四半期比でさらに50%増加し、データセンター向けAIの売上高は第4四半期に初めてサーバーCPUを上回る見込みだ。2027年について、同社は売上高が80%超増加すると予想しており、そのうちデータセンターが8割以上を占める。サーバー関連の売上高は倍増し、データセンター向けAIはさらに速いペースで成長する見込みだ。
それでも株価の反応は熱狂的とは言えない。決算発表前、AMD株は3日続落し、52週高値の658ドルから2割超下落していた。時間外取引では一時8%上昇したが、どちらかといえば出遅れ分を取り戻す動きに見える。粗利益率の見通しは55%で、市場予想の55.3%をわずかに下回った。Non-GAAPベースの2.09ドルは好調に見えるが、GAAPベースでは1.46ドルにとどまった。その差は、OpenAIとの契約に伴う11億ドルの非現金費用によるものだ。
一方、PCとゲームは依然として足かせになっている。クライアント・ゲーム部門の売上高は37億ドルで、前年同期比8%減。ゲーム部門は40%減だった。同社は2027年のPC出荷台数が2桁の減少になると予想しており、メモリー価格の上昇も引き続きコストを圧迫している。
つまり、AIを巡るストーリーは続いているが、問われる内容は変わった。ここ数年、市場が問うていたのはAI需要があるかどうかだった。今は、どの企業が製品を実際に供給できるかが問われている。AMDは第2のサプライヤーという位置を獲得し、Meta、Microsoft、Anthropic、OpenAI、OracleはいずれもHeliosラックの導入を始めている。MI500も控えている。今後の焦点は納入だ。第4四半期の売上高170億ドルを実現できるのか、2027年に供給を需要に追いつかせられるのか。
AMDの決算は、主要な数字がすべて市場予想を上回った。第3四半期の売上高は133億8,000万ドルで、前年同期比45%増。市場予想の130億9,000万ドルを上回った。Non-GAAPベースのEPSは2.09ドルで、予想の1.95ドルを上回った。データセンター部門の売上高は85億ドルで、前年同期比97%増。総売上高に占める割合は64%となり、前年同期の47%から上昇した。
さらに重要なのは第4四半期の見通しだ。AMDが示した売上高は170億ドルで、前年同期比66%増。市場予想の162億ドルを上回る。データセンター部門の売上高は前四半期比でさらに50%増加し、データセンター向けAIの売上高は第4四半期に初めてサーバーCPUを上回る見込みだ。2027年について、同社は売上高が80%超増加すると予想しており、そのうちデータセンターが8割以上を占める。サーバー関連の売上高は倍増し、データセンター向けAIはさらに速いペースで成長する見込みだ。
それでも株価の反応は熱狂的とは言えない。決算発表前、AMD株は3日続落し、52週高値の658ドルから2割超下落していた。時間外取引では一時8%上昇したが、どちらかといえば出遅れ分を取り戻す動きに見える。粗利益率の見通しは55%で、市場予想の55.3%をわずかに下回った。Non-GAAPベースの2.09ドルは好調に見えるが、GAAPベースでは1.46ドルにとどまった。その差は、OpenAIとの契約に伴う11億ドルの非現金費用によるものだ。
一方、PCとゲームは依然として足かせになっている。クライアント・ゲーム部門の売上高は37億ドルで、前年同期比8%減。ゲーム部門は40%減だった。同社は2027年のPC出荷台数が2桁の減少になると予想しており、メモリー価格の上昇も引き続きコストを圧迫している。
つまり、AIを巡るストーリーは続いているが、問われる内容は変わった。ここ数年、市場が問うていたのはAI需要があるかどうかだった。今は、どの企業が製品を実際に供給できるかが問われている。AMDは第2のサプライヤーという位置を獲得し、Meta、Microsoft、Anthropic、OpenAI、OracleはいずれもHeliosラックの導入を始めている。MI500も控えている。今後の焦点は納入だ。第4四半期の売上高170億ドルを実現できるのか、2027年に供給を需要に追いつかせられるのか。