Circleはまもなく第3四半期決算を発表します。この数日、コミュニティでもかなり話題になっています。みんなが注目しているのは、USDCの規模はどんどん拡大しているのに、利益もそれに伴って増えているのか、という点です。
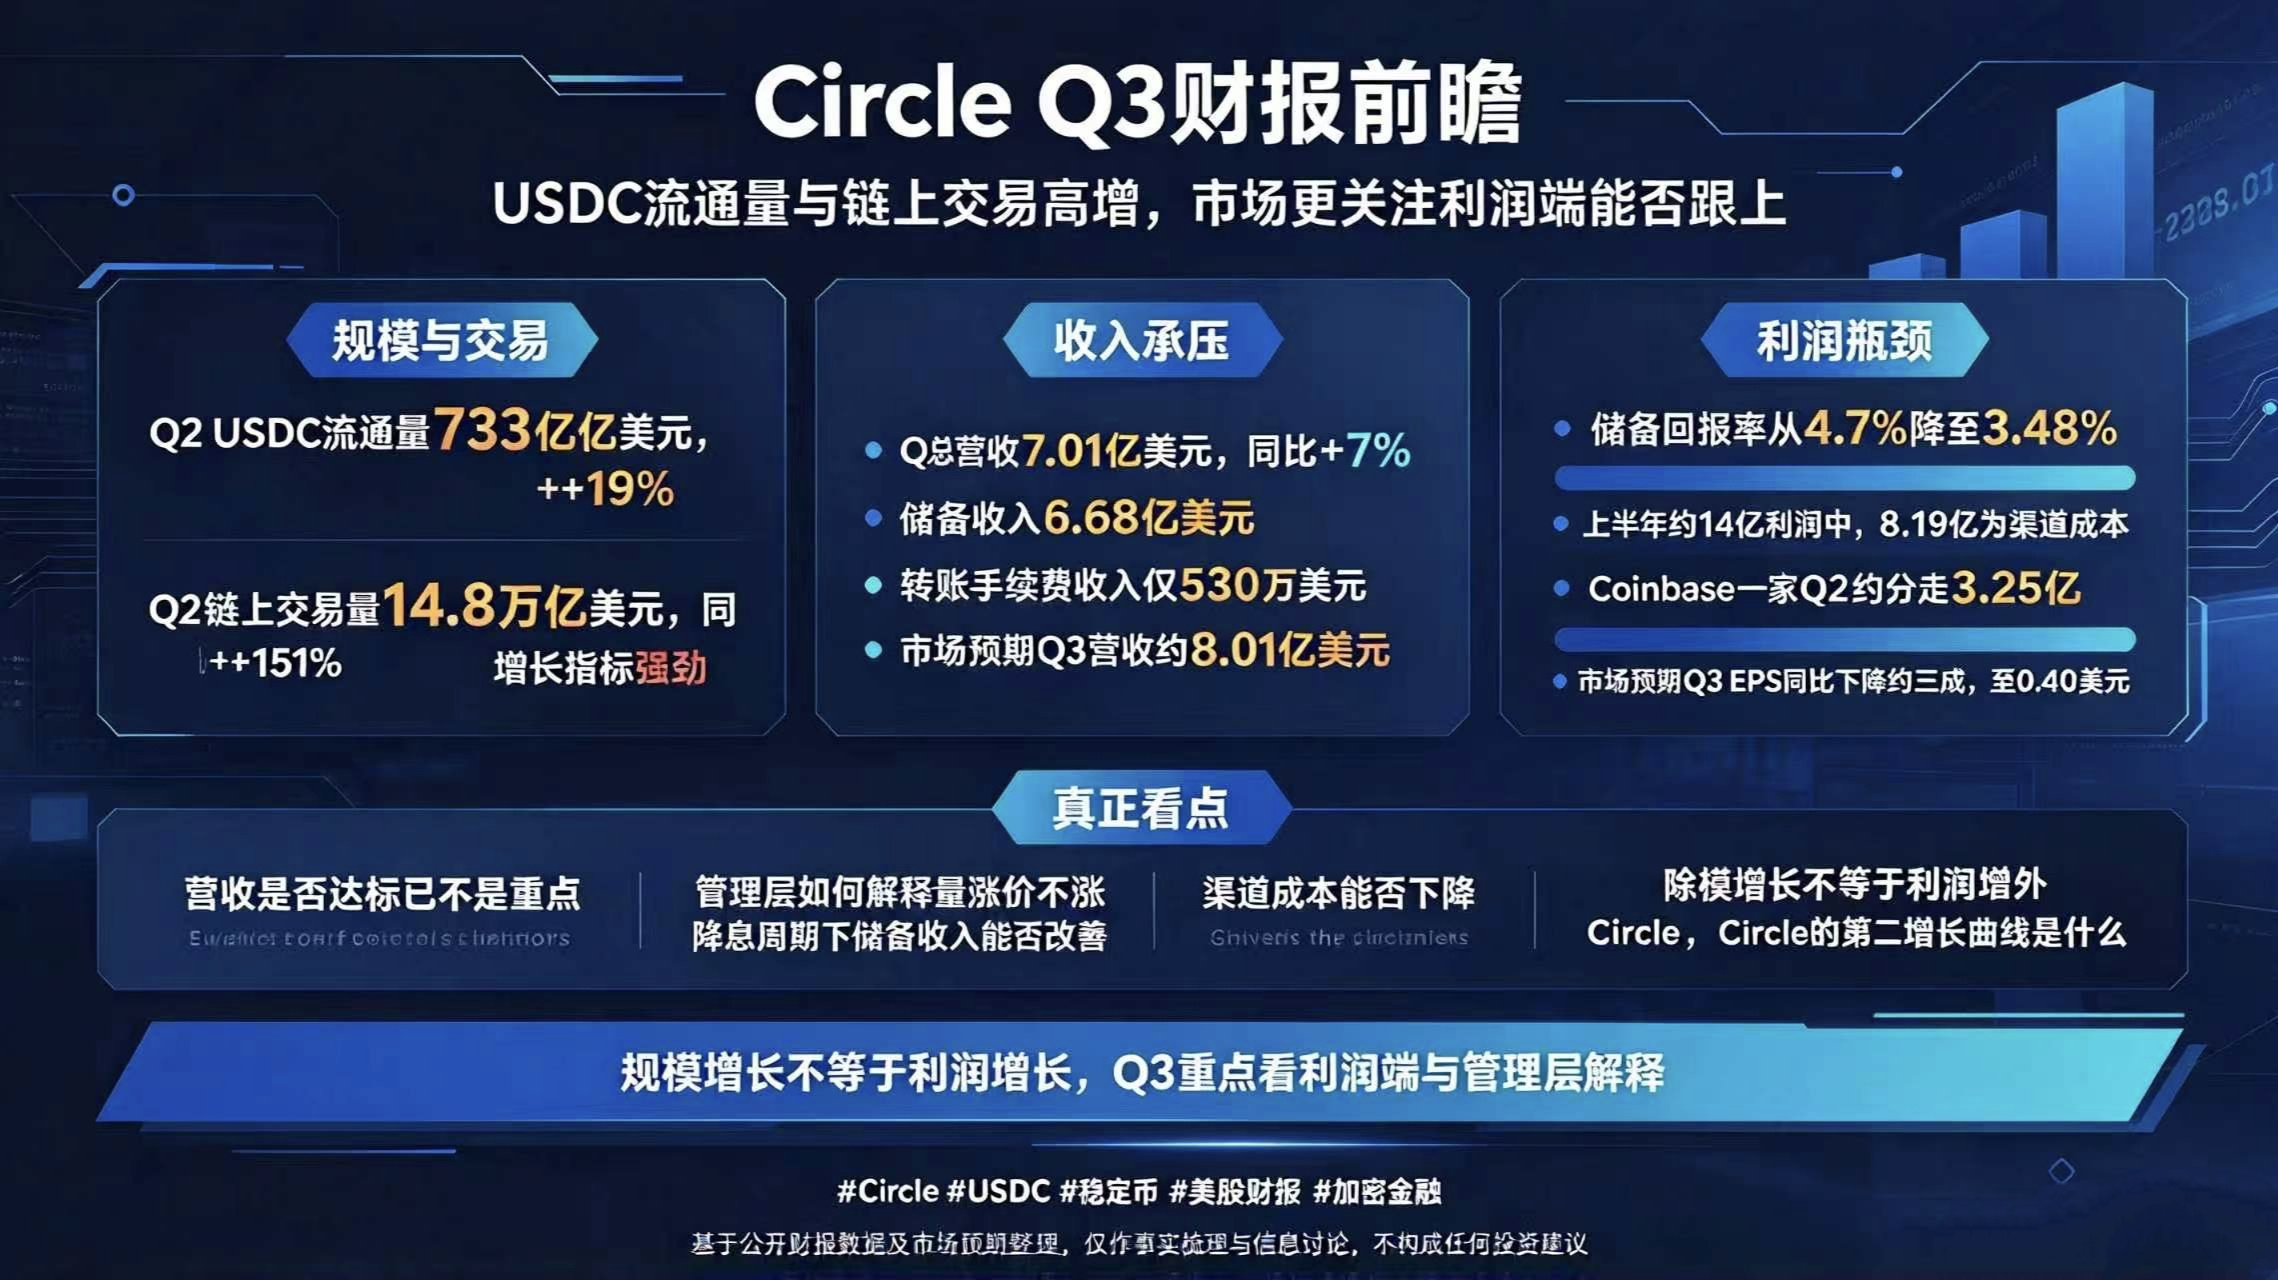
まず、かなり対照的な数字を見てみましょう。今年の第2四半期、USDCの流通量は733億ドルに達し、前年同期比19%増となりました。オンチェーン取引量はさらにすごく、14.8兆ドルに達し、前年同期比151%の大幅増です。ところが売上を見ると、総売上高はわずか7億100万ドルで、前年同期比の伸びは7%にとどまりました。そのうち最大の柱である準備資産からの収入は6億6,800万ドルです。これだけの取引量があるのに、送金手数料収入はたったの530万ドルでした。
何が問題なのでしょうか。実は大きく2つあります。
1つ目は、利息収入の基盤がマクロ経済の影響を受けることです。Circleの収入の約95%は、USDCの準備資産で短期米国債を購入して得る利息に依存しています。第2四半期の準備資産利回りは、昨年の4.7%から3.48%に低下しました。金利が下がれば、元となる資産規模が大きくても、収入の伸びは抑えられてしまいます。
2つ目は、稼いだお金の大部分を他社に分配していることです。今年上半期、Circleの利益は約14億ドルでしたが、そのうち8億1,900万ドル(約6割)がチャネルコストとして外部に支払われました。Coinbaseだけでも、第2四半期に約3億2,500万ドルを受け取っています。Coinbase上には約190億ドル相当のUSDCがあるためです。あれこれ差し引くと、実際に自社の懐に残る純利益はかなり薄いのです。
現在の市場コンセンサスでは、第3四半期の売上高は約8億100万ドルと、やや増加する見込みです。一方、1株当たり利益は前年同期比で3割超減少し、0.40ドルまで落ち込むと予想されています。また、第3四半期の準備資産収入(6億5,600万ドル)は第2四半期をやや下回ると見られており、利下げサイクルの影響が続いています。
つまり、今回の決算では売上高が予想を上回るかどうかは、もはや最大の焦点ではありません。本当に注目すべきなのは、経営陣がこの「取扱量は増えても、利益は増えない」という厄介な状況をどう説明するかです。金利が下がり、チャネル手数料も下げられないなら、決済ネットワークの拡大を語るだけでは、利益の改善は難しいでしょう。市場が待っているのは、ひとつの答えです。米国債の利ざやを稼ぐ以外に、Circleにはどんな収益源があるのでしょうか?
米国株や暗号資産市場の動向に関心がある方は、ぜひフォローしてください。さらに多くのニュースをお届けします。
#Circle #股票财报季
免責事項:以上の内容は、公開された決算データおよび市場予想に基づいて整理したもので、事実関係の整理と情報共有のみを目的としています。いかなる投資助言を構成するものでもありません。$BTC $BTW $PEPE
まず、かなり対照的な数字を見てみましょう。今年の第2四半期、USDCの流通量は733億ドルに達し、前年同期比19%増となりました。オンチェーン取引量はさらにすごく、14.8兆ドルに達し、前年同期比151%の大幅増です。ところが売上を見ると、総売上高はわずか7億100万ドルで、前年同期比の伸びは7%にとどまりました。そのうち最大の柱である準備資産からの収入は6億6,800万ドルです。これだけの取引量があるのに、送金手数料収入はたったの530万ドルでした。
何が問題なのでしょうか。実は大きく2つあります。
1つ目は、利息収入の基盤がマクロ経済の影響を受けることです。Circleの収入の約95%は、USDCの準備資産で短期米国債を購入して得る利息に依存しています。第2四半期の準備資産利回りは、昨年の4.7%から3.48%に低下しました。金利が下がれば、元となる資産規模が大きくても、収入の伸びは抑えられてしまいます。
2つ目は、稼いだお金の大部分を他社に分配していることです。今年上半期、Circleの利益は約14億ドルでしたが、そのうち8億1,900万ドル(約6割)がチャネルコストとして外部に支払われました。Coinbaseだけでも、第2四半期に約3億2,500万ドルを受け取っています。Coinbase上には約190億ドル相当のUSDCがあるためです。あれこれ差し引くと、実際に自社の懐に残る純利益はかなり薄いのです。
現在の市場コンセンサスでは、第3四半期の売上高は約8億100万ドルと、やや増加する見込みです。一方、1株当たり利益は前年同期比で3割超減少し、0.40ドルまで落ち込むと予想されています。また、第3四半期の準備資産収入(6億5,600万ドル)は第2四半期をやや下回ると見られており、利下げサイクルの影響が続いています。
つまり、今回の決算では売上高が予想を上回るかどうかは、もはや最大の焦点ではありません。本当に注目すべきなのは、経営陣がこの「取扱量は増えても、利益は増えない」という厄介な状況をどう説明するかです。金利が下がり、チャネル手数料も下げられないなら、決済ネットワークの拡大を語るだけでは、利益の改善は難しいでしょう。市場が待っているのは、ひとつの答えです。米国債の利ざやを稼ぐ以外に、Circleにはどんな収益源があるのでしょうか?
米国株や暗号資産市場の動向に関心がある方は、ぜひフォローしてください。さらに多くのニュースをお届けします。
#Circle #股票财报季
免責事項:以上の内容は、公開された決算データおよび市場予想に基づいて整理したもので、事実関係の整理と情報共有のみを目的としています。いかなる投資助言を構成するものでもありません。$BTC $BTW $PEPE