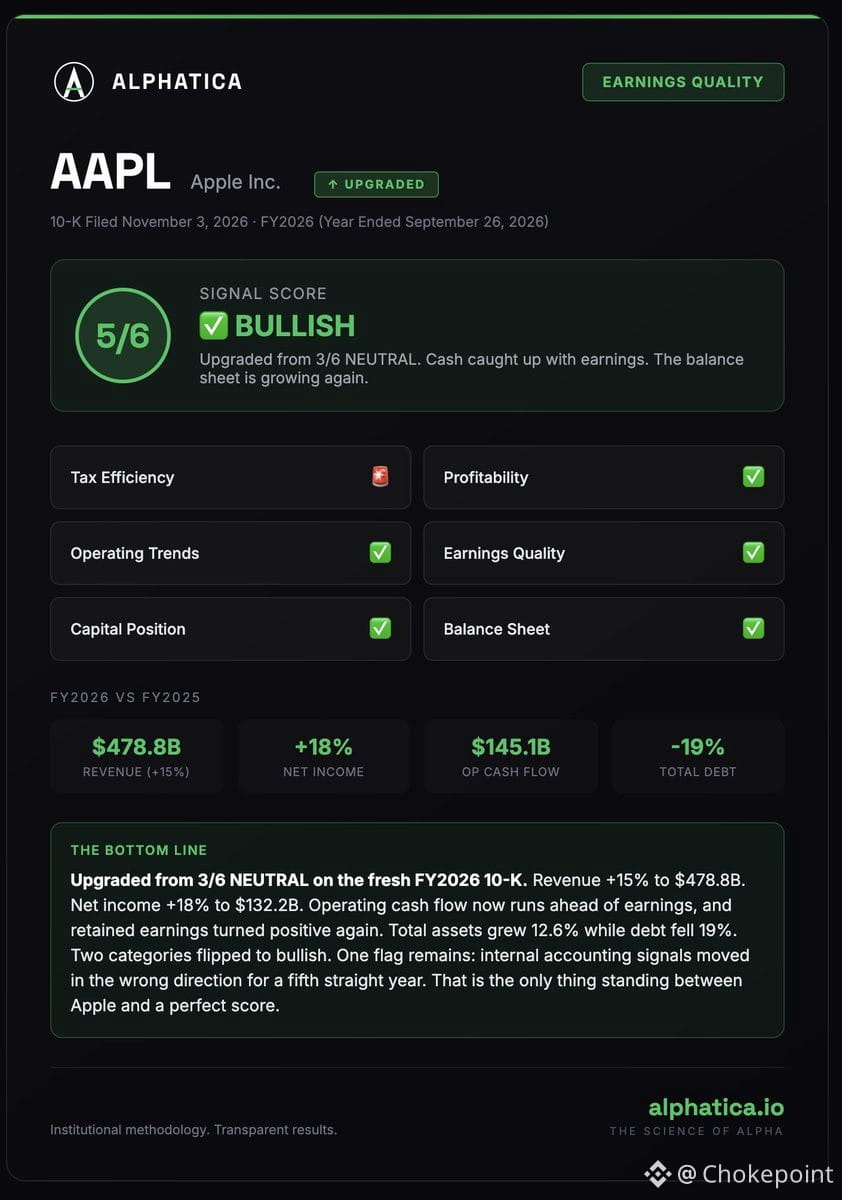
$AAPLが10-Kを提出しました。当社の収益品質モデルで分析した結果、評価は中立の3/6から強気の5/6に上昇しました。
売上高は15%増の4,788億ドル。純利益は18%増の1,322億ドル。営業キャッシュフローは1,451億ドルとなり、報告された利益を上回るペースで推移しています。総負債は19%減少。利益剰余金は再びプラスに転じました。
今回のサイクルでは2つのカテゴリーが改善しました。キャッシュ創出力がようやく損益計算書の数値に追いつき、貸借対照表も縮小から再び拡大へと転じています。
満点の6/6に届かない要因は、依然として1つ残っています。引き続き注視していますが、トレンドは明確です。Appleの収益品質は、機関投資家が求める水準に戻りつつあります。
売上高は15%増の4,788億ドル。純利益は18%増の1,322億ドル。営業キャッシュフローは1,451億ドルとなり、報告された利益を上回るペースで推移しています。総負債は19%減少。利益剰余金は再びプラスに転じました。
今回のサイクルでは2つのカテゴリーが改善しました。キャッシュ創出力がようやく損益計算書の数値に追いつき、貸借対照表も縮小から再び拡大へと転じています。
満点の6/6に届かない要因は、依然として1つ残っています。引き続き注視していますが、トレンドは明確です。Appleの収益品質は、機関投資家が求める水準に戻りつつあります。