1,130ドルのSNDK、まだ含み損から抜け出すのを待っているの?
決算では売上高が378%急増したのに、株価は2,300から1,130へ半値に——SNDKは売られすぎなのか、それともNANDサイクルのピークを告げる最初のドミノなのか?
まず表面的なところから。決算は爆発的な好調ぶりなのに、株価は下剤でも飲んだかのような動き。
10月29日の決算:売上高110億ドル、前年同期比378%増。EPSは49.51ドル、粗利益率は85.1%。データセンター事業は48億ドルで前四半期比61%増、売上高の44%を占める。さらに50億ドル相当の自社株買いも実施。これなら1,500まで上がるんじゃないの?
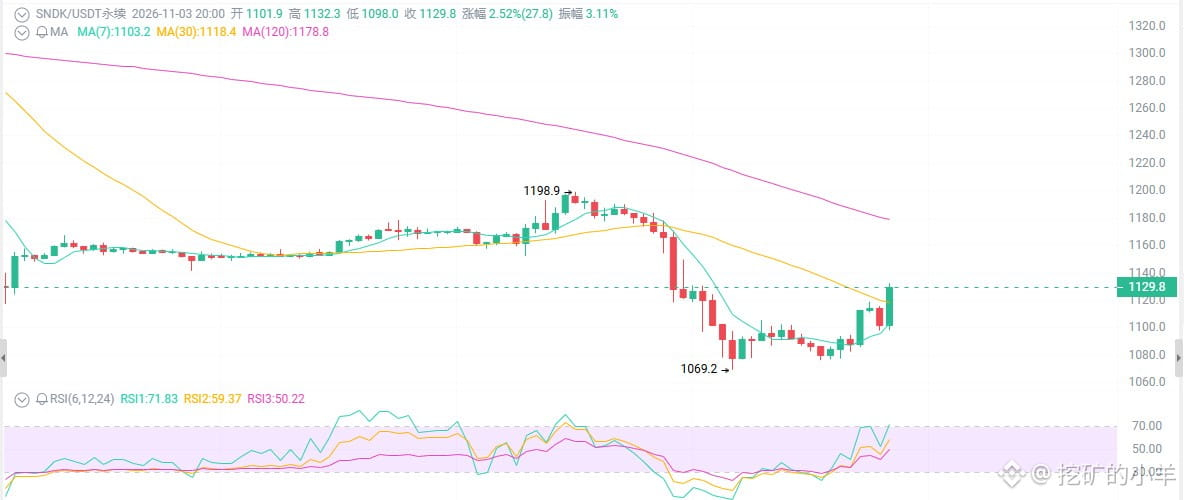
ところが実際は? 寄り付きで急騰した後、ひたすら売られた。11月2日は6.6%下落し、現物は1,075ドルで引け、永久先物は現在1,130ドル近辺をうろついている。6月の高値2,300超から下落し、半値になったうえにさらに半値近くまで。直近1カ月で30~35%下落。決算はこれほど良かったのに、なぜこんなに下がったの?
1つ目:決算は過去のこと、株価は未来を映す。
売上高110億ドル、EPS49.51ドル、粗利益率85%——確かにすさまじい数字だ。でも市場が見ているのは何? 次の四半期もNAND価格が上がり続けるかどうかだ。
会社側のガイダンスは売上高122億~126億ドル、EPS55~57ドルで、悪くはない。それでも「好材料出尽くし+材料出尽くし売り」は、景気循環株で最も典型的な急落パターンだ。市場が懸念しているのは、NAND価格の上昇が鈍化し、供給が徐々に追いつき、サイクル株としての性質が戻ってくること。
2つ目:8対1の株式分割は命綱ではなく、流動性の罠。
会社は株式を8対1で分割すると発表。11月19~20日前後に効力が発生する予定で、「投資しやすくするため」だという。
株式分割で会社のファンダメンタルズは何も変わらない。100ドル札1枚を12ドル50セント札8枚に分けるだけだ。会社の価値が上がるわけではなく、「安くなった」と感じた個人投資家が増えて、飛びついて高値づかみするだけ。
株式分割は好材料ではなく、個人投資家に配る気休めだ。本当に優れた会社なら、自分が割安だと証明するために株式分割などする必要はない。
3つ目:テクニカル面では弱気の並び。売られすぎからの反発も、食事を抜いたように弱い。
大きな流れを見ると、2025年の分割後に上昇し、2026年6月に天井をつけ、その後は中期的な下落トレンドに入った。直近1カ月で30~35%下落し、1,400超から急落して、以前の持ち合いゾーンを下抜けた。
MA7・25・99は弱気の並び。日足RSIは30近辺の低水準。反発時は出来高が減り、下落時は出来高が増える——典型的な弱気の特徴だ。
サポート:1,060~1,100(直近安値+心理的節目)。割れれば1,000を試す展開に。
レジスタンス:1,180~1,200(短期的な反発目標)、その上は1,250~1,300(強い上値抵抗)。
出来高を伴って1,150~1,160を回復し、その後の押し目で割り込まなければ、ようやく下げ止まりのサイン。1,100を出来高を伴って割り込めば、弱気トレンドの継続だ。
決算では売上高が378%急増したのに、株価は2,300から1,130へ半値に——SNDKは売られすぎなのか、それともNANDサイクルのピークを告げる最初のドミノなのか?
まず表面的なところから。決算は爆発的な好調ぶりなのに、株価は下剤でも飲んだかのような動き。
10月29日の決算:売上高110億ドル、前年同期比378%増。EPSは49.51ドル、粗利益率は85.1%。データセンター事業は48億ドルで前四半期比61%増、売上高の44%を占める。さらに50億ドル相当の自社株買いも実施。これなら1,500まで上がるんじゃないの?
ところが実際は? 寄り付きで急騰した後、ひたすら売られた。11月2日は6.6%下落し、現物は1,075ドルで引け、永久先物は現在1,130ドル近辺をうろついている。6月の高値2,300超から下落し、半値になったうえにさらに半値近くまで。直近1カ月で30~35%下落。決算はこれほど良かったのに、なぜこんなに下がったの?
1つ目:決算は過去のこと、株価は未来を映す。
売上高110億ドル、EPS49.51ドル、粗利益率85%——確かにすさまじい数字だ。でも市場が見ているのは何? 次の四半期もNAND価格が上がり続けるかどうかだ。
会社側のガイダンスは売上高122億~126億ドル、EPS55~57ドルで、悪くはない。それでも「好材料出尽くし+材料出尽くし売り」は、景気循環株で最も典型的な急落パターンだ。市場が懸念しているのは、NAND価格の上昇が鈍化し、供給が徐々に追いつき、サイクル株としての性質が戻ってくること。
2つ目:8対1の株式分割は命綱ではなく、流動性の罠。
会社は株式を8対1で分割すると発表。11月19~20日前後に効力が発生する予定で、「投資しやすくするため」だという。
株式分割で会社のファンダメンタルズは何も変わらない。100ドル札1枚を12ドル50セント札8枚に分けるだけだ。会社の価値が上がるわけではなく、「安くなった」と感じた個人投資家が増えて、飛びついて高値づかみするだけ。
株式分割は好材料ではなく、個人投資家に配る気休めだ。本当に優れた会社なら、自分が割安だと証明するために株式分割などする必要はない。
3つ目:テクニカル面では弱気の並び。売られすぎからの反発も、食事を抜いたように弱い。
大きな流れを見ると、2025年の分割後に上昇し、2026年6月に天井をつけ、その後は中期的な下落トレンドに入った。直近1カ月で30~35%下落し、1,400超から急落して、以前の持ち合いゾーンを下抜けた。
MA7・25・99は弱気の並び。日足RSIは30近辺の低水準。反発時は出来高が減り、下落時は出来高が増える——典型的な弱気の特徴だ。
サポート:1,060~1,100(直近安値+心理的節目)。割れれば1,000を試す展開に。
レジスタンス:1,180~1,200(短期的な反発目標)、その上は1,250~1,300(強い上値抵抗)。
出来高を伴って1,150~1,160を回復し、その後の押し目で割り込まなければ、ようやく下げ止まりのサイン。1,100を出来高を伴って割り込めば、弱気トレンドの継続だ。