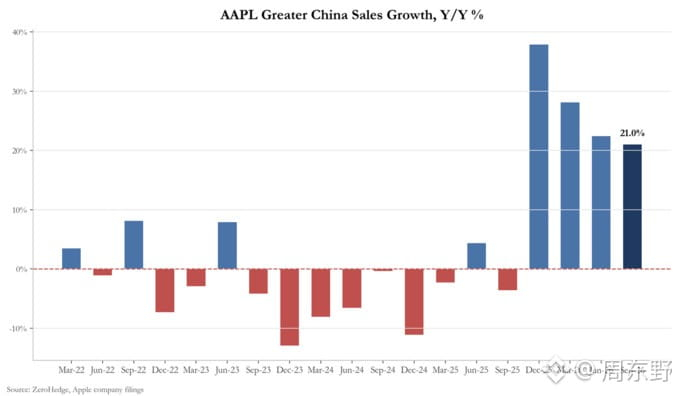
Appleの第4四半期決算が発表された。表面上は売上高1,145億ドルと過去最高を更新し、12%増となったが、中身を精査すると大きな懸念が潜んでいる。
これは実のところ、「一時的な関税還付による底上げ」と「サービス事業の増収」で、ハードウェアのコスト危機を覆い隠した決算だ。
表面的な見栄えを取り払い、重要な数字を見ていこう。
帳簿上の粗利益率は47.9%に達し、一見すると非常に好調だ。しかし、その中には1ポイント(約11億ドル)もの一時的な関税還付が含まれている。この特別利益を除けば、実質的な粗利益率は前四半期から大きく低下する。要因はただ一つ、上流のメモリーチップ(RAM/NAND)の調達コストが、かつてないほど急騰したことだ。さらに悪いことに、経営陣の見通しによると、メモリーチップの高値転嫁に加え、SiriのAIクラウド推論コストも重なり、次四半期の粗利益率は45%~46%へと大きく落ち込む見込みだ。
ハードウェア事業の実態は大きく分かれている。 • iPhone(576億ドル、+17%)とMac(108億ドル、+24%)は新製品の出荷が好調で成長を力強く牽引したが、全製品で深刻なサプライチェーンの生産能力不足に直面している。 • iPad(62億ドル、-10%)とウェアラブル(83億ドル、-8%)はともに失速した。これは単に前年のハードルが高かったというだけではない。メモリーチップの不足により、低価格帯製品の生産能力が直接削られている。
評価を支えているのは、依然としてサービス事業(316億ドル、+10%)だ。アクティブデバイスは25億台に達し、有料サブスクリプションは15億件を超えた。ただし、次四半期のサービス事業の成長見通しは8%~9%に減速している。さらに今回は、「ネットキャッシュ中立」という財務上の管理目標を撤廃した。今後、SiriのAI推論用ハードウェアを大規模に拡張するための基礎コストが、サービスの運営費に押し込まれることになる。つまり、ハードウェアの価格プレミアムはサプライチェーンに吸収され、ソフトウェアの利益率はAIの計算コストに侵食されているのだ。
表面上は決算が売上高・利益ともに予想を上回ったように見える。しかし実態は、高価なメモリーチップが粗利益を圧迫し、AIの計算コストがキャッシュフローを削り、ハードウェアの生産能力も逼迫するという、長い苦境の始まりだ。部品不足とコスト上昇が重なるなか、この局面の本当の試練は次の四半期に訪れる。$AAPL
#苹果财报喜忧参半
これは実のところ、「一時的な関税還付による底上げ」と「サービス事業の増収」で、ハードウェアのコスト危機を覆い隠した決算だ。
表面的な見栄えを取り払い、重要な数字を見ていこう。
帳簿上の粗利益率は47.9%に達し、一見すると非常に好調だ。しかし、その中には1ポイント(約11億ドル)もの一時的な関税還付が含まれている。この特別利益を除けば、実質的な粗利益率は前四半期から大きく低下する。要因はただ一つ、上流のメモリーチップ(RAM/NAND)の調達コストが、かつてないほど急騰したことだ。さらに悪いことに、経営陣の見通しによると、メモリーチップの高値転嫁に加え、SiriのAIクラウド推論コストも重なり、次四半期の粗利益率は45%~46%へと大きく落ち込む見込みだ。
ハードウェア事業の実態は大きく分かれている。 • iPhone(576億ドル、+17%)とMac(108億ドル、+24%)は新製品の出荷が好調で成長を力強く牽引したが、全製品で深刻なサプライチェーンの生産能力不足に直面している。 • iPad(62億ドル、-10%)とウェアラブル(83億ドル、-8%)はともに失速した。これは単に前年のハードルが高かったというだけではない。メモリーチップの不足により、低価格帯製品の生産能力が直接削られている。
評価を支えているのは、依然としてサービス事業(316億ドル、+10%)だ。アクティブデバイスは25億台に達し、有料サブスクリプションは15億件を超えた。ただし、次四半期のサービス事業の成長見通しは8%~9%に減速している。さらに今回は、「ネットキャッシュ中立」という財務上の管理目標を撤廃した。今後、SiriのAI推論用ハードウェアを大規模に拡張するための基礎コストが、サービスの運営費に押し込まれることになる。つまり、ハードウェアの価格プレミアムはサプライチェーンに吸収され、ソフトウェアの利益率はAIの計算コストに侵食されているのだ。
表面上は決算が売上高・利益ともに予想を上回ったように見える。しかし実態は、高価なメモリーチップが粗利益を圧迫し、AIの計算コストがキャッシュフローを削り、ハードウェアの生産能力も逼迫するという、長い苦境の始まりだ。部品不足とコスト上昇が重なるなか、この局面の本当の試練は次の四半期に訪れる。$AAPL
#苹果财报喜忧参半