アップルの決算は予想超え、それでも株価は時間外取引で一時4%超下落!$AAPL
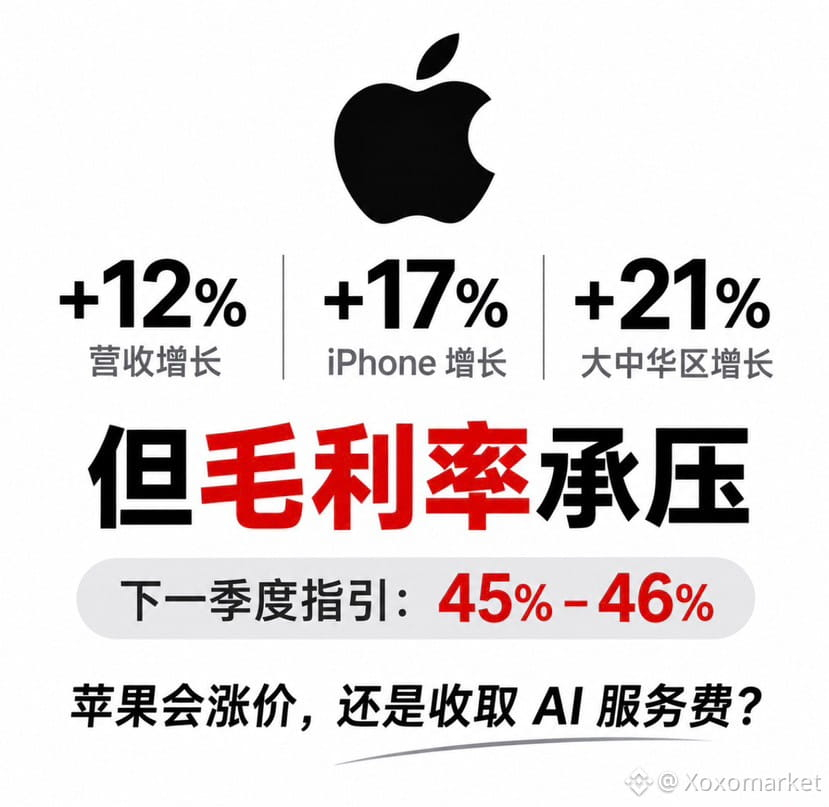
新CEOのジョン・ターナス氏が発表した初の決算は、売上高が12%増、iPhoneが17%増、大中華圏が21%増となりました。
しかし市場が本当に懸念しているのは、アップルの販売不振ではなく、コストによって利益が圧迫されることです。
メモリ価格が上昇し続けるなか、Siri AIもクラウドコストを押し上げています。12月期の粗利益率の見通しは45%~46%にとどまり、市場予想を下回りました。
さらに注目すべきなのは、アップルはすでに一部製品の価格を改定したものの、経営陣はメモリコストが今後も上昇し続けると見込んでいることです。
では、問題はこうです。
アップルはさらに値上げするのか、それともAIを新たな課金の入り口にするのか?
ハードウェアの値上げは消費者の負担となり、AIの有料化はユーザーの定着度が試されます。
AI時代にアップルが利益率を維持できるかどうかは、単なる売上高の成長よりも重要です。
新CEOのジョン・ターナス氏が発表した初の決算は、売上高が12%増、iPhoneが17%増、大中華圏が21%増となりました。
しかし市場が本当に懸念しているのは、アップルの販売不振ではなく、コストによって利益が圧迫されることです。
メモリ価格が上昇し続けるなか、Siri AIもクラウドコストを押し上げています。12月期の粗利益率の見通しは45%~46%にとどまり、市場予想を下回りました。
さらに注目すべきなのは、アップルはすでに一部製品の価格を改定したものの、経営陣はメモリコストが今後も上昇し続けると見込んでいることです。
では、問題はこうです。
アップルはさらに値上げするのか、それともAIを新たな課金の入り口にするのか?
ハードウェアの値上げは消費者の負担となり、AIの有料化はユーザーの定着度が試されます。
AI時代にアップルが利益率を維持できるかどうかは、単なる売上高の成長よりも重要です。