

エネルギーコストの急騰が主な説得材料となり、イングランド銀行は木曜日に利上げすると広く予想されている。採決そのものは容易に見える。むしろ、その後に銀行が何を語るかのほうが重要かもしれない。政策担当者はこの機会を利用して、来年さらに数回の利上げがあるという投資家の見方を和らげる可能性がある。
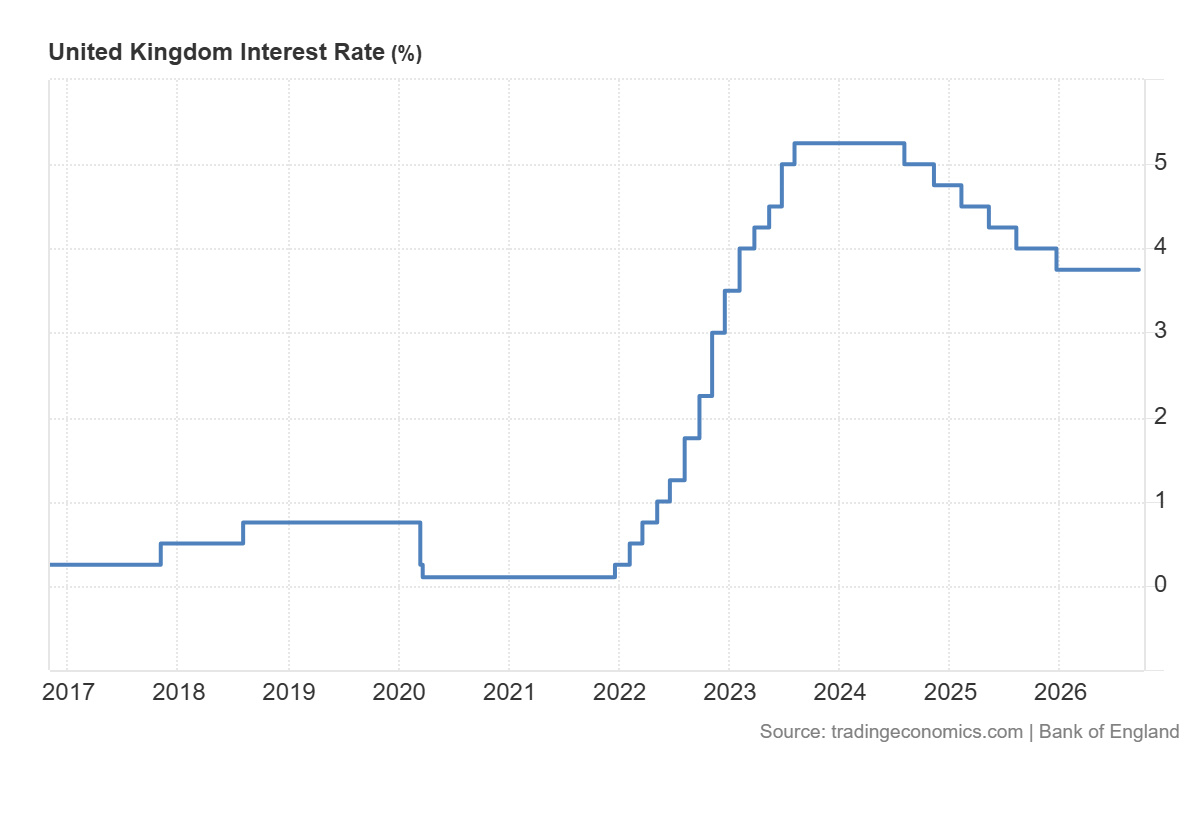
金融政策委員会が政策金利を3.75%から4%に引き上げると、アナリストの大半は予想している。ロイターがエコノミストを対象に行った調査も同じ見通しを示しており、実現すれば、インフレ率が依然として2%の目標の3倍を超えていた2023年8月以来、初めての利上げとなる。
この調査では、予想される採決の内訳も示されている。7対2で、外部委員のアラン・テイラー氏とスワティ・ディングラ氏が金利据え置きを支持する可能性が最も高い。ドイツ銀行は、より接戦になるとみている。エネルギーコストと成長が今後数カ月にどう推移するかへの懸念が強まっていることを踏まえ、引き締め賛成6人、反対3人と予想している。
2回目の調査でも、ほぼ同じ結果が示された。ブルームバーグが10月29~30日に実施した調査では、エコノミスト全員が4%への引き上げを予想している。実施されれば、3.75%で11カ月続いた期間に終止符が打たれる。回答者のほぼ60%が、利上げ賛成7人、反対2人の採決を予想し、さらに24%は6対3の賛成多数を見込んでいる。
どちらの結果になっても、利上げに賛成した委員がわずか3人だった9月からは大きな転換となる。
過去の経緯が、急ぐ理由の一端を説明している。エネルギー価格が最後に急騰した際、インフレがどれほど長く続くかを見誤ったとしてイングランド銀行は批判された。世界的にエネルギー価格が高止まりし、イラン戦争が長期的に終結する見通しもないなか、二度と同じ失敗を繰り返したくないと考えている。
前回の局面では、同行は利上げに踏み切った主要中央銀行のなかで最も早い組の一つだった。今回は、米連邦準備制度理事会と欧州中央銀行が先行している。
物価はすでに同行の予測を上回る
インフレ指標が慎重姿勢の理由を物語っている。同行は9月、インフレ率が来年初めに4%を超えると警告した。また、7月の予測以降のエネルギー価格の上昇は、インフレが定着する「悪化」シナリオにかなり似ていると述べた。それ以降、実際のデータは同行の予想を上回る水準となっている。
9月までの1年間で消費者物価は3.5%上昇し、8月の3.1%から加速した。同行が7月に予測した3.0%も上回った。持ち家世帯の住宅費を含むCPIHは、3.3%から3.6%に上昇した。両指標とも前月比で0.4%上昇した。前年同月はCPIがほぼ横ばいで、CPIHは0.1%上昇だった。
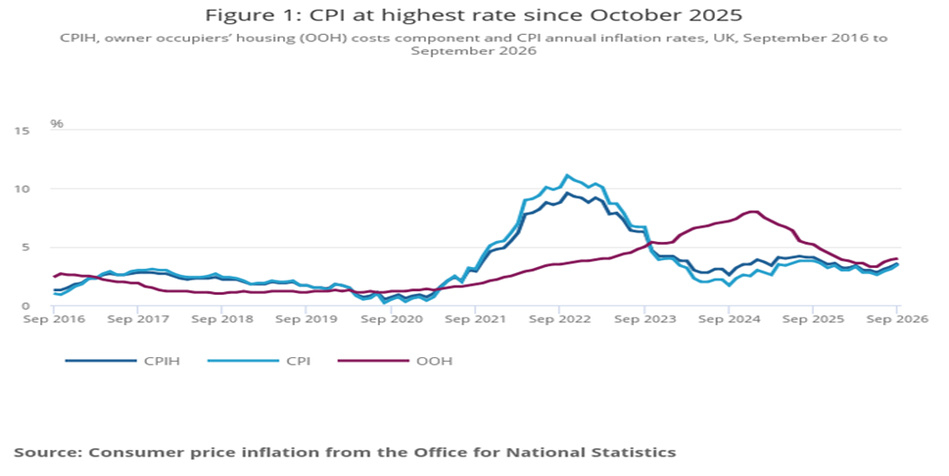
エコノミストは、同行が木曜日に新たな見通しを発表する際、今年と来年のインフレ予測を引き上げると予想している。
ベルリン国際経営大学院の講師、デニス・シェン氏は、今回の利上げは単発の調整ではなく、「短期間であっても利上げサイクルの始まり」だとみている。インフレ率は来年初めに4%を超える可能性があり、同行の目標のほぼ2倍となるため、安心していられる余地はほとんどないという。
金利上昇を目前に、採用が持ち直す
労働市場はタカ派にとって主張の根拠となる材料を提供した。8月までの3カ月間で失業率は4.7%に低下した。予測担当者らは5回連続で4.9%になると見込んでいたが、実際には2025年7月までの3カ月間以来の低水準となった。
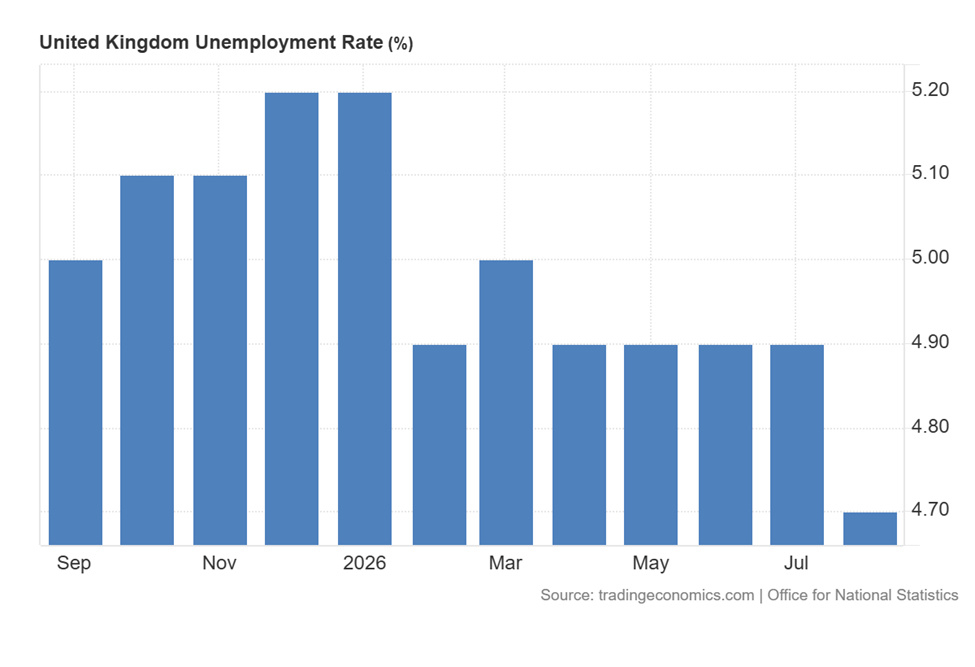
見出しの数字の内訳を見ると、失業者数は前四半期から4万7,000人減り、171万2,000人となった。失業期間が6カ月以下の人と、6~12カ月の人のいずれも減少した。前年同期比では2万6,000人減少している。雇用者数は前四半期比で10万2,000人、前年比で35万6,000人増え、3,457万7,000人となった。雇用率は75.3%に小幅上昇した。
各種調査も同様の動きを示している。パンテオン・マクロエコノミクスの英国担当チーフエコノミスト、ロブ・ウッド氏は、S&Pの10月PMIデータで最も注目すべき変化は、総合雇用指数が2024年予算以来初めて50を上回ったことだと述べた。雇用収支は9月の48.9から50.5に上昇しており、同氏はこれを、月間約9,000人の雇用増に相当する動きとみている。
ウッド氏は、この着実な回復により11月の利上げを支持する根拠が強まったと述べている。同氏は11月の利上げをほぼ確実とみており、2月にも追加利上げがあると予想する。パンテオンは5月かそれより早い時期に3回目の利上げを見込むが、消費者心理の弱さを示す指標を踏まえると、実施されるかどうかは微妙だ。
サービス業がけん引する、ばらつきのある経済成長
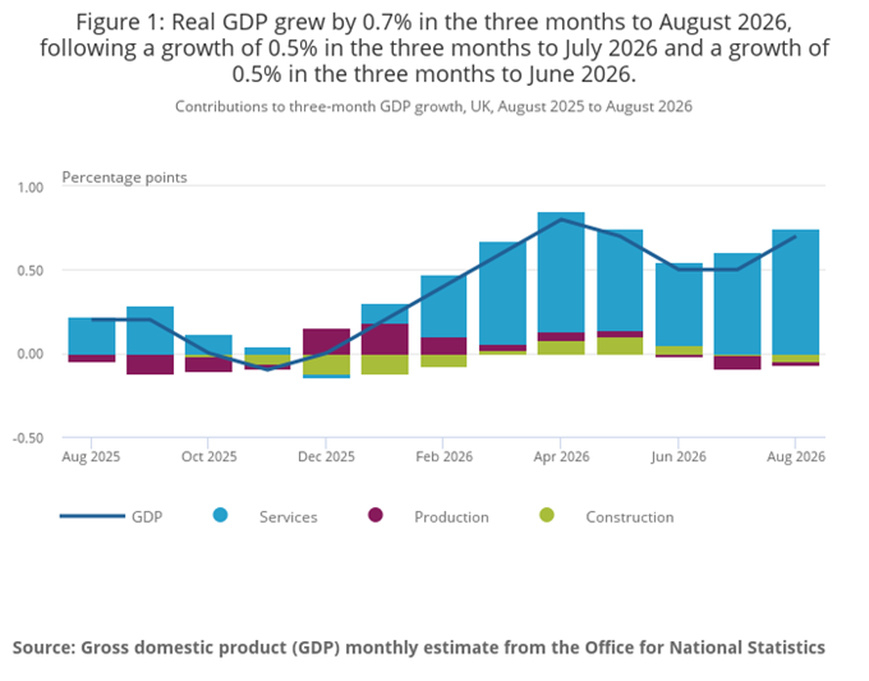
生産統計は、こうした状況に新たな複雑さを加えている。成長は依然として偏っており、製造業主導の生産回復が他部門の弱さを補っている。8月単月の動きは低調だった。GDPは前月比0.1%増にとどまり、7月の0.4%から減速した。生産は0.8%回復し、サービス業は横ばい、建設業は0.2%減少した。
3カ月間で見ると、状況はより良好だ。8月までの3カ月間の生産は0.7%増となり、7月までの3カ月間の0.5%(これも0.4%から上方修正された)を上回った。サービス業が0.9%増と成長をけん引する一方、生産は0.2%減、建設業は1.0%減だった。
どれだけの証拠があれば十分なのか?
これらすべての材料を前に、委員会内ではどう読み解くべきか意見が一致していない。イングランド銀行の当局者はここ数週間、よりタカ派的な発言をしている。ブルームバーグ・エコノミクスは、委員会メンバーの公の発言を自然言語処理モデルで評価する「BOESPEAK」を使って、この変化を追跡している。同モデルによると、タカ派的な姿勢はほぼ3年ぶりの高水準に達している。
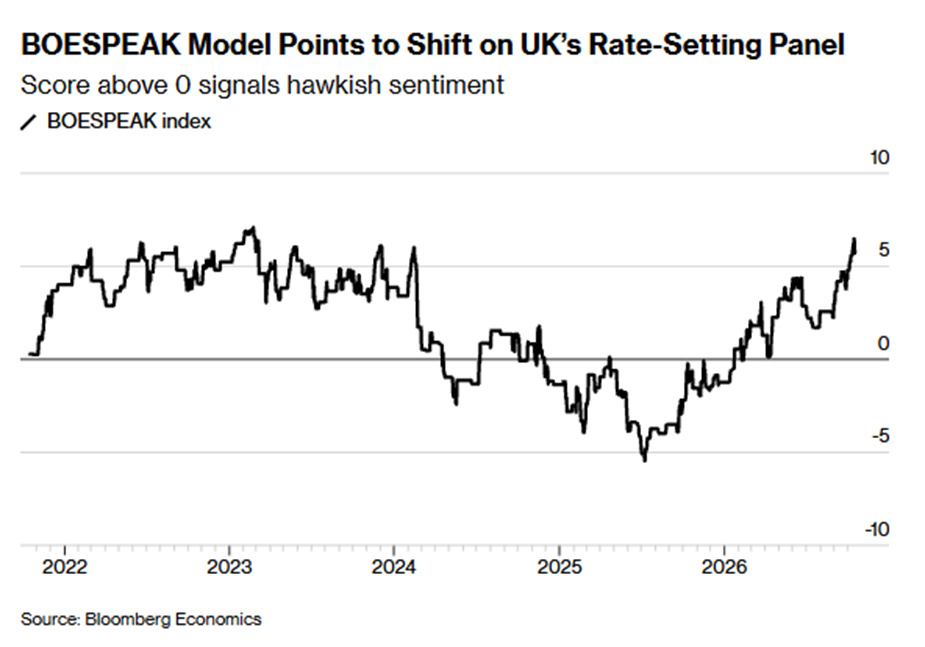
この変化の背景には二つの論点があるが、委員会はいずれについても結論を出していない。二次的波及効果が生じていると判断し、行動を起こすには、どれほどの証拠が必要なのか。そして、長期化するイラン戦争によって、その一部は避けられなくなるのか。(二次的波及効果とは、インフレ率の上昇が賃金や価格の設定に波及することを指す。)
アンドリュー・ベイリー総裁は、こうした影響の決定的な証拠が出るまで待てば、対応が遅すぎることになると述べている。また先月、話をした企業は、2022年よりもコスト上昇を吸収しているようだとも語った。
委員会のタカ派メンバーは、さらに踏み込んだ発言をしている。チーフエコノミストのヒュー・ピル氏と外部委員のキャサリン・マン氏、ミーガン・グリーン氏は、いずれも同行の今回の局面への対応を批判している。
マン氏は、市場の利上げ予想について独自の見方を示している。同氏によると、市場予想にはリスクプレミアムが織り込まれており、それを膨らませたのは、戦争が中東で勃発した後、インフレ抑制を明確に示すのではなく「様子見」の姿勢を取った同行自身だという。同氏は、金融政策は十分に引き締められておらず、リスクプレミアムに金融政策の役割を担わせることはできないため、政策金利を引き上げる必要があると述べている。
グリーン氏は、政策を緩和しすぎたままにすることが最大の危険だと考えている。賃金上昇の鈍化が止まっていること、二次的波及効果が来年初めに表面化する可能性があること、そうなれば同行は先手を打って対応する必要があることを警告してきた。一連の供給ショックを経ても、英国の金融政策はなお相対的に緩和的だという。
ピル氏は、底堅い需要と今後の賃金交渉をインフレリスクとして挙げる一方、市場が織り込んでいる4回の利上げには懐疑的だ。
同行の副総裁2人も、条件付きながらタカ派寄りの姿勢を示しつつある。デイブ・ラムズデン氏は、インフレリスクがさらに上振れ方向に傾いていると指摘する。エネルギー、天候、AI関連のサプライチェーンを注視しており、圧力が続けば利上げが必要になる可能性があるという。クララ・ロンバルデリ氏は、原油高が持続的なインフレを招く場合、同行は利上げに踏み切る可能性があると警告した。長期化するエネルギーショックは、賃金やインフレ期待、価格設定に波及しかねないためだ。
ハト派にも独自の主張がある。サラ・ブリーデン副総裁は、企業がコスト削減によってエネルギーショックを吸収し、消費者に転嫁しない可能性を示唆した。テイラー氏とディングラ氏はともに、早すぎる引き締めに慎重になるよう警告している。
ディングラ氏によると、英国は2022年のような広範なインフレスパイラルのさなかにあるわけではなく、今回は物価上昇圧力がより限定的で、労働市場も弱まっている。同氏は、戦争によるインフレへの影響が冬までに明確になると予想している。
つまり同行は、利上げ自体には賛成する多数派がいる一方、その理由では意見が分かれたまま、利上げに踏み切る見通しだ。一方の陣営は、まだ表面化していない影響に備えるための保険だと主張する。もう一方は、いったい何に保険をかけているのかと疑問を呈する。冬になれば論争に決着がつくだろう。その頃には、2回目の利上げを正当化する必要が生じているかもしれない。