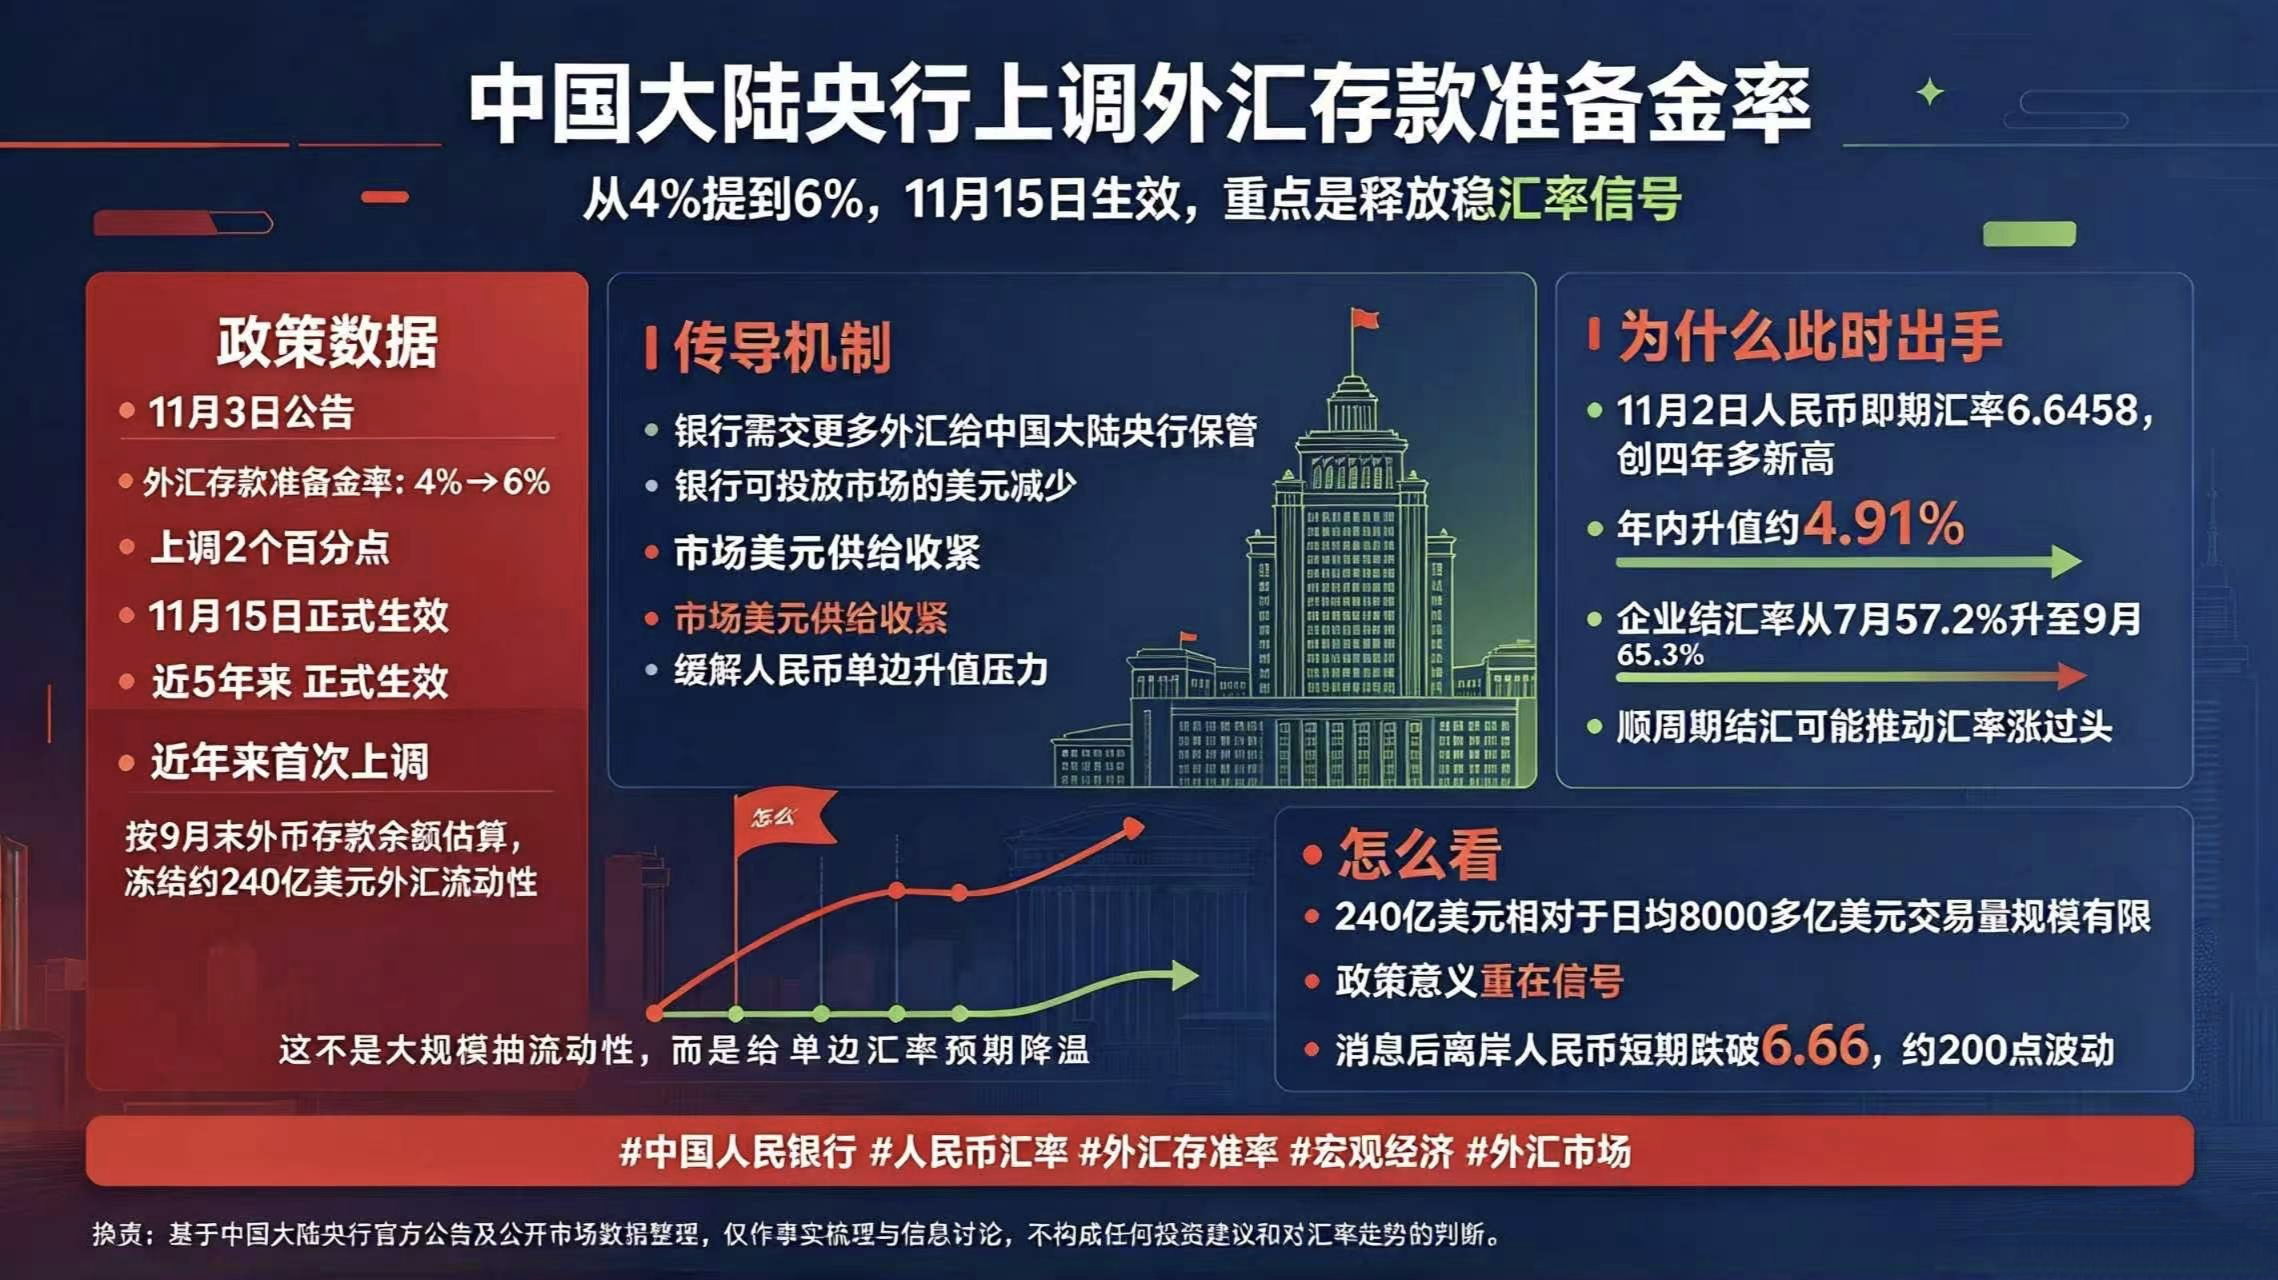
中国本土の中央銀行(中国人民銀行)が外貨預金準備率を引き上げた。これは事実だ。11月3日に発表された公告によると、準備率は4%から6%へ、2ポイント引き上げられ、11月15日に正式に発効する。引き上げは約5年ぶりとなる。
まずはデータを見てみよう。9月末時点の外貨預金残高を約1兆2,000億ドルとすると、今回の措置によって約240億ドルの外貨流動性が凍結される見込みだ。
この措置はどのように作用するのだろうか。外貨預金準備金とは、銀行が外貨預金を受け入れた後、その一定割合を中国本土の中央銀行に預ける仕組みだ。今回、その割合が4%から6%に引き上げられたことで、銀行が自由に使えるドルが減り、市場で人民元に交換されるドルも少なくなる。市場のドル供給が絞られれば、人民元高の勢いを和らげることができる。
なぜこのタイミングで実施されたのだろうか。為替レートを見れば分かる。11月2日、人民元のスポットレートは6.6458で取引を終え、4年余りぶりの高値を更新した。年初来の上昇率はすでに約4.91%に達している。重要なのは、人民元高が続くのを見た企業の外貨決済意欲が明らかに強まっており、外貨決済率が7月の57.2%から9月には65.3%へ上昇したことだ。こうした順周期的な動きは為替レートの上昇を行き過ぎたものにするおそれがある。中国本土の中央銀行がこのタイミングで措置を講じたのは、一方向への期待を冷ますためだ。
日平均8,000億ドルを超える人民元建て外国為替取引量と比べると、240億ドルという規模はそれほど大きくない。重要なのは、どれだけの流動性を吸収するかではなく、為替レートを安定させるという政策シグナルを発することだ。発表後、オフショア人民元はすぐに6.66を下回り、約200ポイント下落した。短期的な効果は確認できた。
#中国人民银行 #人民币汇率
免責事項:上記の内容は、中国本土の中央銀行による公式発表および公開市場データに基づいて整理したものであり、事実関係の整理と情報共有のみを目的としています。いかなる投資助言や為替相場の見通しを示すものでもありません。$HYPE $BNCB $SOL
まずはデータを見てみよう。9月末時点の外貨預金残高を約1兆2,000億ドルとすると、今回の措置によって約240億ドルの外貨流動性が凍結される見込みだ。
この措置はどのように作用するのだろうか。外貨預金準備金とは、銀行が外貨預金を受け入れた後、その一定割合を中国本土の中央銀行に預ける仕組みだ。今回、その割合が4%から6%に引き上げられたことで、銀行が自由に使えるドルが減り、市場で人民元に交換されるドルも少なくなる。市場のドル供給が絞られれば、人民元高の勢いを和らげることができる。
なぜこのタイミングで実施されたのだろうか。為替レートを見れば分かる。11月2日、人民元のスポットレートは6.6458で取引を終え、4年余りぶりの高値を更新した。年初来の上昇率はすでに約4.91%に達している。重要なのは、人民元高が続くのを見た企業の外貨決済意欲が明らかに強まっており、外貨決済率が7月の57.2%から9月には65.3%へ上昇したことだ。こうした順周期的な動きは為替レートの上昇を行き過ぎたものにするおそれがある。中国本土の中央銀行がこのタイミングで措置を講じたのは、一方向への期待を冷ますためだ。
日平均8,000億ドルを超える人民元建て外国為替取引量と比べると、240億ドルという規模はそれほど大きくない。重要なのは、どれだけの流動性を吸収するかではなく、為替レートを安定させるという政策シグナルを発することだ。発表後、オフショア人民元はすぐに6.66を下回り、約200ポイント下落した。短期的な効果は確認できた。
#中国人民银行 #人民币汇率
免責事項:上記の内容は、中国本土の中央銀行による公式発表および公開市場データに基づいて整理したものであり、事実関係の整理と情報共有のみを目的としています。いかなる投資助言や為替相場の見通しを示すものでもありません。$HYPE $BNCB $SOL