
このアップルの決算、良いのか悪いのかを理解するのに2回読み返しました。売上高もEPSも予想を大きく上回ったのに、株価は時間外取引で反落しました。
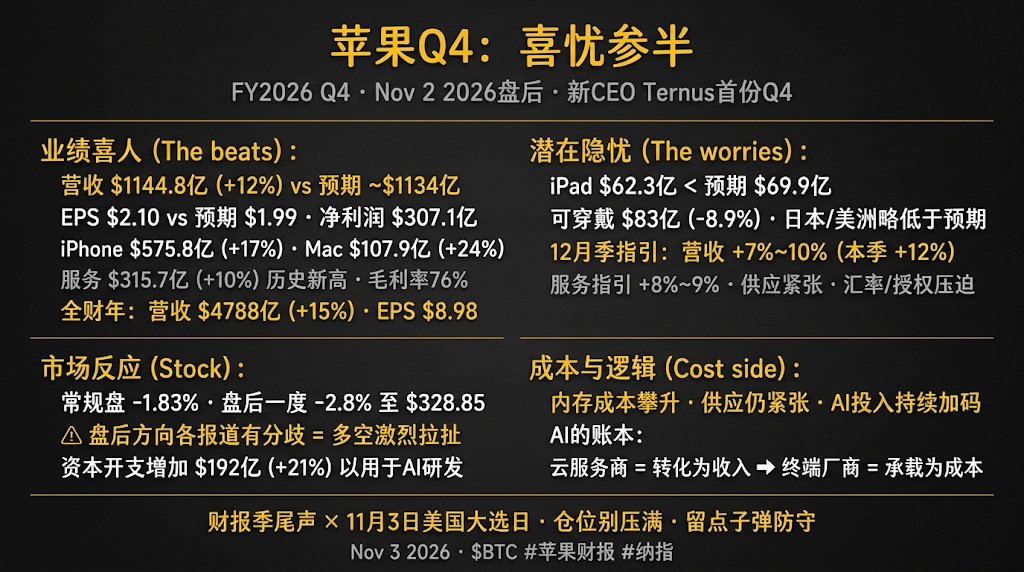
11月2日の時間外取引終了後、アップルは2026年度第4四半期(9月26日まで)の決算を発表しました。新CEOのJohn Ternus氏が就任してから初めての第4四半期決算です。売上高は1,144億8,000万ドルで、前年同期比12%増。市場予想の約1,134億ドルを上回り、会社自身のガイダンスである9〜11%増も上回りました。EPSは2.10ドルで、予想の1.99ドルを上回り、純利益は307億1,000万ドルでした。通期の売上高は4,788億ドルで15%増、EPSは8.98ドルとなり、いずれも過去最高を記録しました。
明るい材料は具体的だ。iPhoneの売上高は575.8億ドルで17%増となり、予想の566億ドルを上回った。Macは107.9億ドルで24%増と、予想の98.1億ドルを大幅に上回った。サービス事業は315.7億ドルで10%増となり、過去最高を更新。粗利益率は76%だった。中華圏も175億ドルと、予想の170億ドルを上回った。
問題はもう一方にある。iPadは62.3億ドルで、予想の69.9億ドルを下回った。ウェアラブル製品は83億ドルで、前年比7.9%減。日本と米州も予想をわずかに下回り、サービス事業は予想どおりにとどまり、サプライズはなかった。最も厳しいのは業績見通しだ。12月期の売上高成長率は7~10%とされ、今期の12%から一段減速。サービス事業の成長率も8~9%で、サードパーティーライセンスと為替による前四半期比の圧力にも言及した。経営陣はその原因を供給不足に求めている。
株価はどう動いた?Investing.comによると、アップル株は11月2日の通常取引で1.83%下落。決算発表後の時間外取引では、一時2.8%安の328.85ドルまで下げた。一方、決算発表直後の時間外取引では小幅上昇したとの報道もあり、情報源によって見方が分かれている。時間外取引は流動性が薄く、強気と弱気がせめぎ合っていることを示している。この見方の分かれ自体が、「明暗入り交じる」決算の証しだ。
私が最も気にしているのはコスト面だ。Investing.comの分析は、メモリーコスト、供給不足、AI投資の拡大を圧力要因として挙げている。決算前の予想でも、アップルは四半期中の値上げでメモリー価格の上昇を相殺しているとの指摘があった。前に書いたように、野村はメモリー不足が2028年まで続くと予想しており、中国のクラウド事業者も長期メモリー契約の獲得を急いでいる。AIにかかる費用は、グーグルやマイクロソフトにとっては収益につながる一方、アップルのような端末メーカーにとってはコストだ。
暗号資産市場にとっての意味はこうだ。決算シーズンも終盤に差しかかり、AIをめぐる議論は「誰が資金を投じているか」から「誰がその代金を払うのか」へと移りつつある。BTCとナスダックの相関は以前0.5~0.7で、大型株への投資家心理は慎重寄り。さらに11月3日は選挙日でもあり、選挙前の資金はあまり積極的には動かないと私は見ている。
どうなるかは分からないが、決算シーズンの終盤と選挙日が重なるのだから、ポジションを目いっぱい積まず、いくらか余力を残しておくに越したことはない。
アップルのような「稼いでいるが、業績見通しは減速」という状況は、天井のサインだと思う?それとも通常のギアチェンジ?