

巴菲特:鞋厂归零之后,错误还在增值
一家鞋厂,后来不值钱了。真正让巴菲特懊恼多年的,却不只这件事。他更疼的是:买它时没用现金,而是拿出了伯克希尔的股票。
1993年,伯克希尔发行25,203股A股,换来德克斯特鞋业。当时这不是一笔勉强做成的交易。巴菲特欣赏管理层,也看好公司的产品和经营记录。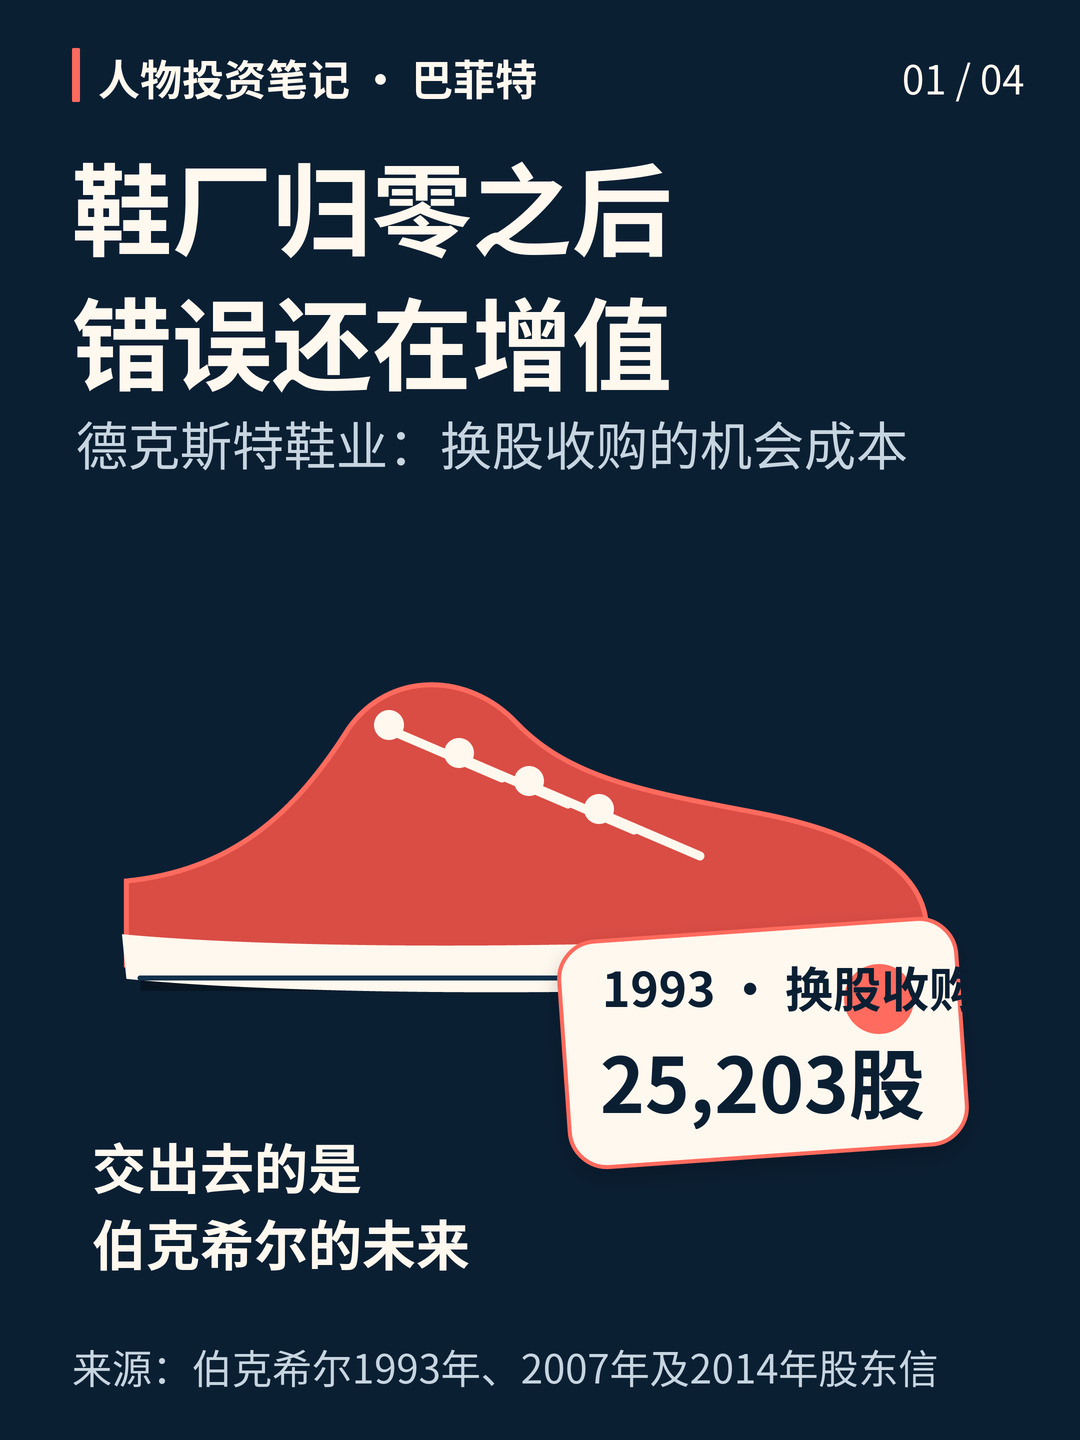
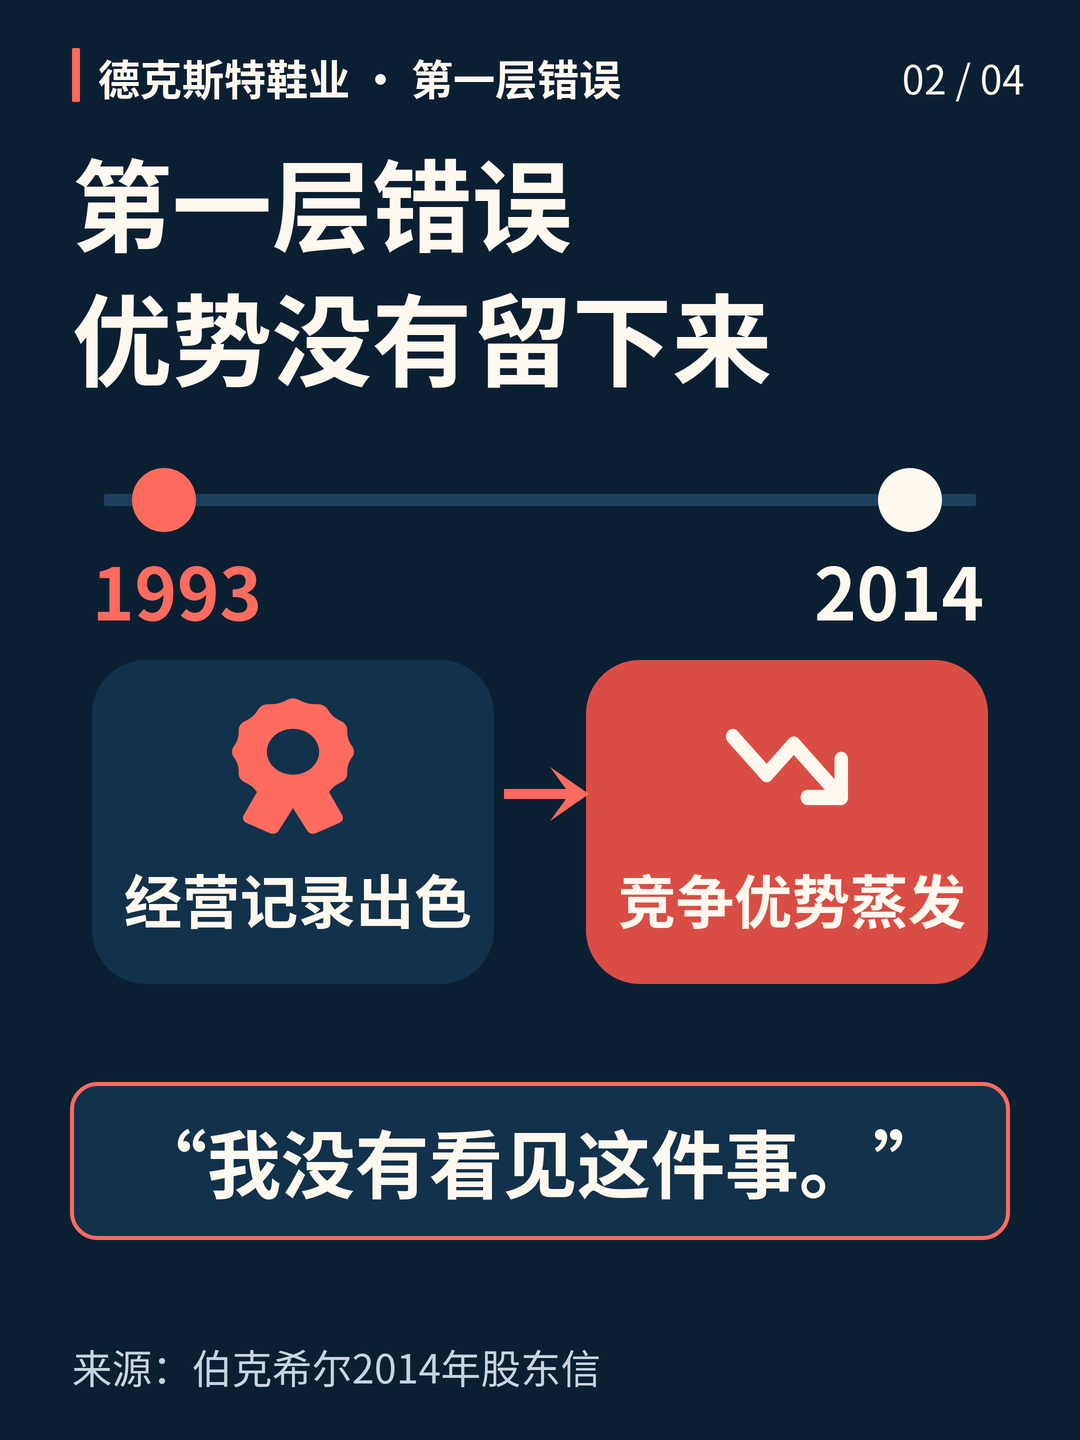
后来的变化很快。海外竞争削弱了德克斯特的优势。巴菲特在2014年股东信里写得很直:竞争优势很快蒸发,他没有看见这件事;公司价值随后归零。
故事如果只讲到这里,就是一次普通的看走眼。谁都会看错。
但德克斯特还有第二层账。
2007年年报里,巴菲特把收购价写为价值4.33亿美元的伯克希尔股票。他估算,到当时,这笔交易给股东造成的成本已经是35亿美元,相当于交出一家优秀企业的1.6%。到了2014年,他再次复盘,那批股票的市值已约57亿美元。两个数字对应不同年份,不是今天又亏了一遍。
这笔账最扎心的地方,是错误没有停在1993年。
假如用现金买错,损失大体被限定在那笔现金和后续投入里。用股票支付就不一样了。交出去的不是一张固定面额的支票,而是伯克希尔未来的一部分。鞋厂的优势消失后,那部分股票仍在继续增值。卖方当年拿到的资产越好,原股东错过的就越多。
所以,换股收购里的“价格”,不能只看签约那天。还要问一句:我拿去交换的东西,以后可能值多少?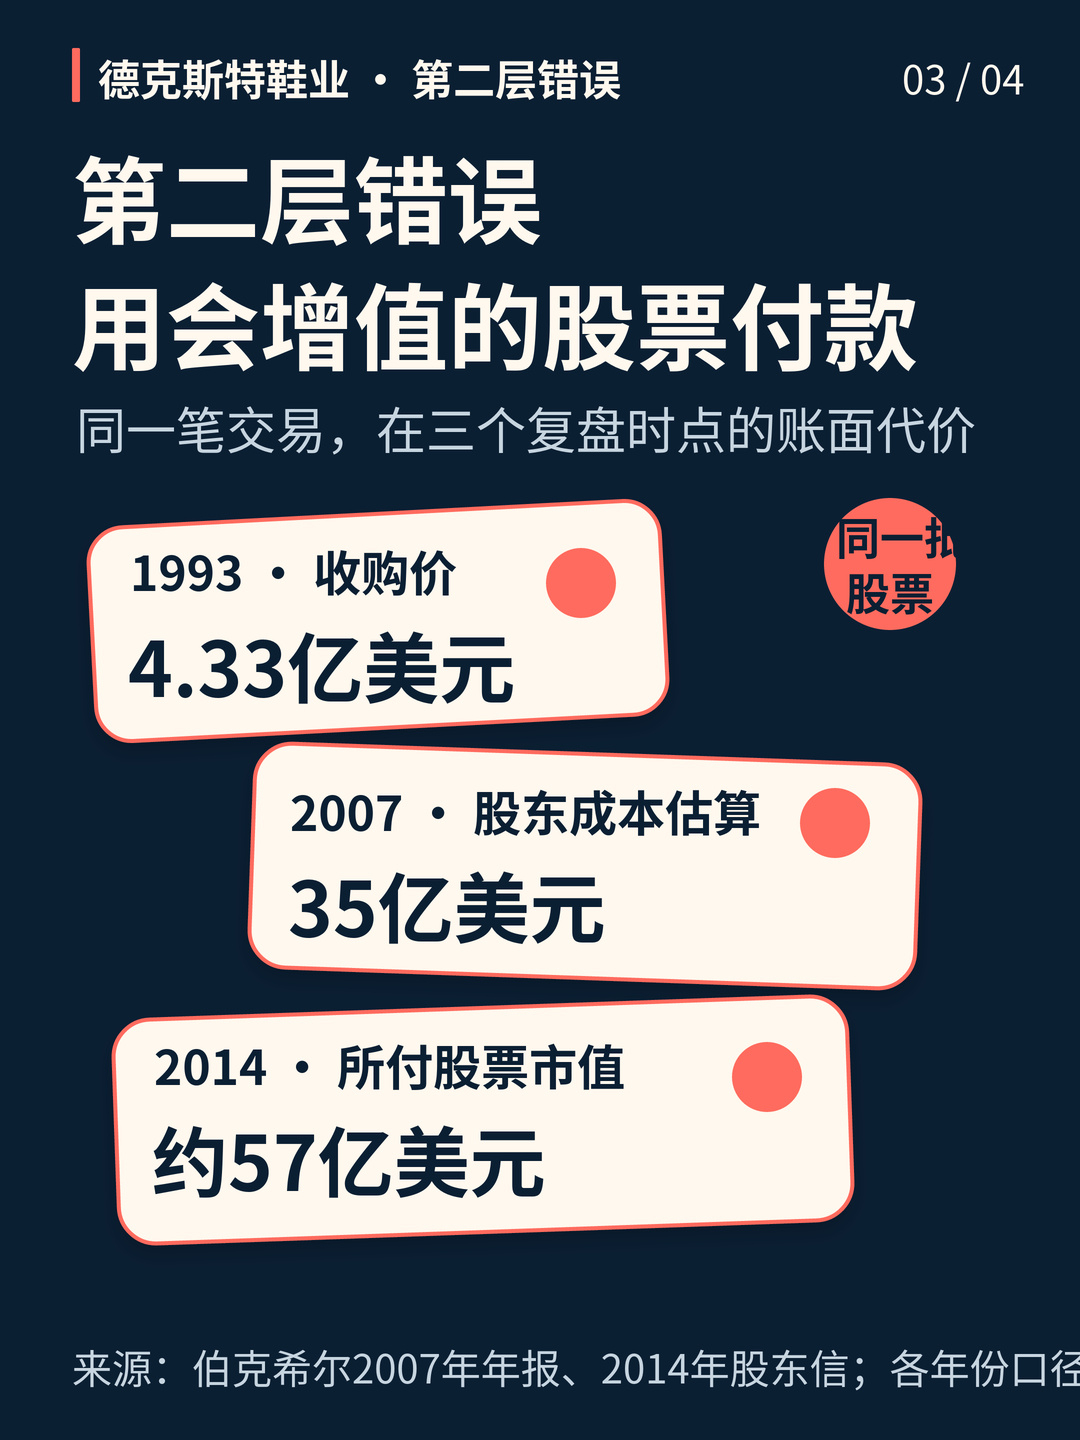
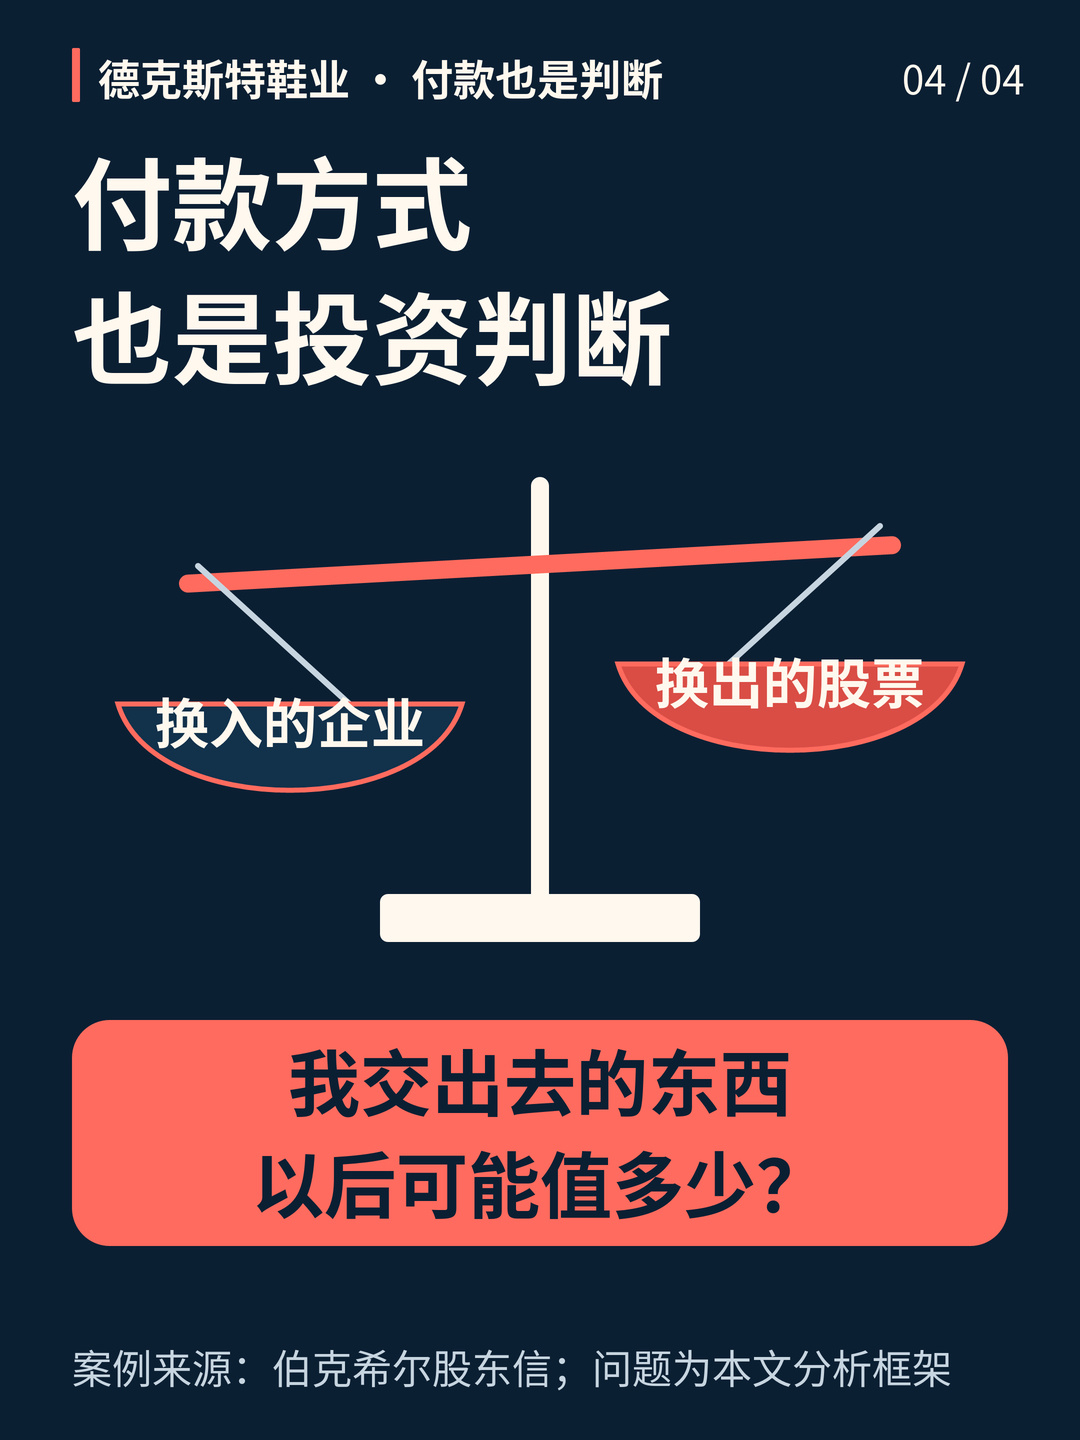
这也是巴菲特后来反复强调的界限:不能拿一家优秀企业的股票,去换一家平庸企业的所有权。问题不在于股票支付永远不好,而在于双方的价值必须经得起比较。尤其在卖方坚持要股票时,买方更该停下来想想,对方看见的究竟是什么。
德克斯特留下的,不是“别碰鞋厂”这种行业结论。制造业会变,消费偏好会变,低成本竞争也会来。真正难的是承认自己以为持久的优势,可能只有很短的生命。
还有付款那一刻的克制。
看错一门生意,已经够贵。再把自己最值钱、最会复利的资产递出去,错误就有了第二次生命。巴菲特最疼的教训,正在这里。

