#苹果财报喜忧参半
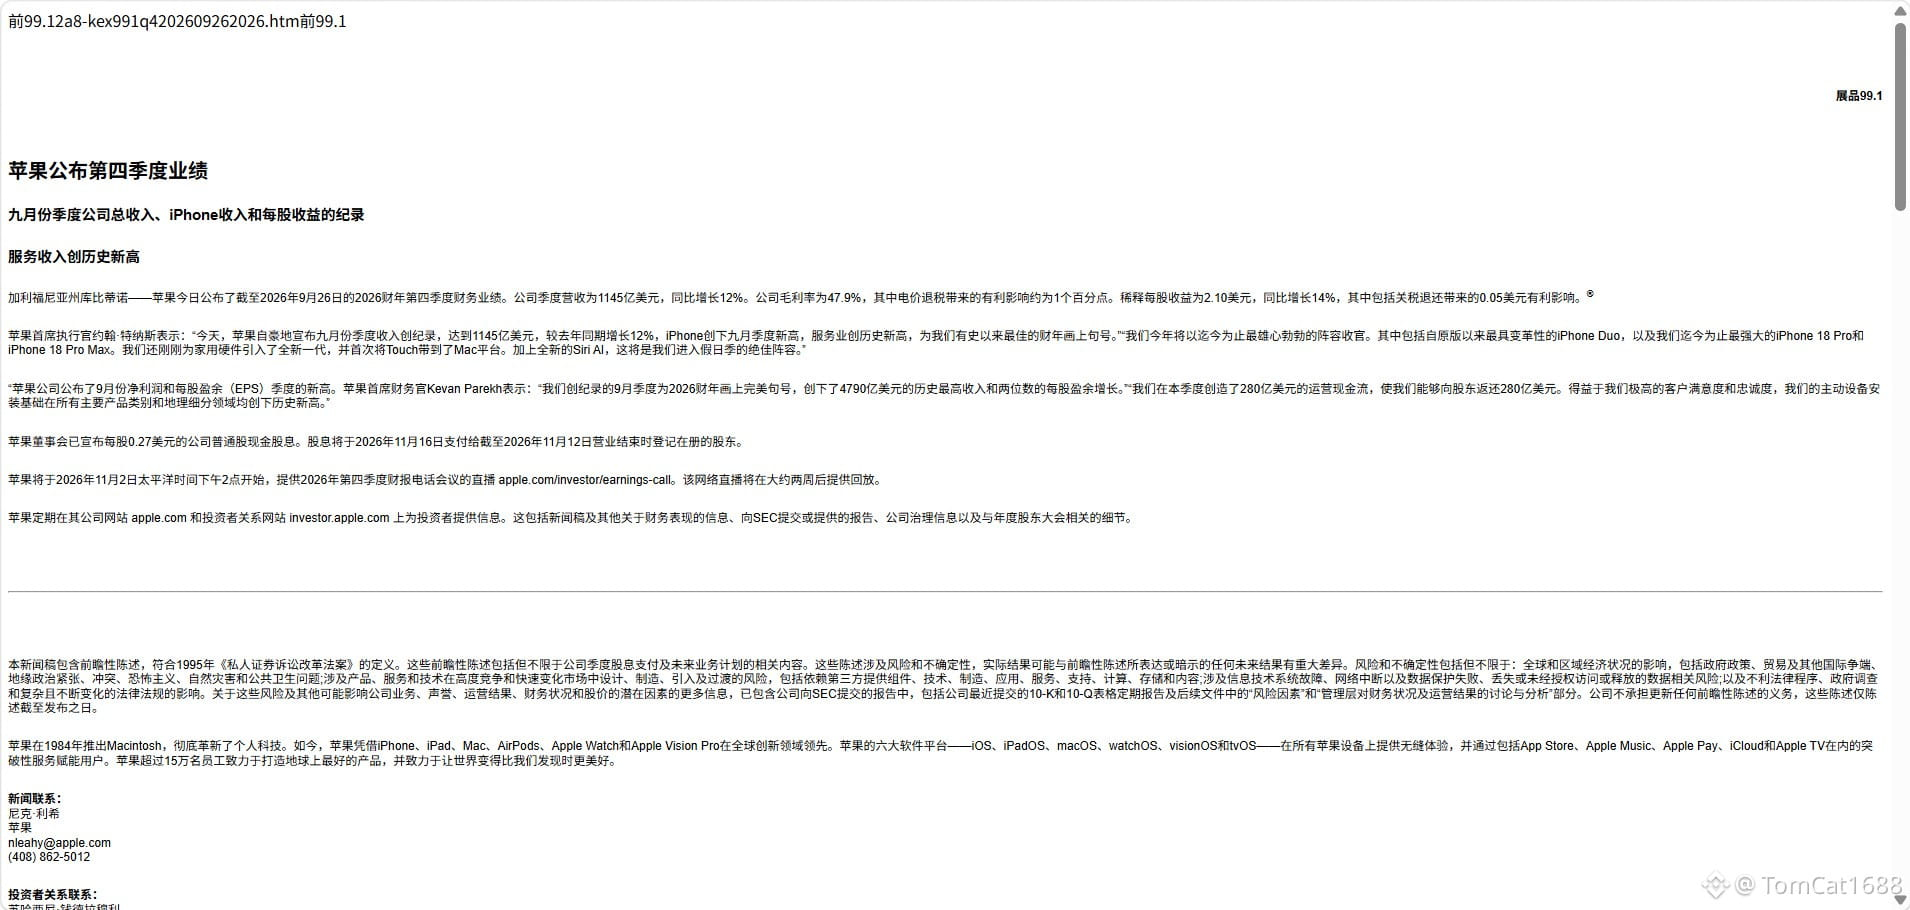
アップルの決算は、数字の上では好調だった。第4四半期の売上高は1,145億ドルで、前年同期比12%増。市場予想の1,133億5,000万ドルを上回った。EPSは2.10ドルで、予想の1.99ドルを上回った。iPhoneの売上高は575億8,000万ドルで17.5%増となり、9月期として過去最高を記録。Macも23.7%増加した。
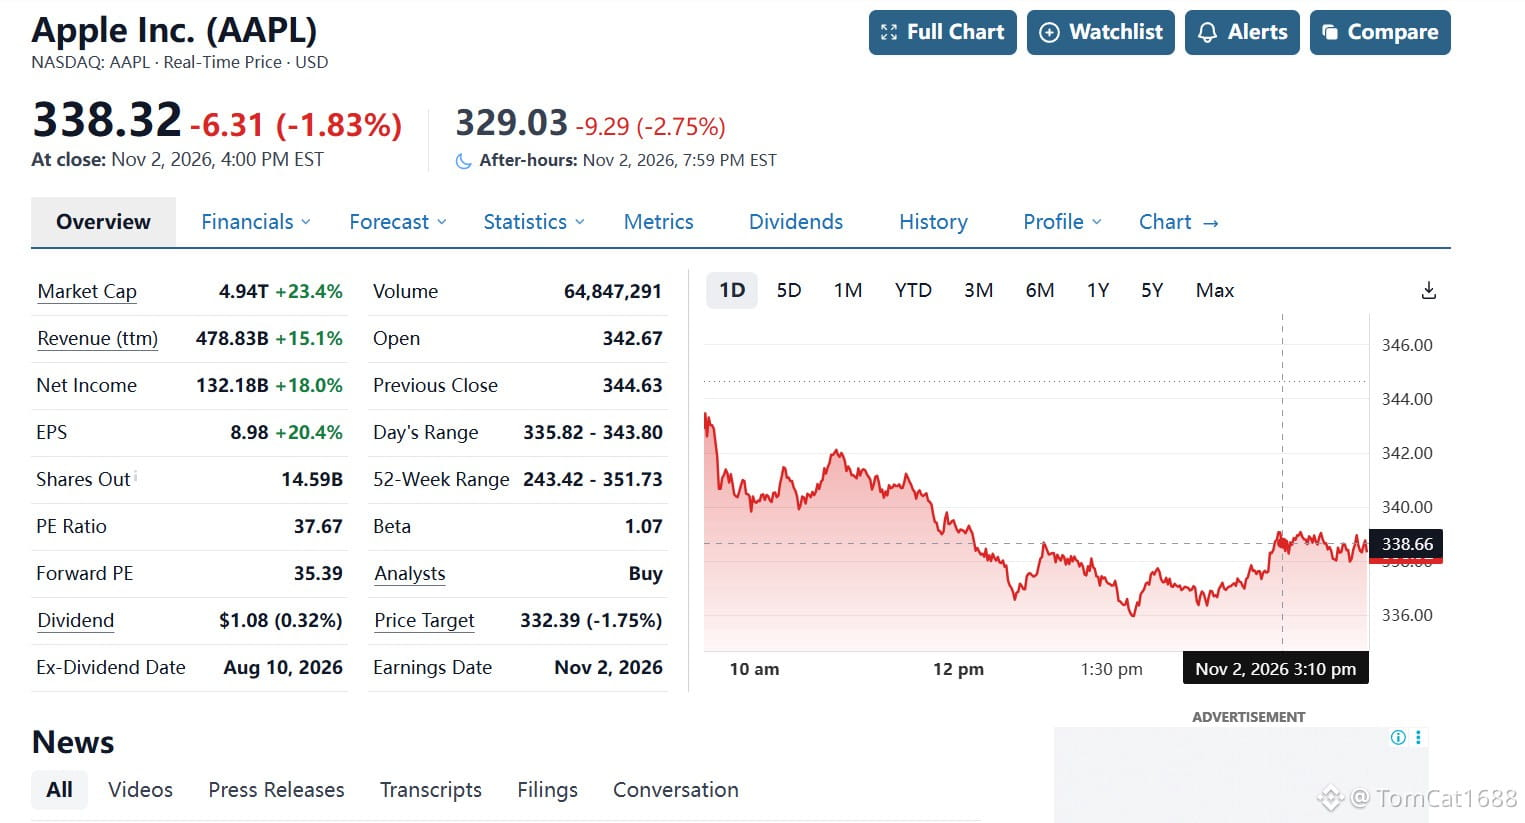
時間外取引で株価は約3%下落した。重荷となったのは次の四半期の見通しだ。アップルが示した次期売上高の伸び率は7〜10%で、今期の12%から減速する。粗利益率の見通しは45〜46%。今期は47.9%で、そのうち1ポイントは関税還付によるものだ。サービス部門の売上高の伸び率見通しは8〜9%で、今期の9.8%を下回る。
中国地域の売上高は175億4,000万ドルで、前年同期比21%増となったが、依然としてアナリスト予想には届かなかった。iPadは10.4%減、ウェアラブル製品は7.9%減だった。
もうひとつ注目すべき点は、在庫が57億ドルから145億ドルへ、前年同期比154%増加したことだ。アップルは値上がりを警戒してメモリーを買いだめしている。一部のコストは抑えられるが、粗利益率の低下までは食い止められない。
つまり、この決算の明るい材料はハードウェア、懸念材料は利益率と成長の鈍化だ。
市場が注目しているのは次の四半期だ
アップルの決算は、数字の上では好調だった。第4四半期の売上高は1,145億ドルで、前年同期比12%増。市場予想の1,133億5,000万ドルを上回った。EPSは2.10ドルで、予想の1.99ドルを上回った。iPhoneの売上高は575億8,000万ドルで17.5%増となり、9月期として過去最高を記録。Macも23.7%増加した。
時間外取引で株価は約3%下落した。重荷となったのは次の四半期の見通しだ。アップルが示した次期売上高の伸び率は7〜10%で、今期の12%から減速する。粗利益率の見通しは45〜46%。今期は47.9%で、そのうち1ポイントは関税還付によるものだ。サービス部門の売上高の伸び率見通しは8〜9%で、今期の9.8%を下回る。
中国地域の売上高は175億4,000万ドルで、前年同期比21%増となったが、依然としてアナリスト予想には届かなかった。iPadは10.4%減、ウェアラブル製品は7.9%減だった。
もうひとつ注目すべき点は、在庫が57億ドルから145億ドルへ、前年同期比154%増加したことだ。アップルは値上がりを警戒してメモリーを買いだめしている。一部のコストは抑えられるが、粗利益率の低下までは食い止められない。
つまり、この決算の明るい材料はハードウェア、懸念材料は利益率と成長の鈍化だ。
市場が注目しているのは次の四半期だ