MRVLがLITEを1,150億ドルで買収、どうして両方とも下がるのか
私は弱気派の見方に賛成だ。この買収はどう見ても、MRVLの株主が2028年のストーリーに前払いしているように見える。
まずはデータから。
米国株の月曜日、Marvellは光デバイスメーカーのLumentumを全株式交換で買収すると正式発表した。買収額は1,150億ドル。
Lumentumの株主は1株につきMarvell株4.5株を受け取る。発表時点で約1,132ドル相当となり、10月28日の終値に対して23.9%のプレミアムだった。
その代償として、Marvellの既存株主が保有する合併後の会社の持ち分は67%に減り、Lumentumの株主が33%を手にする。
この買収が完了するのは2028年上半期の予定で、両社の株主と規制当局の承認も必要だ。
価格の反応のほうが、発表よりずっと正直だ。
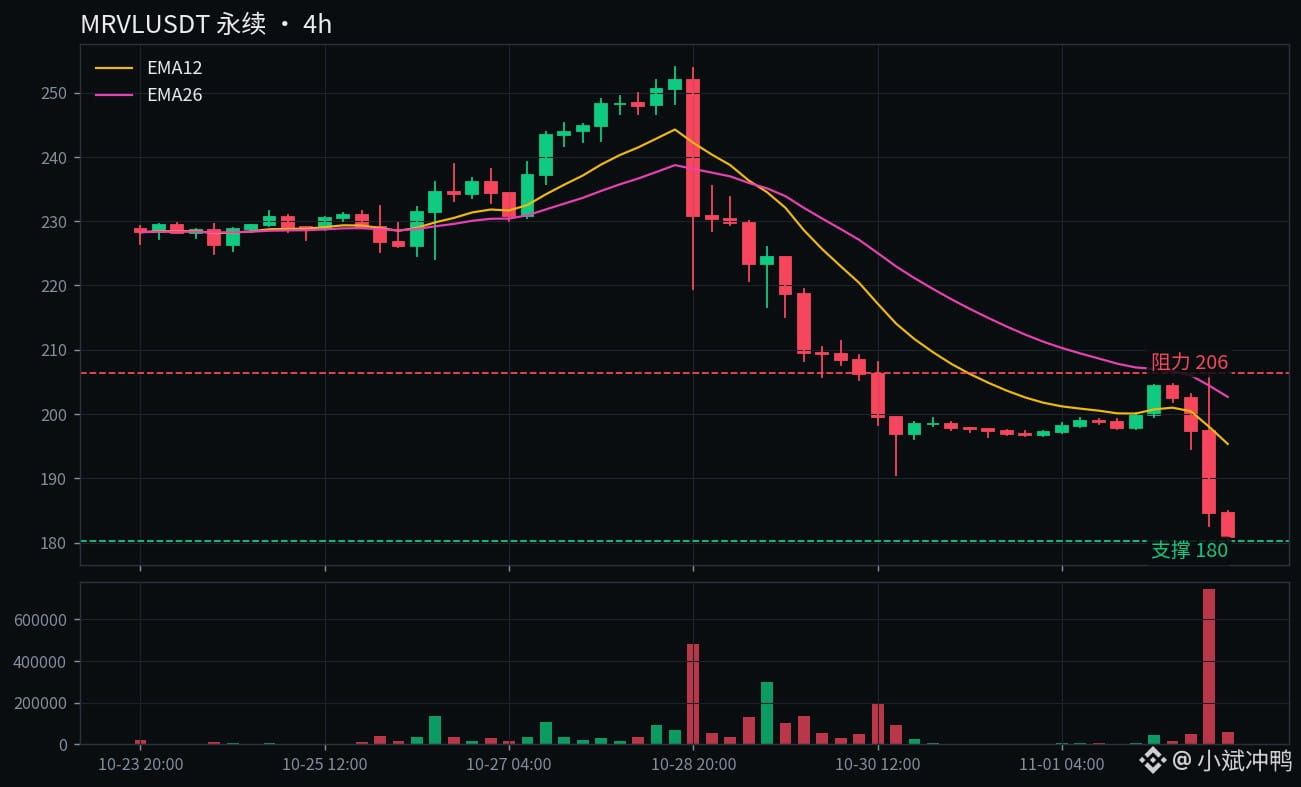
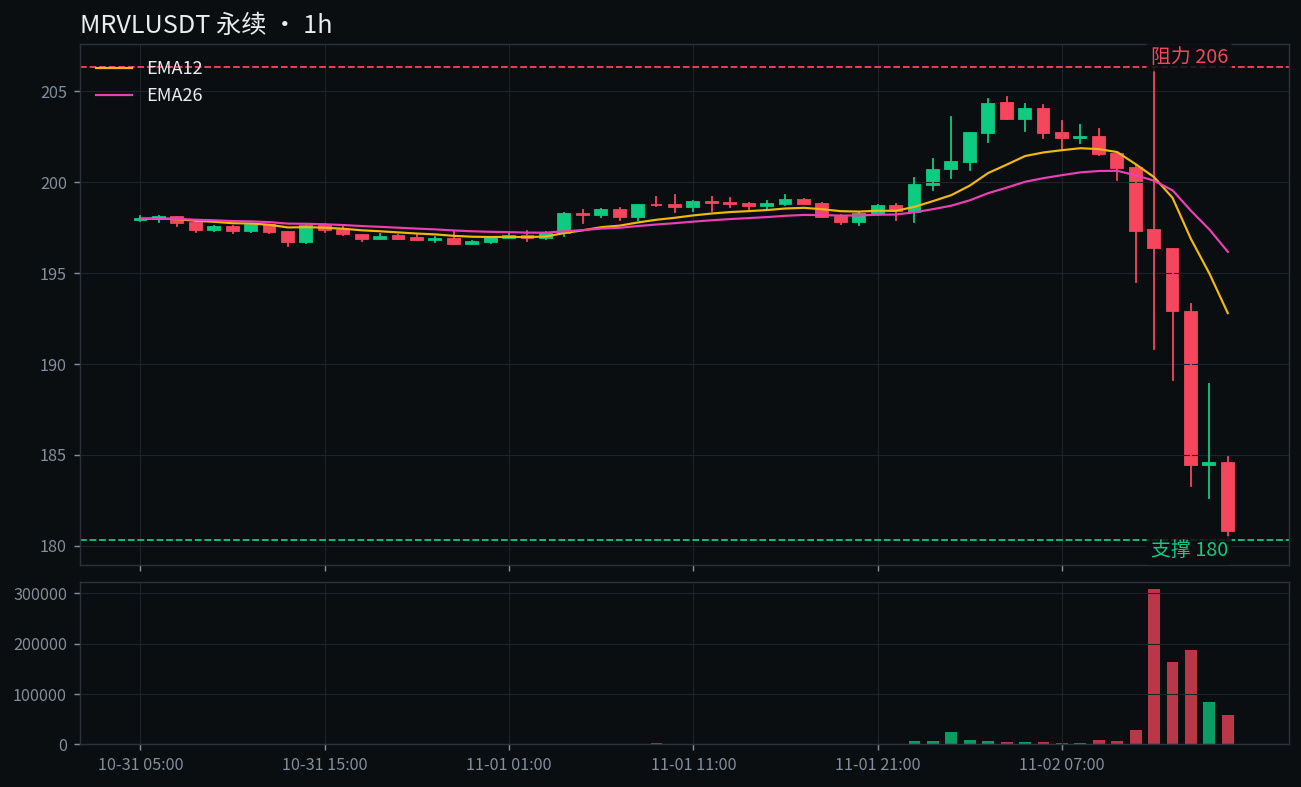
MRVLトークンは24時間で9.3%下落し、現在の価格は180.65。24時間の高値は206.32、安値は180.26で、契約の取引高は1億7,900万ドル。
LITEトークンはさらにひどく、24時間で14.2%下落して729.6となった。
株式交換比率の4.5株で換算すると、発表時に1,132ドルだった買収対価は、MRVLの下落につられて約813ドルまで縮小し、3割近く目減りした。
驚くのは、トークンの現在価格729.6が換算価値をさらに下回っていることだ。市場はこの価格すら認めていない。
強気派の主張はこうだ。
Lumentumは本当に稼いでいる企業だ。前四半期の売上高は136.5%増の12.6億ドル、次の四半期の売上高見通しは15.75億〜16.25億ドル。
Marvell経営陣の試算も見栄えがいい。合併後は5,500億ドル規模の市場をカバーし、年間10億ドル超の相乗効果を実現。買収完了後の初年度から調整後1株利益を押し上げるとしている。
暴落のなかでも、StifelとPiper Sandlerは強気判断を維持。Marvellが10月の投資家向け説明会で描いた成長シナリオも大きく、2028年の売上高は200億ドル、2031年には700億〜900億ドルを見込む。
弱気派の主張はこうだ。
どれだけ大きな成長シナリオを描いても、買収完了は2028年まで待たなければならず、相乗効果が出るのはさらに先の2029年以降。株価は今日、希薄化の代償を払わされる。
Marvellは過去5日間で20.65%、過去1カ月で33.41%下落している。今回の買収発表は、もともと下落していた流れにさらに一撃を加えただけだ。
情報が漏れた日にはすでに13%下落し、正式発表当日にもさらに6.5%下落した。買収案件で両社の株主が同じ日に損をするのは、あまり見かけない。
Broadcomも同じ市場で競争している。Googleのカスタムチップ事業で最も大きな利益を、Marvellが先に手にすることはそもそもできない。
私の考え。
要するに、この買収で買っているのはLumentumの現在の利益ではなく、AIラックの光インターコネクト分野での発言力だ。
発言力は四半期ごとに納品できるものではないが、希薄化はすぐに現れる。33%は33%だ。
私は弱気派の見方をより信頼している。少なくとも買収完了の不確実性が解消されるまでは、市場が先回りしてバリュエーションを回復させる理由はない。
シナリオ分析。
206.32を回復して、そこを維持できれば、私の見立て違いだ。希薄化の悪材料は織り込み済みとなり、次は節目の220を目指す。
180.26という24時間安値を割り込めば、売り圧力はまだ終わっていないということ。次は節目の170が目安だ。
11月26日にはMarvell自身が決算を発表する。2028年の売上高200億ドルという見通しを維持できるかが、次の試金石だ。
私がどうするつもりか。
さっき空売りを入れた。206を回復したら手仕舞いし、180を割ったら持ち続ける。
この水準で買いを追うのは、2028年のストーリーに前払いするのと同じだ。私はそんなカモにはなりたくない。
みんなはどう思う?市場が先に反応しすぎて206.32を回復し、私の見立てを覆すのか。それとも希薄化という重荷が先に価格を180.26割れまで押し下げるのか?私は後者だと思う。あなたは?
$MRVL $LITE $AVGO
#Marvell #半導体
私は弱気派の見方に賛成だ。この買収はどう見ても、MRVLの株主が2028年のストーリーに前払いしているように見える。
まずはデータから。
米国株の月曜日、Marvellは光デバイスメーカーのLumentumを全株式交換で買収すると正式発表した。買収額は1,150億ドル。
Lumentumの株主は1株につきMarvell株4.5株を受け取る。発表時点で約1,132ドル相当となり、10月28日の終値に対して23.9%のプレミアムだった。
その代償として、Marvellの既存株主が保有する合併後の会社の持ち分は67%に減り、Lumentumの株主が33%を手にする。
この買収が完了するのは2028年上半期の予定で、両社の株主と規制当局の承認も必要だ。
価格の反応のほうが、発表よりずっと正直だ。
MRVLトークンは24時間で9.3%下落し、現在の価格は180.65。24時間の高値は206.32、安値は180.26で、契約の取引高は1億7,900万ドル。
LITEトークンはさらにひどく、24時間で14.2%下落して729.6となった。
株式交換比率の4.5株で換算すると、発表時に1,132ドルだった買収対価は、MRVLの下落につられて約813ドルまで縮小し、3割近く目減りした。
驚くのは、トークンの現在価格729.6が換算価値をさらに下回っていることだ。市場はこの価格すら認めていない。
強気派の主張はこうだ。
Lumentumは本当に稼いでいる企業だ。前四半期の売上高は136.5%増の12.6億ドル、次の四半期の売上高見通しは15.75億〜16.25億ドル。
Marvell経営陣の試算も見栄えがいい。合併後は5,500億ドル規模の市場をカバーし、年間10億ドル超の相乗効果を実現。買収完了後の初年度から調整後1株利益を押し上げるとしている。
暴落のなかでも、StifelとPiper Sandlerは強気判断を維持。Marvellが10月の投資家向け説明会で描いた成長シナリオも大きく、2028年の売上高は200億ドル、2031年には700億〜900億ドルを見込む。
弱気派の主張はこうだ。
どれだけ大きな成長シナリオを描いても、買収完了は2028年まで待たなければならず、相乗効果が出るのはさらに先の2029年以降。株価は今日、希薄化の代償を払わされる。
Marvellは過去5日間で20.65%、過去1カ月で33.41%下落している。今回の買収発表は、もともと下落していた流れにさらに一撃を加えただけだ。
情報が漏れた日にはすでに13%下落し、正式発表当日にもさらに6.5%下落した。買収案件で両社の株主が同じ日に損をするのは、あまり見かけない。
Broadcomも同じ市場で競争している。Googleのカスタムチップ事業で最も大きな利益を、Marvellが先に手にすることはそもそもできない。
私の考え。
要するに、この買収で買っているのはLumentumの現在の利益ではなく、AIラックの光インターコネクト分野での発言力だ。
発言力は四半期ごとに納品できるものではないが、希薄化はすぐに現れる。33%は33%だ。
私は弱気派の見方をより信頼している。少なくとも買収完了の不確実性が解消されるまでは、市場が先回りしてバリュエーションを回復させる理由はない。
シナリオ分析。
206.32を回復して、そこを維持できれば、私の見立て違いだ。希薄化の悪材料は織り込み済みとなり、次は節目の220を目指す。
180.26という24時間安値を割り込めば、売り圧力はまだ終わっていないということ。次は節目の170が目安だ。
11月26日にはMarvell自身が決算を発表する。2028年の売上高200億ドルという見通しを維持できるかが、次の試金石だ。
私がどうするつもりか。
さっき空売りを入れた。206を回復したら手仕舞いし、180を割ったら持ち続ける。
この水準で買いを追うのは、2028年のストーリーに前払いするのと同じだ。私はそんなカモにはなりたくない。
みんなはどう思う?市場が先に反応しすぎて206.32を回復し、私の見立てを覆すのか。それとも希薄化という重荷が先に価格を180.26割れまで押し下げるのか?私は後者だと思う。あなたは?
$MRVL $LITE $AVGO
#Marvell #半導体