もし誰かがボーイング株を保有していると言ったら、私の最初の反応はこうです。「買値で売って、ボーイングとはそれでおしまいにしよう」
今、ボーイングが投資先として好ましくない理由を簡単に見ていきましょう。
ボーイングをはじめ、世界的に有名で日常的にサービスを利用する大企業の株を人々が買う理由は、簡単に理解できます。業界トップクラスで誰もが知る企業なので、投資先としてこれ以上ないほど安全に感じられるのでしょう。しかし、それは誤解です。感情を脇に置き、完全に冷静な計算に基づいて分析する必要があります。
心理的には、軍事用ソフトウェアで収益を上げるパランティアのような企業よりも、民間航空機事業を手がけるボーイングのような馴染みのある企業を保有するほうが、ずっと安心できます。しかし、企業は事実に基づいて評価しなければなりません。
ボーイングの何が問題なのでしょうか?
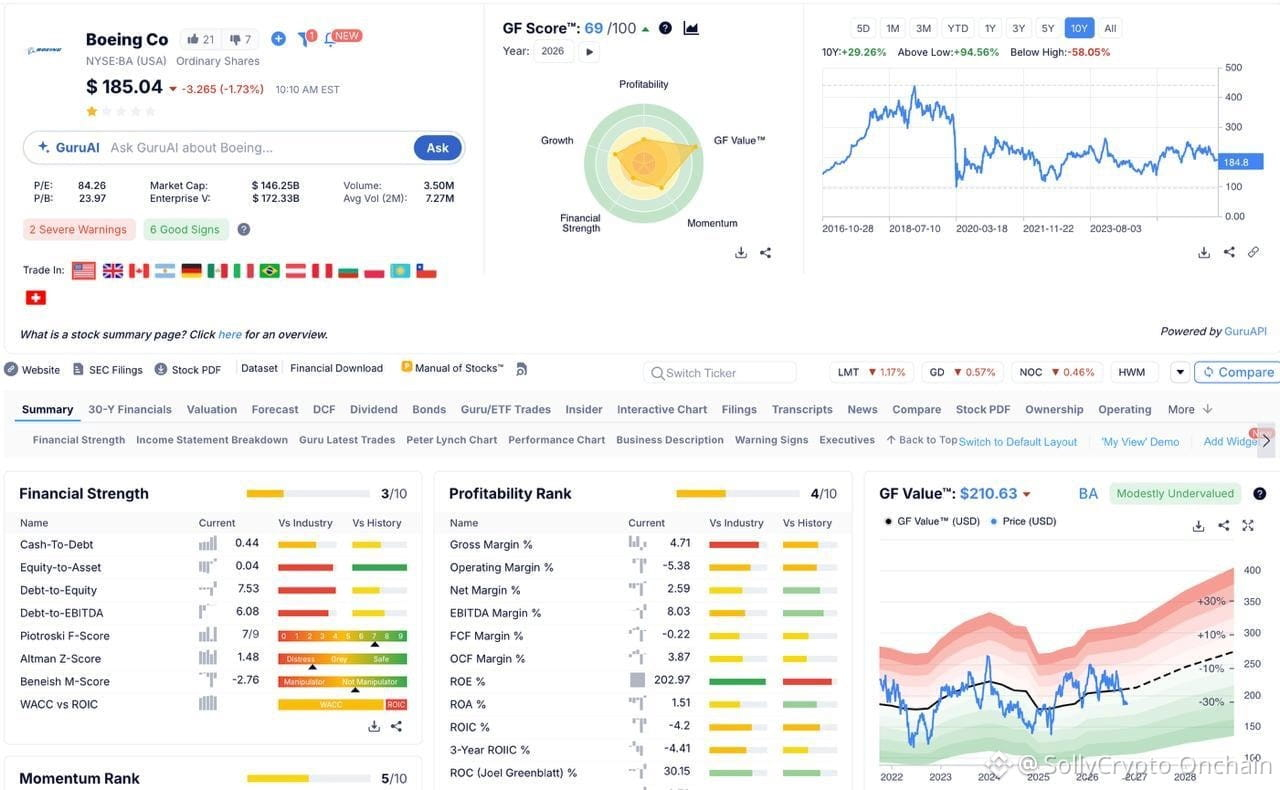
財務報告書の分析方法がまったくわからなくても、GuruFocusの概要を開けば十分です。そこにある評価は、どれも黄色か赤です。ボーイングの財務健全性は極めて脆弱です。
冷静に事実を見てみましょう。
• キャッシュフロー:フリーキャッシュフロー(FCF)は依然としてマイナスです。営業キャッシュフローでは設備投資をまかなえていません。
• 債務負担:負債資本倍率は危険なほど高く、明らかな警告サインです。同社は深刻な経営圧力にさらされています。
• 収益性:粗利益率は19%から5%未満へと急落しています(業界水準と比べて非常に低い結果です)。営業利益率はさらに大きく落ち込み、-5.42%にまで低下しています。
• 資本効率:投下資本利益率(ROIC)と加重平均資本コスト(WACC)に関する指標は、極めて低水準です。
バリュエーション倍率も正当化できないほど高く、PER84倍は業界でも最悪の水準の一つです。
また、同社がコロナ禍の危機から実質的に回復したことは一度もない点も強調しておくべきでしょう。
ボーイングの客観的な強みは、積み上がった膨大な受注残に支えられた経済的な堀だけです。しかし、それでも現在の根本的な問題を補うには至りません。
🚫 現在、ボーイングは次のような投資先には適していません。
• ポートフォリオの土台:突出した債務リスクと事業運営の非効率性があるため。
今、ボーイングが投資先として好ましくない理由を簡単に見ていきましょう。
ボーイングをはじめ、世界的に有名で日常的にサービスを利用する大企業の株を人々が買う理由は、簡単に理解できます。業界トップクラスで誰もが知る企業なので、投資先としてこれ以上ないほど安全に感じられるのでしょう。しかし、それは誤解です。感情を脇に置き、完全に冷静な計算に基づいて分析する必要があります。
心理的には、軍事用ソフトウェアで収益を上げるパランティアのような企業よりも、民間航空機事業を手がけるボーイングのような馴染みのある企業を保有するほうが、ずっと安心できます。しかし、企業は事実に基づいて評価しなければなりません。
ボーイングの何が問題なのでしょうか?
財務報告書の分析方法がまったくわからなくても、GuruFocusの概要を開けば十分です。そこにある評価は、どれも黄色か赤です。ボーイングの財務健全性は極めて脆弱です。
冷静に事実を見てみましょう。
• キャッシュフロー:フリーキャッシュフロー(FCF)は依然としてマイナスです。営業キャッシュフローでは設備投資をまかなえていません。
• 債務負担:負債資本倍率は危険なほど高く、明らかな警告サインです。同社は深刻な経営圧力にさらされています。
• 収益性:粗利益率は19%から5%未満へと急落しています(業界水準と比べて非常に低い結果です)。営業利益率はさらに大きく落ち込み、-5.42%にまで低下しています。
• 資本効率:投下資本利益率(ROIC)と加重平均資本コスト(WACC)に関する指標は、極めて低水準です。
バリュエーション倍率も正当化できないほど高く、PER84倍は業界でも最悪の水準の一つです。
また、同社がコロナ禍の危機から実質的に回復したことは一度もない点も強調しておくべきでしょう。
ボーイングの客観的な強みは、積み上がった膨大な受注残に支えられた経済的な堀だけです。しかし、それでも現在の根本的な問題を補うには至りません。
🚫 現在、ボーイングは次のような投資先には適していません。
• ポートフォリオの土台:突出した債務リスクと事業運営の非効率性があるため。