$SAMSUNG には、良い問題と悪い問題が同時にあります。AIメモリーチップの需要は急速に伸びており、同社は過去最高の利益を上げています。しかし投資家は、この成長がどれほど長く続くのか、依然として疑問視しています。今、私が最も重要だと思うのはその点です。
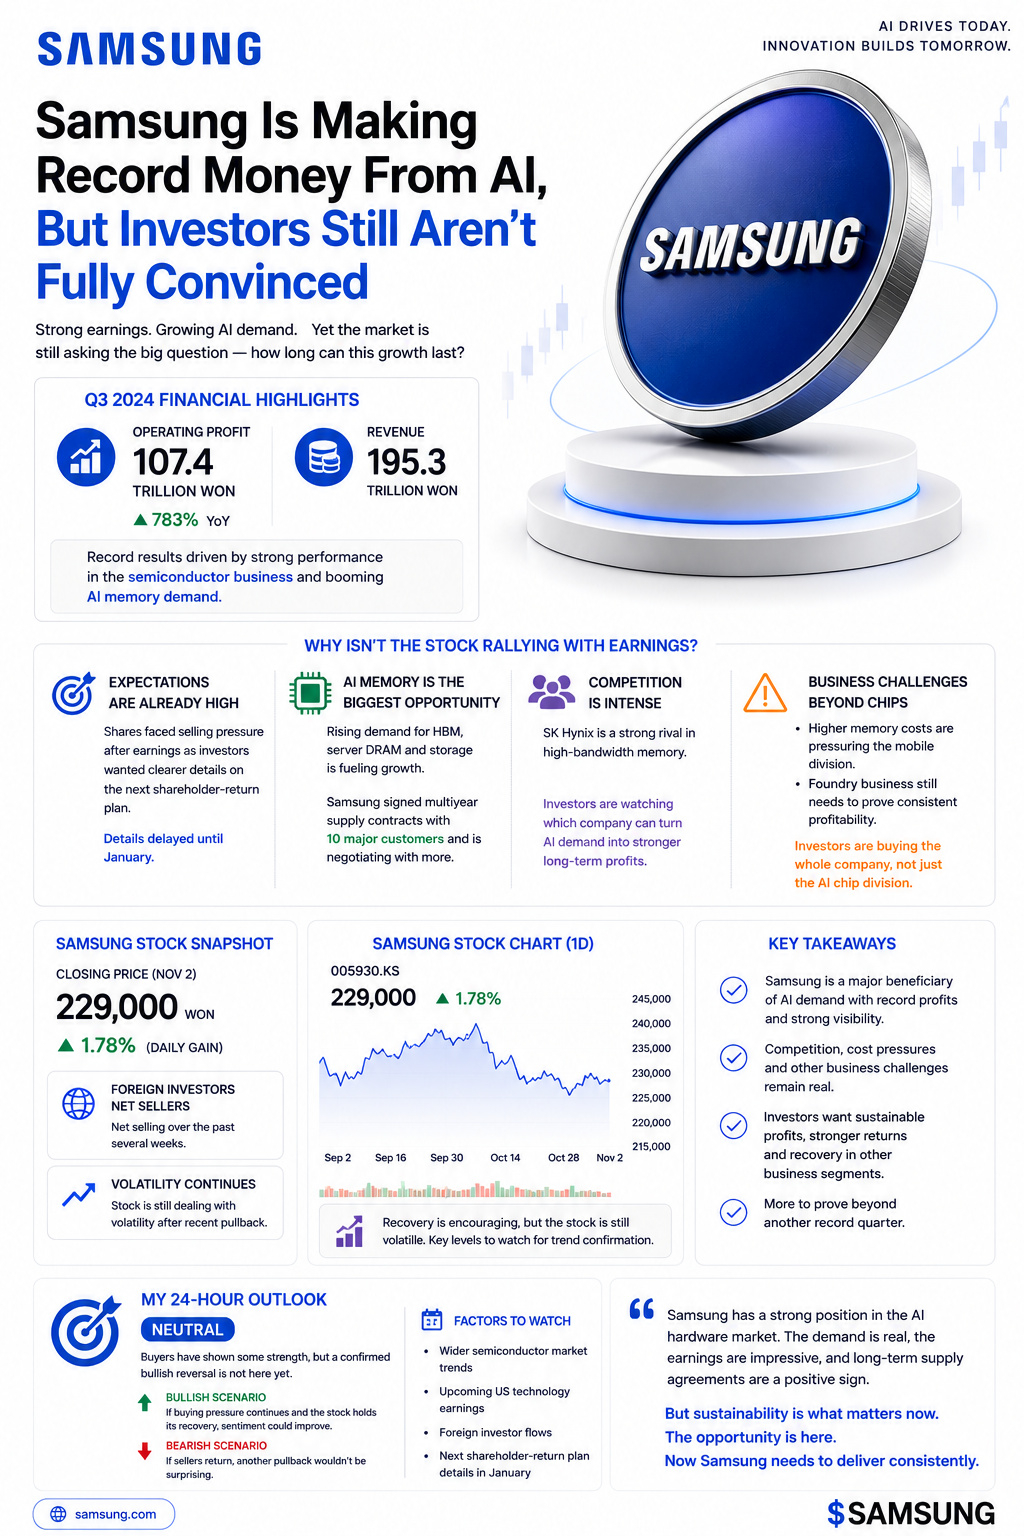
サムスン電子は先ごろ、第3四半期の営業利益が107.4兆ウォンとなり、前年同期比783%増だったと発表しました。売上高は195.3兆ウォンに達しました。いずれも非常に大きな数字です。業績を大きく押し上げているのは半導体事業で、AI関連のメモリー需要が重要な役割を果たしています。
それなのに、なぜ株価は同じような勢いで上昇していないのでしょうか?
すでに期待が高まっているからです。サムスンの株価は決算発表後に売り圧力にさらされました。投資家が次の株主還元策について、より明確な説明を求めていたことも一因です。同社は詳細の発表を1月まで延期しました。過去最高の業績を達成しても株価が伸び悩む場合、市場はたいてい直近の決算より先を見ていることを意味します。
AI向けメモリー事業は、現時点でサムスンにとって明らかに最大の成長機会です。企業がより大規模なAIデータセンターを構築するなか、広帯域メモリー、サーバー向けDRAM、ストレージ製品の重要性が高まっています。サムスンは主要顧客10社と複数年にわたる供給契約を結び、さらに多くの企業と交渉を進めています。将来の需要をより見通しやすくなるため、これは明るい材料です。
ただし、注意点もあります。
この機会を追い求めているのはサムスンだけではありません。広帯域メモリーではSKハイニックスが依然として有力な競合であり、投資家はAI需要を長期的な利益の拡大につなげられるのがどちらの企業なのか、注視しています。大手半導体メーカーだからといって、AI市場のあらゆる分野でサムスンが勝つとは限りません。
半導体事業以外にも課題があります。メモリーコストの上昇がサムスンのモバイル部門を圧迫しています。また、ファウンドリー事業も、安定して利益を上げられることをまだ証明する必要があります。投資家が買っているのはAIチップ部門だけではなく、会社全体だからこそ、こうした問題も重要です。
報道された終値データによると、サムスン株は11月2日に約22万9,000ウォンで取引を終え、前日比で約1.78%上昇しました。反発は心強いものの、株価は最近の下落後もなお不安定な値動きが続いています。海外投資家もここ数週間は売り越しており、注視すべき点です。
今後24時間の見方は中立です。買い手の勢いは見られますが、まだ強気相場への転換が確認されたとは言えません。買い圧力が続き、株価が最近の反発水準を維持できれば、投資家心理が改善する可能性があります。売り手が戻ってくれば、再び下落しても不思議ではありません。半導体市場全体の動向や、今後発表される米テクノロジー企業の決算も、株価の方向性に影響する可能性があります。
サムスンはAIハードウェア市場で依然として強い立場にあると考えています。需要は本物で、業績も目覚ましく、長期供給契約も好材料です。しかし、過去最高の四半期業績を再び報告するだけでは、同社が証明すべきことはまだ残っています。
投資家が知りたいのは、こうした利益が持続するのか、先端メモリー分野でより効果的に競争できるのか、そして他の事業を立て直せるのかという点です。
AI関連の見出しに浮かれるのではなく、私ならそこに注目します。
サムスンにはチャンスがあります。あとは安定して成果を出す必要があります。