#美国10月非农出炉:降息还有戏吗? 11月6日に明らかになる。しかしFRBは先週、政策金利を3.75%~4.00%に据え置いたばかりで、地区連銀総裁と理事が連携して利上げを求め反対票を投じるという、34年ぶりの事態まで起きた。
現在の核心的な論理は明快だ。
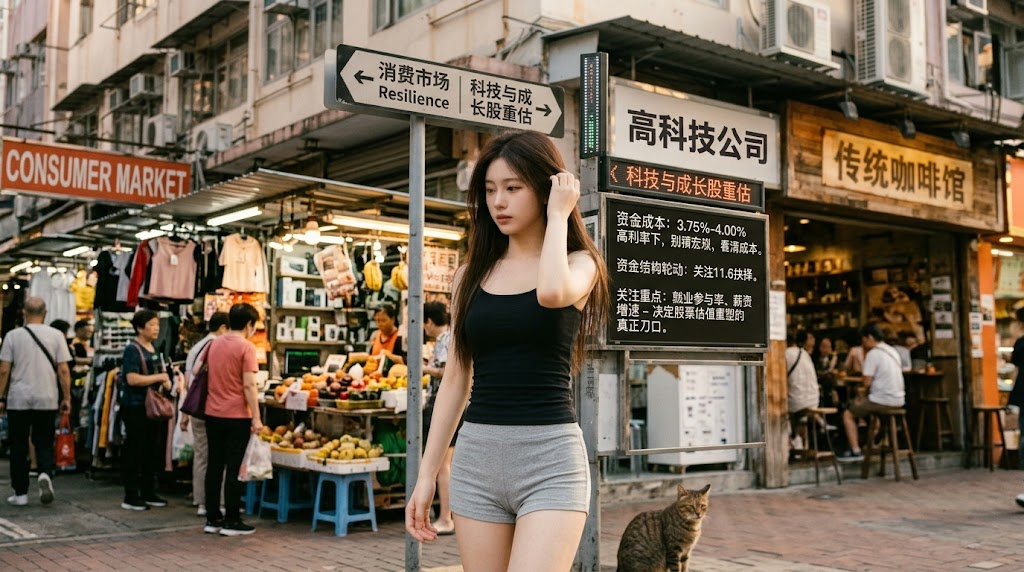
利下げが見込めないケース:10月の非農業部門雇用者数の伸びが強く、PCEインフレ率が3.1%であることを踏まえれば、FRBは12月に利下げを見送る。高金利が続き、ハイテク株のバリュエーションは圧迫される一方、底堅い経済が消費関連株や工業株を支える。
利下げが見込めるケース:非農業部門雇用者数が予想を大幅に下回り、失業率が急上昇した場合に限り、インフレ抑制より景気後退の回避が優先される。その場合、米国債利回りが反転し、資金が再びグロース株へ流れ込む。
マクロを当てようとせず、資金調達コストを見極めよう。金利が下がらなければ、株式市場では銘柄間のローテーションが続く。11月6日に発表される労働参加率と賃金上昇率に注目しよう。これこそ、保有株のバリュエーションが見直されるかどうかを決める真の分岐点だ。
$ARIA $LYN $EVAA
現在の核心的な論理は明快だ。
利下げが見込めないケース:10月の非農業部門雇用者数の伸びが強く、PCEインフレ率が3.1%であることを踏まえれば、FRBは12月に利下げを見送る。高金利が続き、ハイテク株のバリュエーションは圧迫される一方、底堅い経済が消費関連株や工業株を支える。
利下げが見込めるケース:非農業部門雇用者数が予想を大幅に下回り、失業率が急上昇した場合に限り、インフレ抑制より景気後退の回避が優先される。その場合、米国債利回りが反転し、資金が再びグロース株へ流れ込む。
マクロを当てようとせず、資金調達コストを見極めよう。金利が下がらなければ、株式市場では銘柄間のローテーションが続く。11月6日に発表される労働参加率と賃金上昇率に注目しよう。これこそ、保有株のバリュエーションが見直されるかどうかを決める真の分岐点だ。
$ARIA $LYN $EVAA