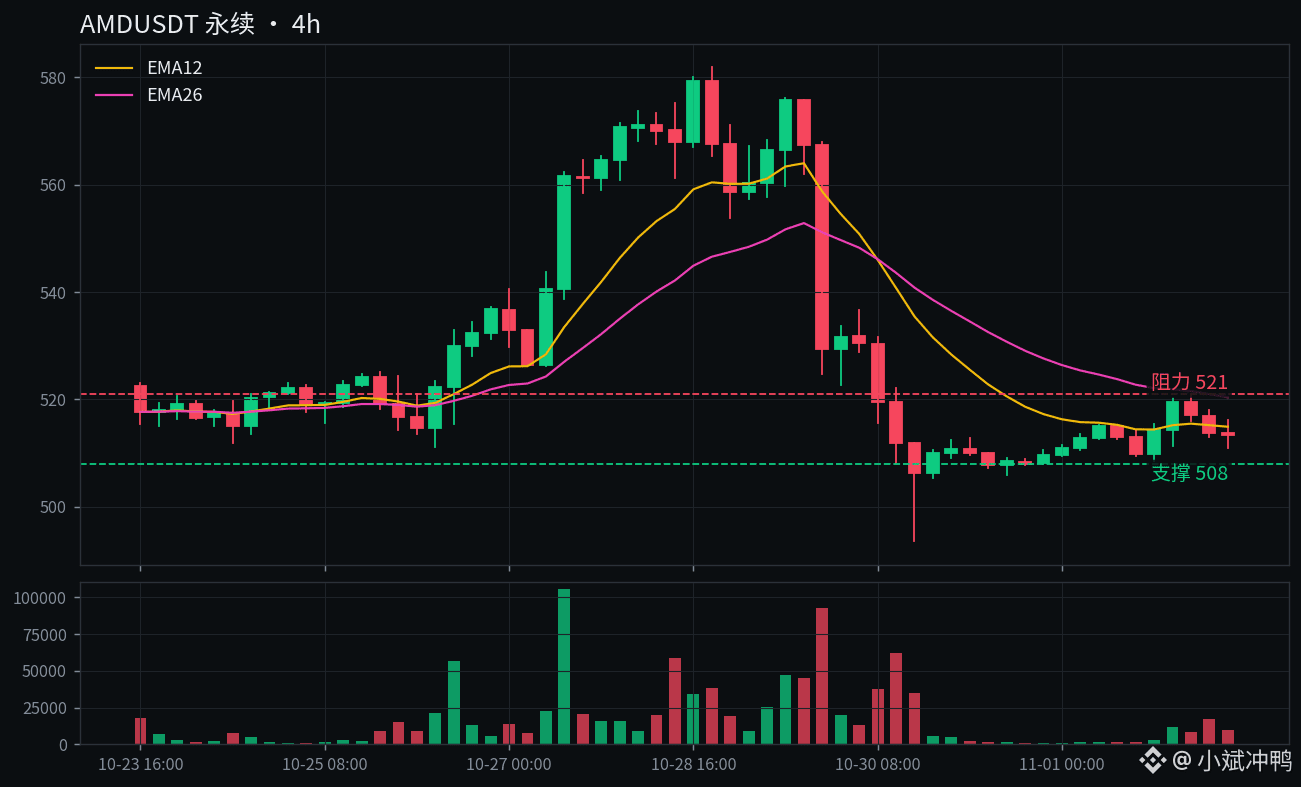
インテルに巻き添えを食らって10.9%下落、AMDは明日、自ら汚名返上なるか
私は強気派の側に立つ。ただし勝負を決めるのはQ4ガイダンスだけ。Q3の数字自体はもうほぼ読めている。
まず日程だが、AMDのQ3決算発表は明日の米国市場引け後。電話会議は北京時間11月4日午前6時。
ウォール街の予想は売上高130.9億ドル、前年同期比41%増、調整後EPSは1.94ドル、同62%増。
会社側のガイダンスは130億ドル±3億ドル、粗利益率は56%前後。市場予想はほぼガイダンスの中央値に張り付いている。
前四半期の実績も悪くない。売上高は115.4億ドル、データセンター部門は67億ドルで前年同期の2倍超。今四半期は市場予想で同部門が83億ドルに達する見込みだ。
強気派の材料はかなり強い。
SusquehannaのRollandは目標株価を620ドルから650ドルに引き上げ、予想を上回る決算とガイダンスの上方修正を見込んでいる。
Jefferiesはさらに強気で、売上高を135億ドルと予想。Q4は170億ドルとし、市場予想の163億ドルを大きく上回る。
MI450とHeliosラックは9月に出荷を開始。Metaも10月27日、初期システムの設置・テストが進行中だと発表した。
Rollandの試算では2027年に、データセンターGPUが410億ドル、サーバーCPUが330億ドル、合計740億ドル。市場予想の710億ドルを上回る。
もうひとつ、AMDは過去8回の決算ですべて市場予想を達成、または上回っており、この銘柄は決算でめったに期待を裏切らない。
弱気派にも言い分はある。
要するに、予想がガイダンスの中央値に張り付いているということは、市場はすでに好調な数字を織り込んでいるということ。少し予想を上回る程度では、まったく足りない。
8月には140億ドルを期待する声もあったのに、今の予想は130.9億ドル。本当の勝負どころはQ3ではなく、Q4ガイダンスだ。
先週金曜のインテルがいい例だ。売上高は21%増で市場予想も上回ったのに、ガイダンスが大きく外れて株価は一気に30%下落。AMDも巻き添えで10.9%下げた。
ゲーム部門については、経営陣自らQ3は2桁の減少になると言っている。高いメモリー価格が重しになっており、PC市場ではインテルもすでに軟調だと警告している。
ついでに言うと、この株は今年すでに135%上昇していて、株価水準も決して低くない。許容できる失敗の幅は大きくない。
私としては、明日見るべきなのはQ3が予想を上回るかどうかではないと思う。
Q3で大きく失敗しなければ、数字はおそらくクリアする。本当の勝負はQ4ガイダンスで、Heliosの出荷拡大について明確に説明できるかどうかだ。
明確に説明できれば、行き過ぎた下落からの回復が見込める。521ドルを回復するのが第一歩で、その先は650ドルという目標株価も視野に入る。
説明が曖昧なら、第二のインテルだ。どれだけ良い予想があっても意味がない。
シナリオを考えてみる。
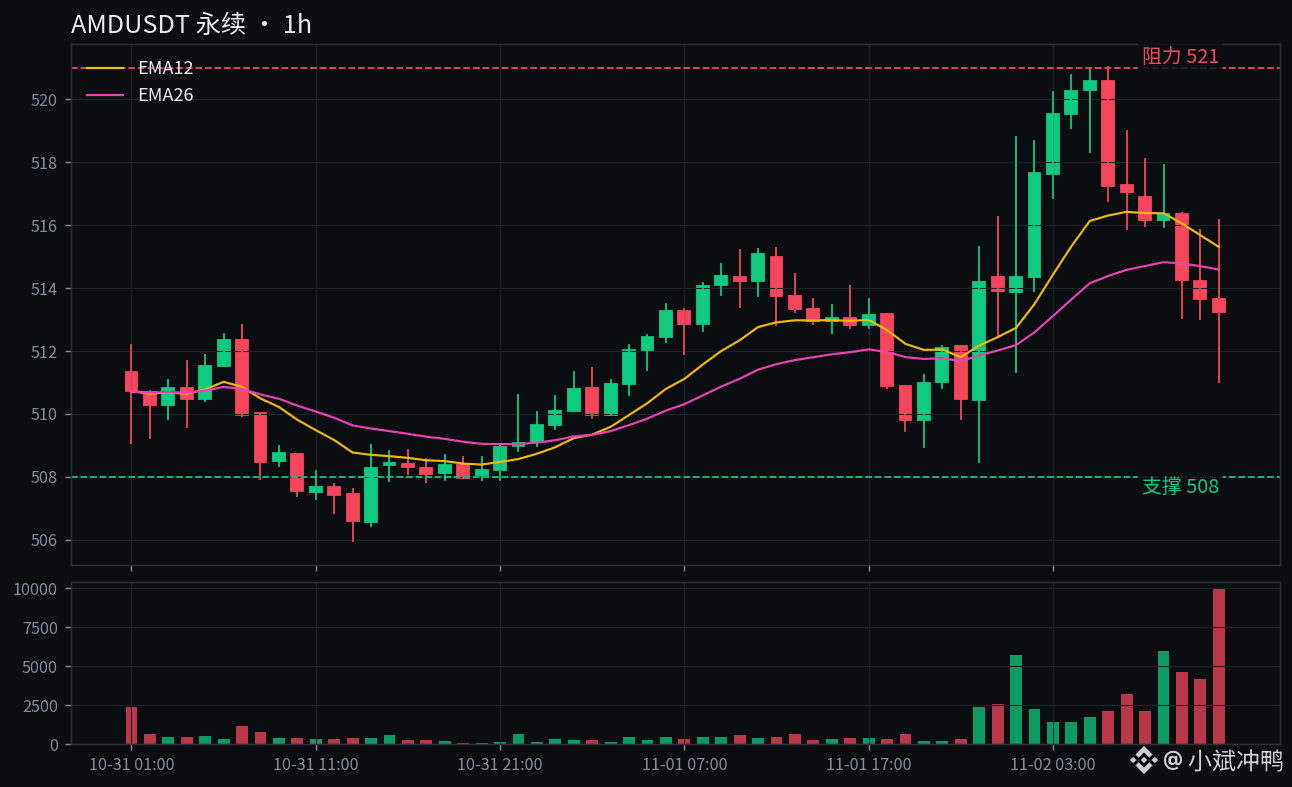
521ドルを維持して引ければ、行き過ぎた下落からの回復の第一段階は完了。まずは550ドルの大台を見て、その先に650ドルを目指せるか考える。
508ドルを割れば、今日の横ばいは無意味になる。次は504.8ドルの金曜終値を確認し、そこも割れれば500ドルの大台に向かう。
無期限先物は現在513ドル台前半で、24時間ほぼ横ばい。資金調達率も0.0024%と過熱しておらず、決算前に皆が慌てて賭けているわけではない。
私はどうするかというと、小さく一口だけ買った。508ドルを割ったら撤退する。
この取引で賭けているのはQ3の数字ではなく、Q4ガイダンスでのHeliosについての一言だ。話が違うと思ったら、すぐに間違いを認めて手じまう。
Q4ガイダンスでHeliosの出荷拡大を明確に説明し、521ドルを回復して650ドルを目指す展開か。それとも、ガイダンスが曖昧で508ドルを割り、500ドルへ向かう展開か?
私は前者に賭ける。あなたは?
$AMD $INTC
#美股 #決算
私は強気派の側に立つ。ただし勝負を決めるのはQ4ガイダンスだけ。Q3の数字自体はもうほぼ読めている。
まず日程だが、AMDのQ3決算発表は明日の米国市場引け後。電話会議は北京時間11月4日午前6時。
ウォール街の予想は売上高130.9億ドル、前年同期比41%増、調整後EPSは1.94ドル、同62%増。
会社側のガイダンスは130億ドル±3億ドル、粗利益率は56%前後。市場予想はほぼガイダンスの中央値に張り付いている。
前四半期の実績も悪くない。売上高は115.4億ドル、データセンター部門は67億ドルで前年同期の2倍超。今四半期は市場予想で同部門が83億ドルに達する見込みだ。
強気派の材料はかなり強い。
SusquehannaのRollandは目標株価を620ドルから650ドルに引き上げ、予想を上回る決算とガイダンスの上方修正を見込んでいる。
Jefferiesはさらに強気で、売上高を135億ドルと予想。Q4は170億ドルとし、市場予想の163億ドルを大きく上回る。
MI450とHeliosラックは9月に出荷を開始。Metaも10月27日、初期システムの設置・テストが進行中だと発表した。
Rollandの試算では2027年に、データセンターGPUが410億ドル、サーバーCPUが330億ドル、合計740億ドル。市場予想の710億ドルを上回る。
もうひとつ、AMDは過去8回の決算ですべて市場予想を達成、または上回っており、この銘柄は決算でめったに期待を裏切らない。
弱気派にも言い分はある。
要するに、予想がガイダンスの中央値に張り付いているということは、市場はすでに好調な数字を織り込んでいるということ。少し予想を上回る程度では、まったく足りない。
8月には140億ドルを期待する声もあったのに、今の予想は130.9億ドル。本当の勝負どころはQ3ではなく、Q4ガイダンスだ。
先週金曜のインテルがいい例だ。売上高は21%増で市場予想も上回ったのに、ガイダンスが大きく外れて株価は一気に30%下落。AMDも巻き添えで10.9%下げた。
ゲーム部門については、経営陣自らQ3は2桁の減少になると言っている。高いメモリー価格が重しになっており、PC市場ではインテルもすでに軟調だと警告している。
ついでに言うと、この株は今年すでに135%上昇していて、株価水準も決して低くない。許容できる失敗の幅は大きくない。
私としては、明日見るべきなのはQ3が予想を上回るかどうかではないと思う。
Q3で大きく失敗しなければ、数字はおそらくクリアする。本当の勝負はQ4ガイダンスで、Heliosの出荷拡大について明確に説明できるかどうかだ。
明確に説明できれば、行き過ぎた下落からの回復が見込める。521ドルを回復するのが第一歩で、その先は650ドルという目標株価も視野に入る。
説明が曖昧なら、第二のインテルだ。どれだけ良い予想があっても意味がない。
シナリオを考えてみる。
521ドルを維持して引ければ、行き過ぎた下落からの回復の第一段階は完了。まずは550ドルの大台を見て、その先に650ドルを目指せるか考える。
508ドルを割れば、今日の横ばいは無意味になる。次は504.8ドルの金曜終値を確認し、そこも割れれば500ドルの大台に向かう。
無期限先物は現在513ドル台前半で、24時間ほぼ横ばい。資金調達率も0.0024%と過熱しておらず、決算前に皆が慌てて賭けているわけではない。
私はどうするかというと、小さく一口だけ買った。508ドルを割ったら撤退する。
この取引で賭けているのはQ3の数字ではなく、Q4ガイダンスでのHeliosについての一言だ。話が違うと思ったら、すぐに間違いを認めて手じまう。
Q4ガイダンスでHeliosの出荷拡大を明確に説明し、521ドルを回復して650ドルを目指す展開か。それとも、ガイダンスが曖昧で508ドルを割り、500ドルへ向かう展開か?
私は前者に賭ける。あなたは?
$AMD $INTC
#美股 #決算