
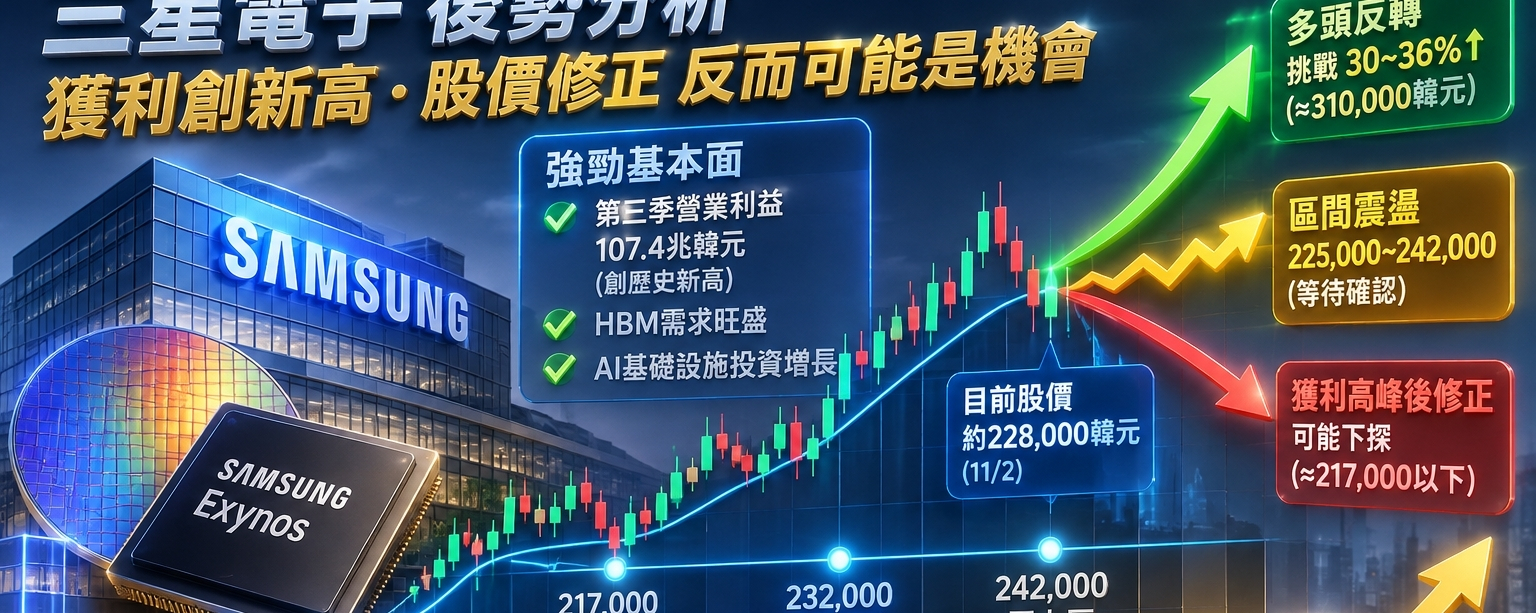

サムスン電子の今後:利益は過去最高を更新、株価調整はむしろ好機となるか?
私の基本的な見方は、サムスン電子は現在、中長期のバリュー投資候補として注目する価値があるというものです。株価下落の主因が市場の期待や株主還元策への失望であり、AIメモリー分野での競争力低下ではないなら、危機時に買い向かう好機が訪れる可能性があります。
ただし、株価がすでに下がりすぎたと断言するつもりはありません。2026年11月2日までに入手可能な情報に基づくと、サムスンは利益が急拡大し、AIメモリー需要も力強い一方、市場は長期的な景気循環に依然として懸念を抱いている局面にあります。
一、まず最新の決算を見る:サムスンの収益力は確かに驚異的
サムスン電子は2026年10月29日に第3四半期決算を発表しました。
売上高:195.3兆ウォン。
営業利益:107.4兆ウォン。
半導体部門の営業利益:106.5兆ウォン。
半導体部門の売上高は147.1兆ウォンに達しました。
2026年通期の設備投資額は約84.4兆ウォンと予想されています。
上記のデータはサムスンの公式決算資料に基づいています。
Samsung Global Newsroom
この数字で特に注目すべき点は、サムスンの利益がすでに半導体事業に大きく集中していることです。
これはチャンスであると同時に、リスクでもあります。
AIメモリー需要が伸び続ければ、サムスンは巨額の利益を得られます。しかし、メモリー価格が反転すれば、利益も急速に縮小する可能性があります。
したがって判断すべきなのは、サムスンが今どれだけ稼げるかではなく、その利益をどれだけ長く維持できるか、そして現在の株価が将来の成長にどれだけのプレミアムを織り込んでいるかです。
二、株価はどれほど調整したか?まず実際の数字を見る
2026年11月2日時点で、韓国株のサムスン電子(005930)の取引時間中の株価は約228,000ウォンで、当日の高値は229,500ウォン、安値は217,000ウォンでした。10月29日の決算発表後、株価は一時約6.2%下落しました。
StockAnalysis.com +1
ここで重要なシグナルがあります。
10月28日の終値は242,000ウォン、10月30日の終値は225,000ウォンで、2営業日で累計約7%下落しました。
しかし、11月2日には株価が約228,000ウォンまで反発しました。
これは、決算後の売り圧力が明確だったとはいえ、長期トレンドがすでに反転したと断定できないことを示しています。今後は、反発が続くか、そして買い手がより高い価格でも買い支えるかを見極める必要があります。
StockAnalysis.com
注目すべき3つの価格帯
以下は最近の取引価格をもとに導き出した観察ゾーンであり、過去の出来高を詳細に分析して確認したサポートやレジスタンスではありません。
**217,000~222,000ウォン:**直近安値および短期的な下値防衛ゾーン。
**225,000~232,000ウォン:**現在の株価付近であり、強気と弱気の勢力が再び均衡するかを見るゾーン。
**242,000~249,000ウォン:**決算発表前後の価格帯。再びこの水準を上回って定着できれば、短期的な反発の勢いが強まったことを示します。
217,000ウォンを下回り、出来高も増加した場合は、さらなる調整に警戒すべきです。
232,000ウォンを維持し、242,000ウォンを突破できれば、反発がより持続的な上昇トレンドへと発展するかを見極め始めることができます。
三、バリュエーション:市場はサムスンを過小評価しているのか?
これが投資判断の核心です。
調査機関Morningstarは10月30日に更新した分析で、サムスン電子の公正価値を1株当たり310,000ウォンに据え置きました。最近のHBM価格の上昇により短期的な見通しは改善したものの、中国勢との競争やメモリー市況のサイクルは長期的なリスクだとしています。
Morningstar
228,000ウォンを比較基準とした場合:
公正価値の推定額:310,000ウォン。
参考株価:228,000ウォン。
潜在的な上昇余地:約36%。
計算方法:
これは単一の調査機関による評価に基づいて算出したシナリオであり、リターンを保証するものでも、市場コンセンサスでもありません。
特に注意が必要なのは、Morningstarがサムスンに「非常に高い」不確実性評価も付与していることです。公正価値の推定額は、株価が必ずその水準に戻ることを意味せず、この数字だけで底値を判断することもできません。
Morningstar
私のバリュエーション判断
サムスンは現在、バリュー投資の観点から検討に値する条件を備えていると思います。ただし、本当に割安であると判断するには、次の2点を確認する必要があります。
今後2年間の利益予想が継続して上方修正されるか。
景気のピーク時ではなく、正常化した利益を基準に計算しても株価は割安か。
この2つの条件が満たされれば、短期的な好材料に対する市場の失望が、中長期の投資機会を生み出す可能性があります。
四、今後3~12カ月:3つの値動きシナリオ
シナリオ1:強気への反転
想定される条件:
HBM4の出荷が継続して増加する。
AIメモリーの需要が供給を上回る。
2027年の利益予想が引き続き上方修正される。
サムスンが、より具体的な自社株買い・消却計画を発表する。
このシナリオでは、市場がサムスンの収益持続性を改めて評価し、株価が以前の高値に挑戦する可能性があります。
これが私が最も注目している強気シナリオです。
シナリオ2:安値圏でのもみ合い、ファンダメンタルズの確認待ち
AI需要が引き続き堅調でも、市場がメモリー価格や競争、設備投資への懸念を抱き続ければ、株価はしばらく方向感なく推移する可能性があります。
この局面では、安値を急いで当てにいく必要はありません。
決算、受注、価格、株価のトレンドが徐々に確認されるのを待ってから、持ち高を増やすかどうかを判断できます。
シナリオ3:利益のピーク後にバリュエーションが修正される
これは無視できないリスクです。
メモリー価格が早期にピークを迎えたり、AI設備投資が鈍化したり、サムスンのHBM競争力が市場の期待に届かなかったりすれば、市場は将来の利益予想を引き下げる可能性があります。
サムスンが依然として多額の利益を上げていても、株価が下落し続けることはあり得ます。
本当に警戒すべきなのは株価の変動ではなく、利益予想が下方修正に転じ始めることです。
五、私の実際の投資戦略
中長期投資を中心に考えるなら、私は次のような方法を取ります。
第1段階:直近の安値を観察する。
まずは217,000~222,000ウォン付近で有効なサポートが形成されるかを見極め、1日だけの反発で底打ちと判断しない。
第2段階:トレンドを確認する。
株価が232,000ウォンを再び上回って定着し、さらに242,000ウォンを突破すれば、反発が続くとの見方を強められます。ただし、出来高や市場環境も合わせて判断する必要があります。
第3段階:分散して投資する。
ファンダメンタルズが悪化せず、バリュエーションにも安全余裕があるなら、一度に全額を投じるのではなく、分けて投資できます。
第4段階:投資判断の見直し条件を設定する。
株価が直近安値を下回り、同時に利益予想も下方修正され始めた場合は、無条件に買い下がるのではなく、投資判断を改めて見直す必要があります。
上記の価格はあくまで観察対象となるゾーンであり、厳密な売買指示ではありません。投資額は許容損失額と投資期間に応じて決めるべきです。
六、次に注目すべき触媒
サムスンは、2027年のAIインフラ投資が過去最高水準に達する見込みであり、AI需要の伸びが供給の伸びをさらに上回る可能性があると示しています。
一方、同社は2027年1月末の取締役会後に、次の段階の株主還元方針と2026年の残りの還元策の具体的な内容を発表する予定です。
Samsung Global Newsroom
したがって、今後数カ月は次の2つの方向に注目する価値があります。
**ファンダメンタルズ:**HBM4、DRAM価格、長期供給契約、2027年の利益予想。
**資金面:**自社株買いと消却が実行されるか、また好材料の発表前後に株価が堅調さを維持できるか。
この2つが同時に改善すれば、決算を受けた一時的な株価上昇から、継続的なバリュエーションの回復へと移行する可能性が高まります。
最終結論:サムスンは危機時に買う価値があるか?
私の判断は、深く調査する価値があり、中長期では慎重に強気。ただし現時点では、価格とファンダメンタルズの両方による確認が必要です。
私が強気で見る理由は、AIメモリー需要、過去最高の半導体利益、そしてHBM4と株主還元策という潜在的な触媒です。
一方で慎重な理由は、サムスンの利益が半導体に大きく集中しているうえ、メモリー業界には明確な景気循環があることです。
超過リターンを得たいのであれば、株価が下落したときに買うだけでなく、市場が将来の利益を過小評価しているときに買う必要があります。
私の基本戦略:正常化利益を基準に価値を判断し、テクニカル面で買い時を確認し、分散して投資することでリスクを抑える。
そうしてこそ、市場の恐怖を長期的なリターンに変える可能性が生まれ、一度の下落を投資機会と誤認せずに済みます。