($SNDK ) サンディスクの事業は、今のところかなり有望に見えます。AIデータセンターではストレージの需要が高まり、メモリー需要も増加しており、企業は供給を確保するために多額の資金を投じることをいといません。しかし、ここに問題があります。どれほど優れた事業でも、どんな価格でもその株が買いに値するとは限りません。
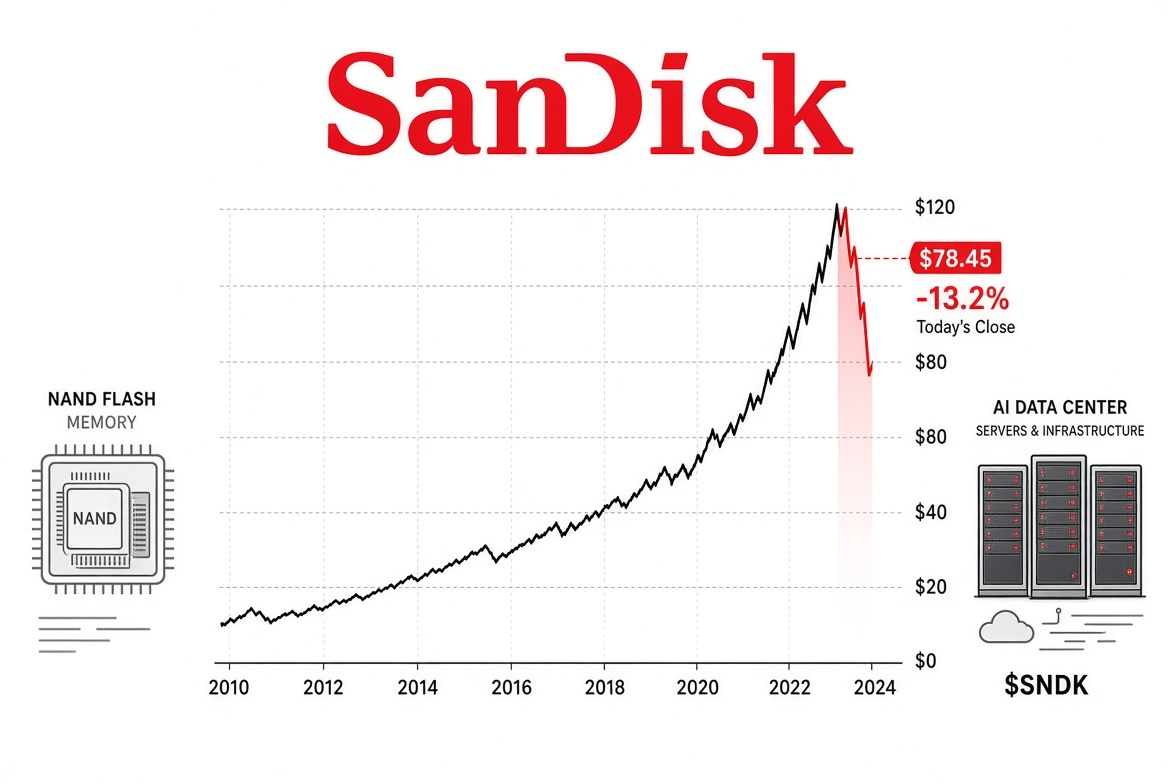
最新の報告による通常取引の終値を基準にすると、SNDKは約1,150.89ドルで取引されており、約13.47%下落しています。これは痛手となる値動きです。特に、過去1年間に大幅な上昇を遂げた後だけにそう言えます。期待が高まりすぎると、市場のセンチメントがいかに急速に変化するかを、この株はすでに示しています。
興味深いのは、SanDiskが非常に好調な業績を発表したばかりだということです。2027年度第1四半期の売上高は110億3,000万ドルに達し、アナリスト予想の107億1,000万ドルを上回りました。調整後利益も1株当たり49.51ドルとなり、予想を上回りました。データセンター部門の売上高は40億8,000万ドルに達し、AIインフラが同社にとっていかに重要になったかを示しています。
では、なぜ株価は売り圧力を受けているのでしょうか?
投資家は、より難しい問いを投げかけ始めていると思います。この成長はどれくらい続くのか、そしてその成長はすでに株価にどれほど織り込まれているのか、という問いです。
SanDiskは次の四半期についても強気の見通しを示し、売上高の中央値を約124億ドルと予想しています。これは素晴らしい数字です。同社は11月19日に予定されている1対8の株式分割も発表しました。しかし、株式分割によって新たな事業価値が生まれるわけではありません。変わるのは株式数と1株当たりの価格だけです。
注目すべきリスクはほかにもあります。メモリー事業は景気循環の影響を受けます。需要が強く供給が逼迫しているとき、メーカーは莫大な利益を上げることができます。しかし、競合他社が生産を増やしたり、AI関連の支出が減速したりすれば、状況は変わる可能性があります。顧客との強固な契約を持つ企業であっても、そのサイクルから完全に守られるわけではありません。
ほかのメモリー株の最近の軟調さにも注目すべきです。AIストレージへの需要が続いているにもかかわらず、キオクシアの株価は最新の見通しが投資家を失望させた後、大きく下落しました。これは、市場がより選別的になっていることを示しています。もはや、需要が旺盛というだけでは不十分です。投資家は、企業がその需要を持続的な利益に結び付けられる明確な証拠を求めています。
今後24時間の見方は弱気ですが、テクニカルな反発の可能性もあります。急落は、現時点で売り手が優勢であることを示しています。SNDKが下げ止まり、買い手が戻ってくれば、回復を試す展開になる可能性があります。ただ、本格的な反転と判断するには、より強い買いの出来高を確認したいところです。もう一日軟調な展開になれば、さらなる売り圧力につながる可能性があります。
長期的なストレージ需要の見通しは、今も魅力的だと思います。AIモデルにはデータが必要で、データセンターにはストレージが必要です。SanDiskはその需要の恩恵を受けられる立場にあります。しかし、直近の決算が好調だったからといって、投資家がバリュエーションや競争、メモリー市場減速のリスクを無視すべきだとは思いません。
市場では、企業の業績がどれほど良く見えるかよりも、そうした業績が投資家の期待に応えるのに十分かどうかのほうが、重要な場合があります。
それが、今SanDiskに問われている本当の課題です。