
🍂 10月が終わりました。
指数はほぼ横ばい。
その内訳はずっと興味深いものでした。
S&P 500は月間で-0.9%。一方、ゴールドマンのモメンタム上位銘柄バスケットは-18.6%でした。
これで4カ月連続です。
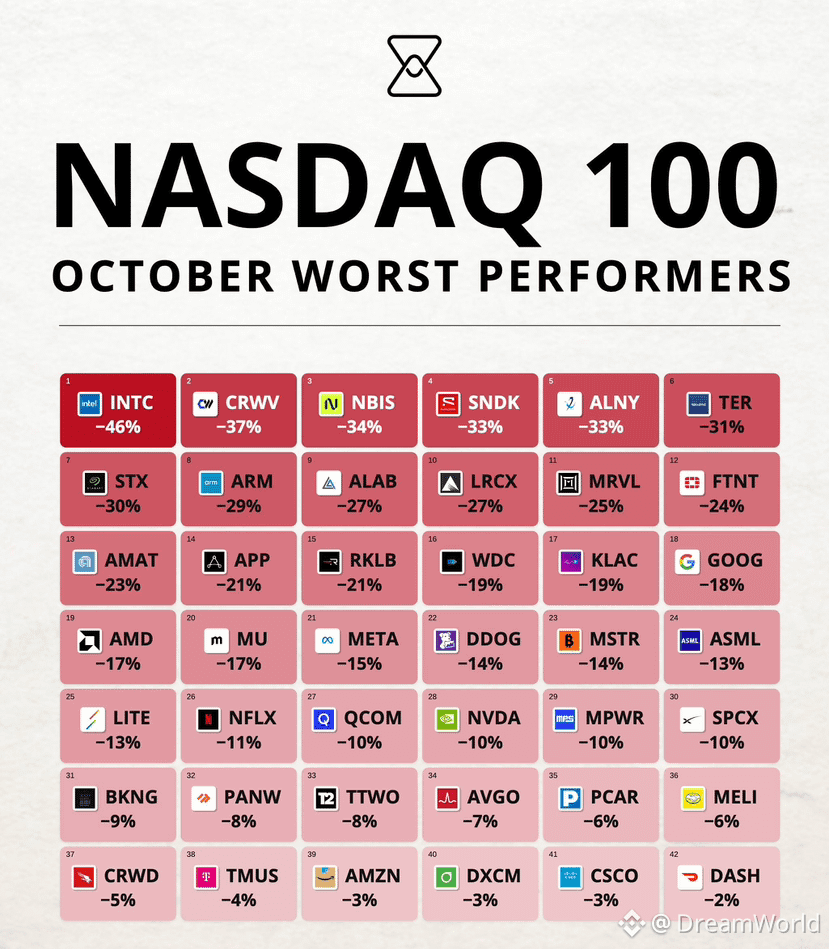
最も打撃を受けたのはAI関連のサプライチェーンです。Nasdaq 100で最も成績が悪かったのは、Intel(INTC)-46%、ネオクラウドのCoreWeave(CRWV)-37%とNebius(NBIS)-34%。さらにメモリー(SNDK、MU)や半導体製造装置(LRCX、KLAC)も下落しました。Alphabet(GOOG)は-18%。クラウドの受注残高が5,610億ドルある一方で、フリーキャッシュフローを91億ドル消費し、自社株買いではなく株式を売却したためです。
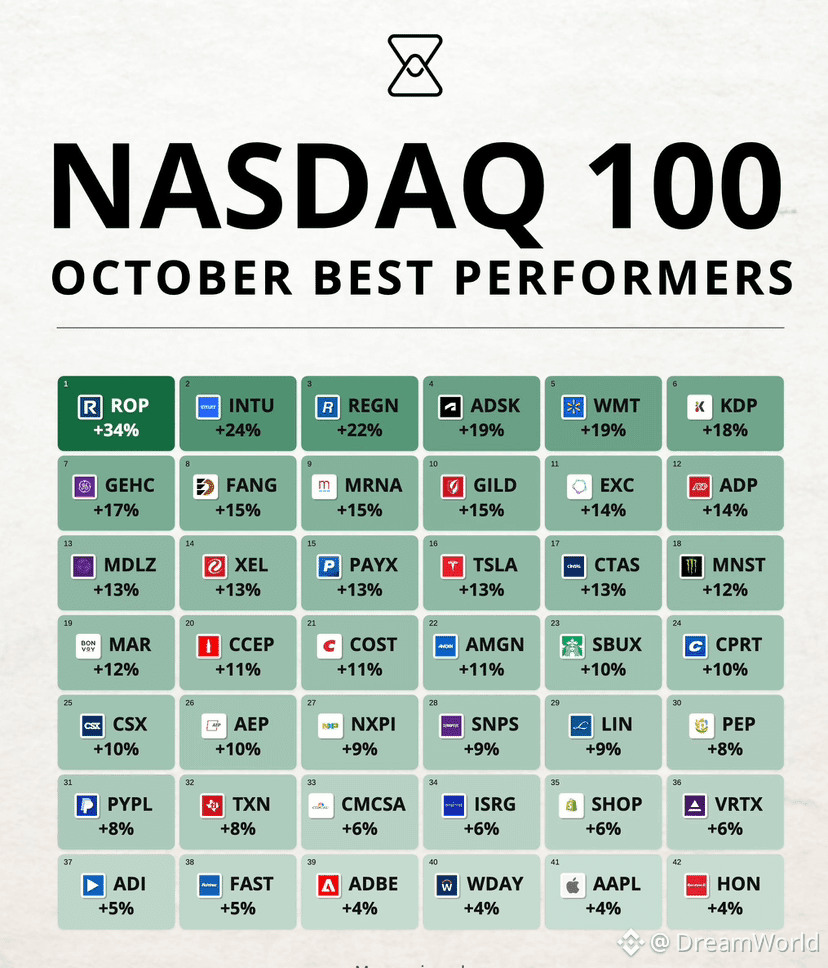
💪 一方、AIの犠牲になると見られていた企業は上昇しました。ソフトウェア企業のRoper(ROP)は+34%、Intuit(INTU)は+24%、Autodesk(ADSK)は+19%。さらにWalmart(WMT)、製薬、公益事業会社も上昇しました。
背景にあるのは資金調達コストと期待の低下です。ゴールドマンによると、今年のAI関連債務はすでに4,000億ドルを超え、債券の買い手は選別を強めています。Microsoft(MSFT)は潤沢なフリーキャッシュフローがあるため、250億ドルを難なく借り入れましたが、他社にとって資金調達コストはますます高くなっています。
ドイツ銀行は、テック株の下落は行き過ぎたと見ています。しかし、投資家も同じように考えるでしょうか?
今週は火曜日の選挙とApple(AAPL)の決算発表が、情報ノイズをさらに増やしそうです。
指数はほぼ横ばい。
その内訳はずっと興味深いものでした。
S&P 500は月間で-0.9%。一方、ゴールドマンのモメンタム上位銘柄バスケットは-18.6%でした。
これで4カ月連続です。
最も打撃を受けたのはAI関連のサプライチェーンです。Nasdaq 100で最も成績が悪かったのは、Intel(INTC)-46%、ネオクラウドのCoreWeave(CRWV)-37%とNebius(NBIS)-34%。さらにメモリー(SNDK、MU)や半導体製造装置(LRCX、KLAC)も下落しました。Alphabet(GOOG)は-18%。クラウドの受注残高が5,610億ドルある一方で、フリーキャッシュフローを91億ドル消費し、自社株買いではなく株式を売却したためです。
💪 一方、AIの犠牲になると見られていた企業は上昇しました。ソフトウェア企業のRoper(ROP)は+34%、Intuit(INTU)は+24%、Autodesk(ADSK)は+19%。さらにWalmart(WMT)、製薬、公益事業会社も上昇しました。
背景にあるのは資金調達コストと期待の低下です。ゴールドマンによると、今年のAI関連債務はすでに4,000億ドルを超え、債券の買い手は選別を強めています。Microsoft(MSFT)は潤沢なフリーキャッシュフローがあるため、250億ドルを難なく借り入れましたが、他社にとって資金調達コストはますます高くなっています。
ドイツ銀行は、テック株の下落は行き過ぎたと見ています。しかし、投資家も同じように考えるでしょうか?
今週は火曜日の選挙とApple(AAPL)の決算発表が、情報ノイズをさらに増やしそうです。