
FRBの調査:米国債ディーラーの資金調達負担が暗号資産に影響する可能性
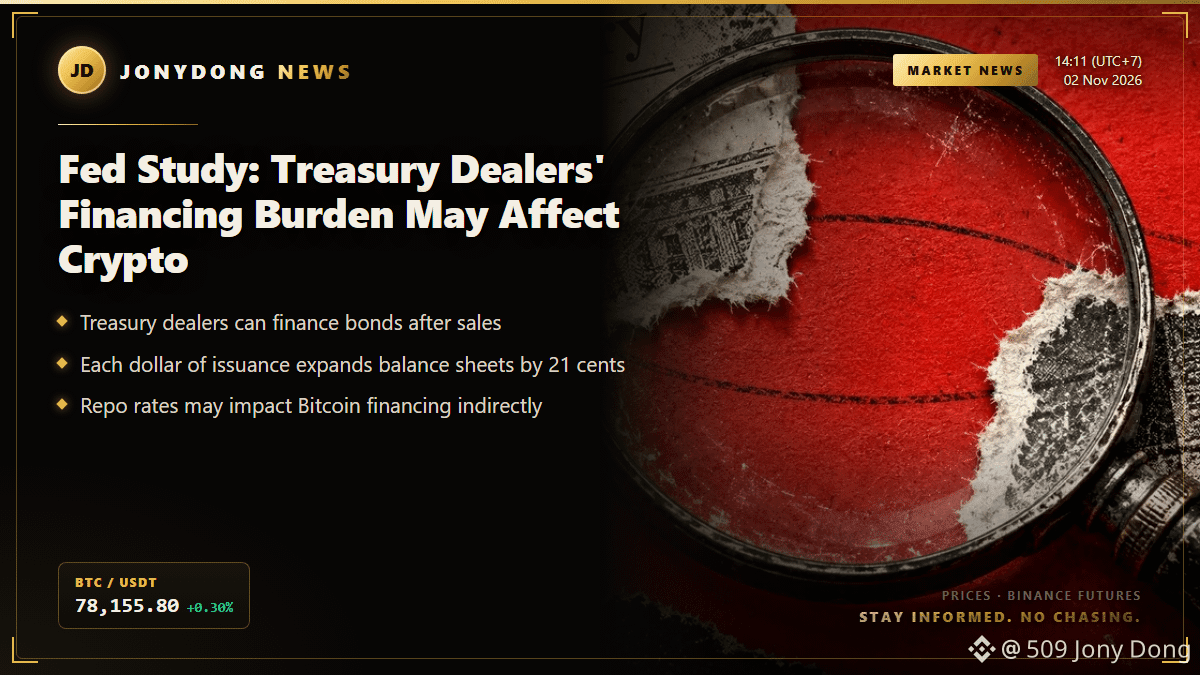
10月30日に公表された米連邦準備制度理事会(FRB)の最近の調査によると、米国債ディーラーは自社の在庫を処分した後も、債券の資金調達を続ける可能性がある。これは、ディーラーが米国債のポジションをファイナンスする能力が、バランスシートの余力によって左右される可能性を示している。この余力は、保有債券の在庫には十分に反映されていない。
この調査では、米国債のクーポン債発行が1ドル増えるごとに、ディーラーのバランスシートが約21セント拡大すると推定しており、その大部分は顧客向けの資金調達によるものとされる。分析対象は、2016年1月から2025年6月までの大手銀行系列ディーラー8社であり、現在の状況を測定したものではなく、過去の知見を提供している。
重要な点の一つは、ディーラーが米国債を売却した後も、顧客にレポ融資を提供し続ける可能性があることだ。つまり、債券が在庫からなくなった後も、仲介者としての役割は続く。この変化は暗号資産市場にも影響を及ぼす可能性があり、特に、資金調達に制約のある仲介業者がビットコイン取引業者への融資を減らし始めた場合には、その影響が懸念される。
米国債の資金調達コストが上昇すれば、暗号資産市場の環境が引き締まる可能性がある。ただし、これはFRBの調査で直接確認された事実ではなく、推論にとどまる。両市場を取引する際には、これらの要因がどのように相互作用するかを理解することが重要だ。
$BTC
#Financing #Treasury #CryptoNews
10月30日に公表された米連邦準備制度理事会(FRB)の最近の調査によると、米国債ディーラーは自社の在庫を処分した後も、債券の資金調達を続ける可能性がある。これは、ディーラーが米国債のポジションをファイナンスする能力が、バランスシートの余力によって左右される可能性を示している。この余力は、保有債券の在庫には十分に反映されていない。
この調査では、米国債のクーポン債発行が1ドル増えるごとに、ディーラーのバランスシートが約21セント拡大すると推定しており、その大部分は顧客向けの資金調達によるものとされる。分析対象は、2016年1月から2025年6月までの大手銀行系列ディーラー8社であり、現在の状況を測定したものではなく、過去の知見を提供している。
重要な点の一つは、ディーラーが米国債を売却した後も、顧客にレポ融資を提供し続ける可能性があることだ。つまり、債券が在庫からなくなった後も、仲介者としての役割は続く。この変化は暗号資産市場にも影響を及ぼす可能性があり、特に、資金調達に制約のある仲介業者がビットコイン取引業者への融資を減らし始めた場合には、その影響が懸念される。
米国債の資金調達コストが上昇すれば、暗号資産市場の環境が引き締まる可能性がある。ただし、これはFRBの調査で直接確認された事実ではなく、推論にとどまる。両市場を取引する際には、これらの要因がどのように相互作用するかを理解することが重要だ。
$BTC
#Financing #Treasury #CryptoNews