#英特尔创1974年以来最差单日表现 インテルが28.58%急落、52年で最悪!でもQ3決算は実は悪くない、問題は2027年
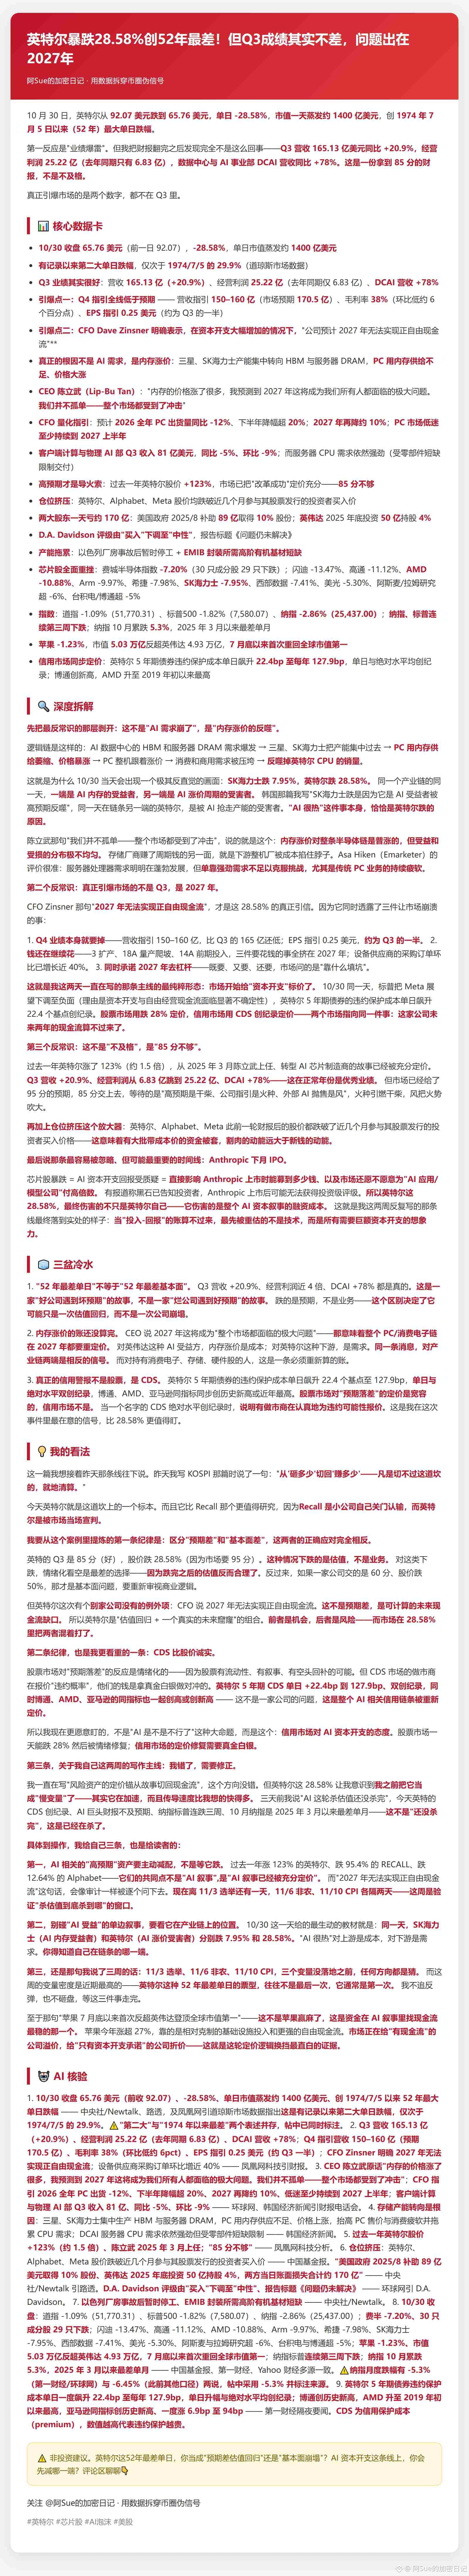
10月30日、インテルは1日で28.58%下落し、時価総額は約1,400億ドル消失。1974年7月5日以来、52年ぶりの最悪の下落率となった。しかし、業績の大幅な悪化が原因ではない。Q3売上高は20.9%増、DCAIは78%増で、85点の決算だった。
📊 主要データ
· 10月30日の終値は65.76ドル(前日終値92.07ドル)、28.58%安
· 1日で時価総額が約1,400億ドル消失、52年で最悪の下落
· 記録上、1日の下落幅として2番目の大きさ。1974年7月5日の29.9%安に次ぐ
· Q4売上高の見通しは150億~160億ドル、EPSは0.25
· CFOは、2027年にフリーキャッシュフローを黒字化できないと発言
🔍 重要な矛盾点
最も意外なのは、AI需要の崩壊ではなく、メモリー価格上昇の逆風だ。AIデータセンターがHBMとサーバーDRAMの生産能力を奪い、PC向けメモリーが急騰。PC本体の値上がりを招き、需要を押しつぶしている。この日、SKハイニックスは7.95%安、インテルは28.58%安。同じサプライチェーンの両端で、一方は恩恵を受け、もう一方は打撃を受けた。しかし、引き金となったのは2027年の見通しだ。CFOは、その年にフリーキャッシュフローを黒字化できないと明言した。
🧊 3つの冷や水
1. 52年で最悪の1日だからといって、ファンダメンタルズも52年で最悪とは限らない。これは、優良企業が厳しい市場予想に直面したということだ。しかし、2027年にフリーキャッシュフローを黒字化できないのは大きな穴だ。
2. メモリー価格上昇の影響はまだ織り込みきれていない。CEOは、2027年には市場全体がこの問題に直面すると述べた。
3. 本当の信用リスクの警報は株価ではなくCDSだ。インテルの5年物クレジット・デフォルト・スワップ(CDS)コストは、1日で22.4ベーシスポイント上昇し、127.9bpとなった。
💡 私の見方
これは昨日の話の続きだ。昨日、私は「価格の基準が、どれだけ叩き売られるかから、どれだけ稼げるかへと戻った。この壁を越えられないところは、その場で淘汰される」と書いた。今日のインテルは、まさにその壁にぶつかった事例だ。Recallは自ら店じまいして敗北を認め、インテルは市場からその場で判決を下された。
3つのルール。第一に、予想との差とファンダメンタルズの悪化を区別する。Q3決算は85点の好内容だが、市場は95点を求めていたため28.58%下落した。第二に、CDSは株価より正直だ。第三に、自分の見方を修正する。価格設定のギアチェンジは加速しており、ゆっくり変化する要因の話ではない。
⚠️投資助言ではありません。インテルの52年ぶりの最悪の1日を、株価の適正化と見る?それともファンダメンタルズの崩壊と見る?コメントで教えて👇
フォロー @阿Sue的加密日记 · データで暗号資産界の偽シグナルを暴く
#インテル #半導体株 #AIバブル #米国株
10月30日、インテルは1日で28.58%下落し、時価総額は約1,400億ドル消失。1974年7月5日以来、52年ぶりの最悪の下落率となった。しかし、業績の大幅な悪化が原因ではない。Q3売上高は20.9%増、DCAIは78%増で、85点の決算だった。
📊 主要データ
· 10月30日の終値は65.76ドル(前日終値92.07ドル)、28.58%安
· 1日で時価総額が約1,400億ドル消失、52年で最悪の下落
· 記録上、1日の下落幅として2番目の大きさ。1974年7月5日の29.9%安に次ぐ
· Q4売上高の見通しは150億~160億ドル、EPSは0.25
· CFOは、2027年にフリーキャッシュフローを黒字化できないと発言
🔍 重要な矛盾点
最も意外なのは、AI需要の崩壊ではなく、メモリー価格上昇の逆風だ。AIデータセンターがHBMとサーバーDRAMの生産能力を奪い、PC向けメモリーが急騰。PC本体の値上がりを招き、需要を押しつぶしている。この日、SKハイニックスは7.95%安、インテルは28.58%安。同じサプライチェーンの両端で、一方は恩恵を受け、もう一方は打撃を受けた。しかし、引き金となったのは2027年の見通しだ。CFOは、その年にフリーキャッシュフローを黒字化できないと明言した。
🧊 3つの冷や水
1. 52年で最悪の1日だからといって、ファンダメンタルズも52年で最悪とは限らない。これは、優良企業が厳しい市場予想に直面したということだ。しかし、2027年にフリーキャッシュフローを黒字化できないのは大きな穴だ。
2. メモリー価格上昇の影響はまだ織り込みきれていない。CEOは、2027年には市場全体がこの問題に直面すると述べた。
3. 本当の信用リスクの警報は株価ではなくCDSだ。インテルの5年物クレジット・デフォルト・スワップ(CDS)コストは、1日で22.4ベーシスポイント上昇し、127.9bpとなった。
💡 私の見方
これは昨日の話の続きだ。昨日、私は「価格の基準が、どれだけ叩き売られるかから、どれだけ稼げるかへと戻った。この壁を越えられないところは、その場で淘汰される」と書いた。今日のインテルは、まさにその壁にぶつかった事例だ。Recallは自ら店じまいして敗北を認め、インテルは市場からその場で判決を下された。
3つのルール。第一に、予想との差とファンダメンタルズの悪化を区別する。Q3決算は85点の好内容だが、市場は95点を求めていたため28.58%下落した。第二に、CDSは株価より正直だ。第三に、自分の見方を修正する。価格設定のギアチェンジは加速しており、ゆっくり変化する要因の話ではない。
⚠️投資助言ではありません。インテルの52年ぶりの最悪の1日を、株価の適正化と見る?それともファンダメンタルズの崩壊と見る?コメントで教えて👇
フォロー @阿Sue的加密日记 · データで暗号資産界の偽シグナルを暴く
#インテル #半導体株 #AIバブル #米国株