
デジタル資産交換サービスの選び方:実践的な5つの基準
DVA — 誇張抜きの事実
事実 • 仕組み • リスク • 実践的な検証 • 意思決定
暗号資産は金融インフラの一部になりつつある
2026年のデジタル資産市場は、もはや投機的な取引の場としてだけ捉えることはできません。ステーブルコイン、暗号資産取引所、決済プラットフォーム、分散型プロトコルは、国際送金や決済、価値の保存にますます活用されています。
分析会社TRM Labsによると、2025年1月から7月にかけて、暗号資産取引量の約30%をステーブルコインが占めました。ステーブルコインを使った取引の総額は4兆ドルを超え、2024年の同じ期間と比べて約83%増加しました。
この傾向は、交換サービスに求められる要件を変えています。以前は、ユーザーは主にレートや取引速度でプラットフォームを選べばよかったのですが、現在は運営事業者の法的地位、資産保管の安全性、流動性、技術的な互換性、そして問題のある取引への対応規則も考慮する必要があります。
同じ暗号資産プラットフォームであっても、国によって法的地位が異なる場合があることを理解するのは、特に重要です。
この違いを具体的に示すため、カリフォルニア、ウクライナ、ルーマニア、日本の4つの例を見ていきます。
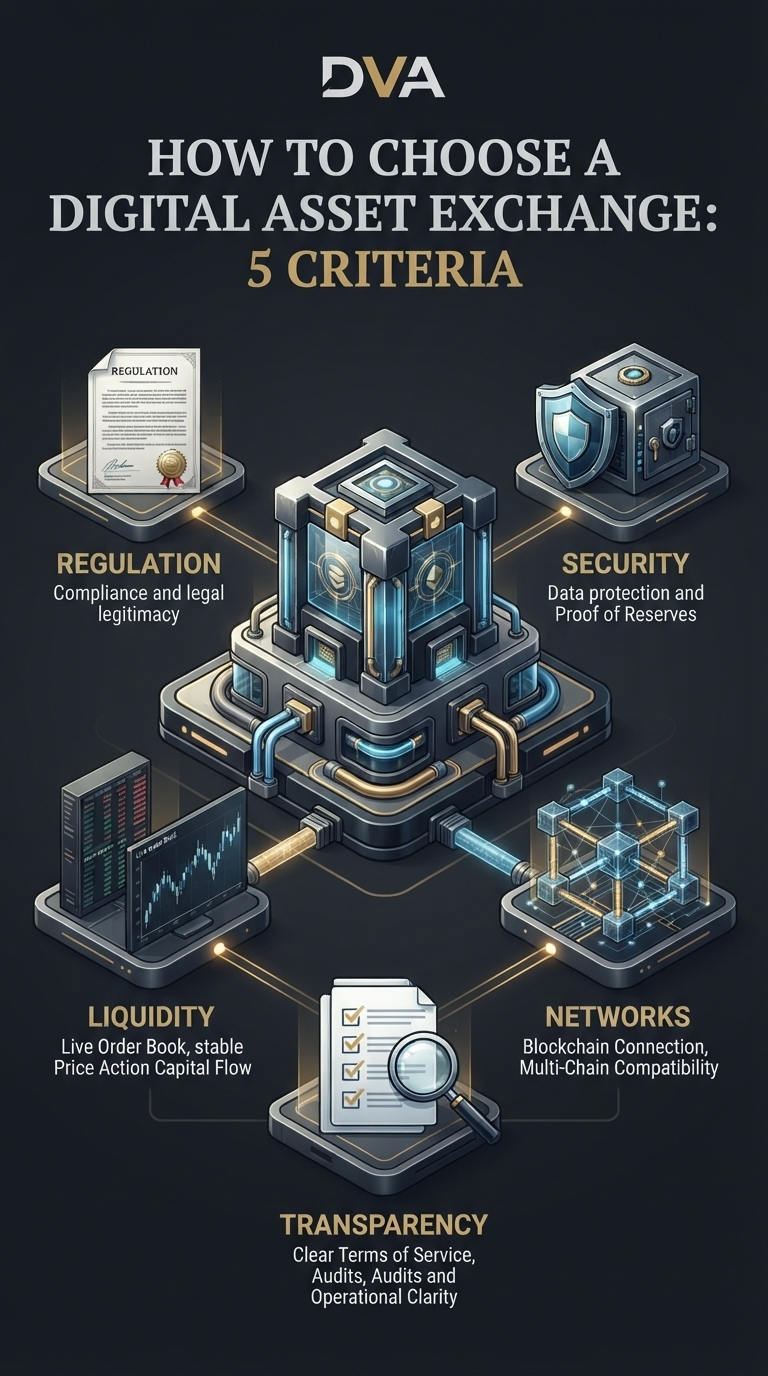
1. 規制上の正当性:見栄えのよいサイトではなく、ライセンスを確認する
最初の基準は、誰が法的にサービスを提供しているのか、会社がどの法域で事業を行っているのか、そしてどの規制当局がその活動を監督しているのかを確認することです。
そのためには、いくつかの概念を区別する必要があります。
政府への登録は、会社が該当する登記簿に登録されていることを証明しますが、それ自体であらゆる金融活動を行う権利が与えられるわけではありません。
ライセンスまたは認可とは、法令上の要件に従い、特定の種類の活動を行う許可を得ることです。
規制監督とは、定められた規則、資本要件、報告義務、顧客保護要件、その他の基準が遵守されているかを監視することです。
AML/KYCとは、マネーロンダリングやテロ資金供与を防止する手続き、ならびに顧客の本人確認と審査を指します。
これらの概念は相互に置き換えられるものではありません。たとえば、KYCを受けたからといってプラットフォームの信頼性が証明されるわけではなく、法人登記があるからといって暗号資産サービスの提供が自動的に許可されるわけでもありません。
米国カリフォルニア州:州レベルの規制
カリフォルニア州の例は、米国の連邦法が別個の規制レベルとして存在していても、デジタル資産の規制が州レベルで行われる場合があることを示しています。
2023年、カリフォルニア州はDigital Financial Assets Law(DFAL)を制定しました。同法は、カリフォルニア州金融保護・イノベーション局(DFPI)によるライセンス制度と監督を定めています。
2026年7月1日以降、カリフォルニア州の居住者に対して、法律で定められたデジタル金融資産の取引を行う企業は、ライセンス取得や適用される経過措置など、DFALの要件を満たさなければなりません。同法は、特定の種類の活動について個別の例外も定めています。
規制対象となる取引には、デジタル金融資産の交換、保管、送金が含まれる場合があります。
実務上の意味:プラットフォームがカリフォルニア州で事業を行っていると主張する場合、ユーザーは米国で会社登記されているかだけでなく、DFALに基づく具体的な地位も確認する必要があります。
一方、州のライセンスがあるからといって、会社のすべてのサービスが連邦政府から自動的に承認されているわけではありません。
ウクライナ:国内規制制度の形成
ウクライナ市場の状況は異なります。暗号資産が広く普及している一方で、仮想資産サービス提供者に対する包括的な規制制度は、現在も立法段階で整備されています。
重要な文書は法案第10225-д号です。この法案は、仮想資産の流通を規制するため、税法およびその他の法令の改正を定めています。
その目的は、市場参加者の活動に関する法的条件を整え、規制当局の権限を定め、ウクライナの法令を欧州基準に近づけることです。
新制度が本格的に始動するまでは、国際的な暗号資産取引所がどれもウクライナの規制当局から認可されていると、安易に考えるべきではありません。
プラットフォームを選ぶ際には、法人、登記国、規制上の地位、ウクライナ居住者へのサービス提供条件、資金の入金・出金方法が利用可能かを確認する必要があります。
実務上の意味:外国のライセンスは規制遵守を示す重要な指標になり得ますが、ウクライナでの認可や、ウクライナ居住者がすべてのサービスを利用できることを自動的に証明するものではありません。
ルーマニア:MiCAに基づく欧州型規制
ルーマニアは、デジタル資産に関する欧州共通の規制が適用される例として注目されています。
この制度の基盤となるのは、暗号資産サービス提供者(CASP:Crypto-Asset Service Providers)に対する要件を定めたMiCA規則(Markets in Crypto-Assets Regulation)です。
MiCAに基づき、規則で定められたサービスを提供する企業は、欧州連合の該当加盟国の管轄当局から認可を受ける必要があります。
MiCAの重要な特徴は、パスポート制度を通じてEU域内で越境サービスを提供できることです。適切な認可を受け、管轄当局への通知手続きを完了すれば、企業は認可されたサービスの範囲内で、ほかのEU加盟国でも事業を行えます。
ルーマニアでは、従来から事業を行っていたサービス提供者に対する経過期間は、2026年6月30日までに限られていました。ただし、国内での実施手続きや管轄当局の権限も考慮する必要があります。
欧州証券市場監督局(ESMA)は、認可を受けた暗号資産サービス提供者の登録簿や、その他の規制情報を公開しています。
実務上の意味:取引所がMiCAに準拠して運営していると主張する場合は、該当する法人とその認可を確認する必要があります。サイトにMiCAと書かれているだけでは不十分です。
日本:暗号資産サービス提供の条件となる登録
日本は、暗号資産取引所に対する最も体系化された規制制度の一つを構築しています。
国内で暗号資産交換業を行うには、資金決済法に基づき、暗号資産交換業者(Crypto-Asset Exchange Service Provider)として登録する必要があります。
監督は、金融庁(FSA)および各地の財務局が担っています。
日本の規制当局は、登録済みのサービス提供者の公式リストを公開しています。これにより、特定の法人が該当する業務を行う資格を持つかどうか確認できます。
特定の種類のステーブルコインを含む、電子決済手段に関するサービスも別途規制されています。これらには、特別な要件と登録区分が設けられています。
実務上の意味:日本の制度は、取引所のブランド名だけでなく、具体的な法人が金融庁の登録簿に記載されているかを確認することの重要性を示しています。
4つの規制モデルに共通するものは?
カリフォルニア州は州レベルのライセンス制度を採用しています。ウクライナは国内の法制度を整備中です。ルーマニアはEU共通のMiCAを適用しています。日本は暗号資産サービス提供者に特化した登録制度を採用しています。
法的な仕組みは異なりますが、共通する原則は一つです。ユーザーは、誰がサービスを提供しているのか、どのような法的根拠に基づいているのか、どの機関が監督を担っているのかを確認できなければなりません。
2. 資産保管の安全性:Proof of Reservesは支払能力の保証ではない
2つ目の基準は、プラットフォームが管理する資産の保有状況を、どれだけ透明性をもって示しているかです。
2022年のFTX破綻後、準備金の証明は暗号資産業界の中心的な課題の一つとなりました。
そのために多くの取引所がProof of Reserves(PoR)を利用しています。これは、顧客に対する債務を裏付けるための特定の資産を保有していることを公開で証明する仕組みです。
広く使われている方法の一つに、マークルツリー(Merkle Tree)の利用があります。これは、他の顧客の情報をすべて公開することなく、ユーザーが自分の残高が公開データに含まれているかを確認できる暗号学的構造です。
ただし、ここには重要な注意点があります。
Proof of Reservesは、完全な財務監査と同じではありません。
PoRは、特定の時点で特定の資産が存在することを証明できる場合があります。しかし、それだけでは、隠れた債務、簿外債務が一切ないことや、将来の破綻リスクがないことまでは証明できません。
たとえば、取引所が特定の債務に対して110%の準備金を示していても、すべての負債を考慮した全体の財務状況が黒字であるとは限りません。
PoRを確認する際は、4つの点に注目する必要があります。
1つ目は、一部の残高区分だけでなく、顧客に対するすべての債務が対象に含まれているかです。
2つ目は、誰が確認を行ったかです。取引所自身なのか、外部監査法人なのか、それとも独立した証明サービス提供者なのかを確認します。
3つ目は、報告書がいつ作成されたのか、データがどれくらいの頻度で更新されるのかです。
4つ目は、ユーザー自身が自分の残高がマークルツリーに含まれているか確認できるかです。
準備金や保険基金も個別に評価する必要があります。
たとえばBinanceは、特定の危機的状況においてユーザーを保護するための専用基金、SAFU(Secure Asset Fund for Users)を設けています。
しかし、このような基金があるからといって、損失がすべて自動的に補償されるわけではありません。基金の利用条件、構成、実際の資産額を考慮する必要があります。
結論:PoR、独立監査、保険、準備金はそれぞれ異なる仕組みです。相互に補完し合うことはできますが、運営事業者の財務状況を総合的に評価することの代わりにはなりません。
3. 実際の流動性と取引の総コスト
3つ目の基準は、交換の経済的な効率性です。
取引所のトップページに表示される広告上のレートが、ユーザーの実際の受取額を反映しているとは限りません。
取引の総コストは、取引手数料、スプレッド、価格スリッページ、ブロックチェーンネットワーク手数料、資産の入出金費用、仲介業者への支払いなど、複数の要素で決まります。
ここでは、主な3つの概念を理解することが重要です。
Makerとは、指値注文を出して注文板に流動性を加える参加者です。ただし、注文が即座に約定しない場合に限ります。
Takerとは、既存の注文に対して約定する注文を出し、注文板から流動性を取り除く参加者です。
Maker手数料とTaker手数料は、料金区分、取引量、各プラットフォームの条件によって異なる場合があります。
スプレッド(Spread)とは、最良買値と最良売値の差です。
スリッページ(Slippage)とは、実際の約定価格が想定価格からずれることです。
仮の例を見てみましょう。
ユーザーが10,000 USDT相当の交換を計画しているとします。
1つ目のプラットフォームの取引手数料は0.10%、2つ目は0.60%です。
同じ計算基準と同じ約定価格を前提とすると、1つ目の手数料は10 USDT、2つ目は60 USDTになります。1回の取引で50 USDTの差が生じます。
これは説明のための例であり、特定の取引所の現在の手数料を示すものではありません。実際の手数料率は、ユーザーのランク、注文の種類、取引ペア、その他の条件によって異なります。
しかし、手数料が同じでも、取引コストが同じになるとは限りません。
決定的な要素は流動性です。
流動性は、市場価格に大きな影響を与えずに売買できる資産の量を示します。
たとえば、2つのプラットフォームで同じBTC/USDTレートが表示されていても、注文板の厚みは異なる場合があります。
1つ目のプラットフォームでは、5,000 USDTの注文が表示価格に近い価格でほぼ約定します。2つ目では、反対注文が不足しているため、大きなスリッページが発生します。
その結果、表示される取引手数料が同じでも、ユーザーの受取資産は少なくなります。
そのため、手数料だけでなく、取引ペアごとのスプレッド、注文板の厚み、実際のスリッページ、すべての費用を差し引いた最終受取額も比較する必要があります。
取引量が少ないトークンでは、表示上の取引量が、資産をすぐに売却できる実際の可能性を反映していないことがあるため、特に重要です。
基本原則:広告上のレートではなく、取引の総コストを評価しましょう。
4. 機能面での適合性:ネットワーク、資産、出金方法
4つ目の基準は、プラットフォームの技術的な互換性が、ユーザーの利用目的に合っているかです。
対応する暗号資産の種類が多くても、そのサービスが特定のユーザーに適しているとは限りません。
たとえばUSDTは、Ethereum(ERC-20)、Tron(TRC-20)、BNB Smart Chain(BEP-20)など、複数のブロックチェーンネットワーク上に存在します。
同じステーブルコインでも、技術的な環境は異なります。各ネットワークには、取引処理の独自ルール、手数料、アドレス要件があります。
サービスが対応していないネットワークでUSDTを送金すると、資金にアクセスできなくなったり、複雑な回復手続きが必要になったりするおそれがあります。
交換の前に、5つの点を確認する必要があります。
対応ネットワーク。自分の資産があるネットワークを、プラットフォームが受け付けているか。
資金の受取方法。銀行振込、決済カード、現金、外部ウォレットへの送金が利用できるか。
地域制限。特定の国のユーザーが、プラットフォームの必要な機能を利用できるか。
限度額と所要時間。取引の最低額・最高額、入金までの時間、出金条件はどうなっているか。
技術的な確認。取引ID(TXID:Transaction ID)を使って、ブロックチェーンエクスプローラーで取引を追跡できるか。
地域制限には特に注意を払う必要があります。
企業が欧州連合で認可を受けていても、他国の居住者には一部のサービスを提供していない場合があります。
取引所へのユーザー登録が可能でも、特定の決済手段を通じた入金や出金が制限される場合があります。
したがって、サイトにアクセスできることは、すべての金融サービスを利用できることを意味しません。
ウクライナのユーザーにとって特に重要なのは、サービスがウクライナの銀行口座やカードへの具体的な出金方法に対応しているか、どの手数料が適用されるか、追加の制限がないかを確認することです。
カストディ型サービスとノンカストディ型サービスの違いを理解することも重要です。
カストディ型サービスは、ユーザーの秘密鍵を保管するか、独自のインフラを通じてユーザー資産を管理します。ユーザーは運営事業者の規則や運用の安定性に依存します。
ノンカストディ型サービスでは、ユーザーが秘密鍵を自分で管理し、中央集権的な仲介者に資産の恒常的な管理権を渡すことなく、ブロックチェーンとやり取りできます。
ただし、ノンカストディ型であることですべてのリスクがなくなるわけではありません。スマートコントラクトの脆弱性、悪意ある承認、取引署名時のミスにより、資金を失う可能性があります。
したがって、どちらのモデルを選ぶかは、ユーザーのニーズとウォレットのセキュリティを自分で管理する能力によって決まります。
5. 条件の透明性と、問題発生時のサポート品質
5つ目の基準は、問題が起きた際のプラットフォームの対応です。
大きな問題は、通常の交換時よりも、システムが通常とは異なる取引を検知したときに起こることがよくあります。
ブロックチェーン取引の遅延、資金の出所に関する追加審査、取引の一時制限、入金処理のエラー、資金返還の必要性などが考えられます。
ここで重要なのは、追加審査や一時的な制限が、必ずしもプラットフォームによる詐欺を示すわけではないということです。規制対象の事業者は、金融監視の要件に従って、こうした手続きを実施する義務がある場合があります。
問題となるのは、制限の理由がユーザーにわからず、説明を受けられず、異議を申し立てる手続きも利用できない場合です。
サービスを利用する前に、資産の凍結と解除の条件、AML/KYC規則、誤送金の返還手続き、問い合わせの処理期間、正式な苦情申し立ての手続きを確認しましょう。
特に危険な兆候は、すでにある残高のロックを解除するために、見知らぬアドレスへ追加の資金を送金するよう要求されることです。
そのような要求と、プラットフォームの規則に定められ、公式チャネルで確認できる正式な手数料とを区別する必要があります。
ユーザーによる第三者のレビューも確認するとよいでしょう。
個々の否定的なコメントは、詐欺の証拠にはなりません。しかし、出金拒否、隠れた手数料、不当なアカウント凍結、サポートの欠如に関する苦情が繰り返し寄せられている場合は、追加調査を行うべきです。
質の高いサポートには、わかりやすい連絡手段、問い合わせの受付記録、明確な対応手順が必要です。
基本原則:プラットフォームの信頼性は、通常の取引をどう処理するかだけでなく、問題をどう解決するかによっても判断されます。
DVAの実践手順:初回交換前のサービス確認
5つの基準を、段階的な事前評価の手順にまとめることができます。
ステップ1. 法的主体の特定。
実際にサービスを提供している法人を特定します。該当する法域の公式登録簿で、法人登記、ライセンス、または認可を確認します。
ステップ2. セキュリティの確認。
秘密鍵を誰が管理しているか、Proof of Reservesを確認できるか、独立した検証が行われたか、プラットフォームがどのような保護策を採用しているかを確認します。
ステップ3. 経済性の評価。
取引手数料、スプレッド、スリッページ、ネットワーク費用、出金手数料を考慮して、交換の総コストを計算します。
ステップ4. 技術的なテスト。
サービスが必要な資産とブロックチェーンネットワークに対応していることを確認します。受取アドレスを確認し、失っても経済的な問題にならない少額でテスト取引を行います。
ステップ5. サポートの確認。
大きな金額を入金する前に、取引の遅延、資金の返還、取引の制限について、サポートに具体的な質問をします。回答がどれほど明確で、質問に即したものかを評価します。
テスト取引を行っても、プラットフォームの将来の信頼性が保証されるわけではありません。しかし、大きな送金を行う前に、技術面や運用面の問題の一部を見つけるのに役立ちます。
DECISION. サービスへの信頼は、確認に基づくべき
デジタル資産市場の発展は、多くの国で法整備よりも速く進んでいます。カリフォルニア、ウクライナ、ルーマニア、日本は、暗号資産プラットフォームの運営規則を整えるための異なるアプローチを示しています。
しかし、どの規制モデルも、すべてのリスクを取り除くわけではありません。
ライセンスは支払能力を保証しません。Proof of Reservesは完全な監査ではありません。手数料が低くても、注文が有利な価格で約定するとは限りません。ノンカストディ型ウォレットも、ユーザーのあらゆるミスを防ぐものではありません。
したがって、サービスを適切に選ぶには、最も評判の高いプラットフォームを探すのではなく、5つの基準を順番に確認する必要があります。
ユーザーにとって、これは3つの実践的なルールを意味します。
1つ目は、法的な運営主体とサービス条件を確認するまで、資金を送金しないことです。
2つ目は、レート、評価、または公表された準備金の額だけを基準にしないことです。
3つ目は、保管する確かな理由がない限り、現在の取引に必要な額を超える資産を取引プラットフォームに保管しないことです。
DVAの要点:デジタル経済では、資産を保有するだけでなく、その資産へのアクセスの仕組み、交換条件、仲介者の責任の範囲を理解することも重要です。
金融上の自立は、他人の約束を信じることではなく、自分の判断を自分で管理することから始まります。
DVA — 誇張のない事実。
事実 • 検証 • 判断
暗号資産はツールであり、利益を保証するものではありません。
金融アドバイスではありません。価値と時間を守りましょう。
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC