🚨 今週、世界の株式市場は大規模な政治・経済ショックに見舞われる可能性があります。
米国の中間選挙、重要な雇用統計、大手中央銀行の金融政策決定、そして大手AI企業の決算発表が、今後5日間に集中しています。
しかも、ハイテク株がすでに急落し、ヘッジファンドが積極的に投資リスクを縮小しているさなかに起きるのです。
今後の予定はこちらです。
11月2日(月):
• ISM製造業PMI:予想54.7。
• Appleの決算:売上高は1,134億ドルの予想。
• Palantirの決算。
11月3日(火):
• 米国中間選挙:議会の主導権が争われます。
• オーストラリアの政策金利決定:4.85%への利上げ予想。
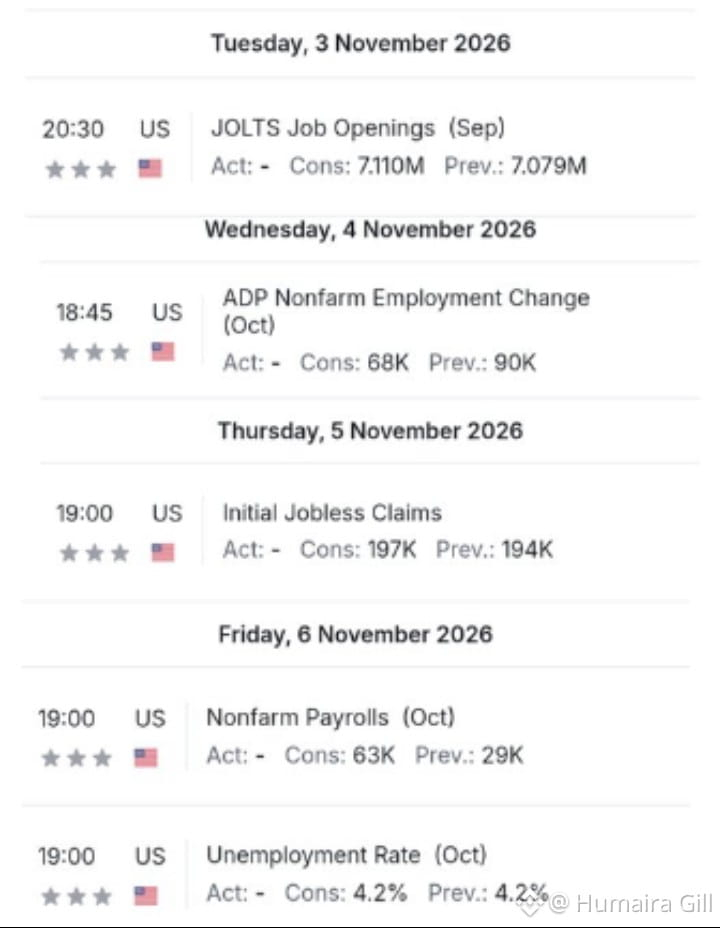
• JOLTS求人件数。
• AMD、Arista、Astera Labs、Shopify、Eatonの決算。
11月4日(水):
• ADP雇用統計:雇用者数はわずか6万5,000人の予想。
• ISMサービス業PMI:予想54.8。
• ユーロ圏のインフレ率:予想3.9%。
• Qualcomm、Arm、AppLovin、Coherent、Uber、Datadogの決算。
11月5日(木):
• イングランド銀行の政策金利決定。
• 米国の新規失業保険申請件数とChallengerの人員削減数。
• Microchip、Lumentum、Cloudflare、Airbnbの決算。
11月6日(金):
• 米国10月雇用統計:9月はわずか2万9,000人だったのに対し、10月は6万人の予想。
• 失業率:予想4.2%。
• ミシガン大学消費者信頼感指数:47.3の予想で、過去最低水準に近い値。
しかし、最大のリスクは、これらすべてのイベントが同時に市場を直撃する可能性です。
市場は、12月にFRBが再び利上げする確率をおよそ80%と織り込んでいます。
雇用統計が弱ければ米国経済への懸念が強まる一方、インフレ指標が予想を上回れば、FRBが金融緩和に踏み切るのは難しくなる可能性があります。
一方、中間選挙によって、AMD、Arm、Qualcommなど主要半導体企業が決算を発表するタイミングで、AIに対するワシントンの姿勢が大きく変わる可能性もあります。
ガイダンスが期待外れとなれば、すでに苦戦しているAI関連銘柄への投資に、さらなる圧力がかかる恐れがあります。
$XRP $BNB $GIGGLE
米国の中間選挙、重要な雇用統計、大手中央銀行の金融政策決定、そして大手AI企業の決算発表が、今後5日間に集中しています。
しかも、ハイテク株がすでに急落し、ヘッジファンドが積極的に投資リスクを縮小しているさなかに起きるのです。
今後の予定はこちらです。
11月2日(月):
• ISM製造業PMI:予想54.7。
• Appleの決算:売上高は1,134億ドルの予想。
• Palantirの決算。
11月3日(火):
• 米国中間選挙:議会の主導権が争われます。
• オーストラリアの政策金利決定:4.85%への利上げ予想。
• JOLTS求人件数。
• AMD、Arista、Astera Labs、Shopify、Eatonの決算。
11月4日(水):
• ADP雇用統計:雇用者数はわずか6万5,000人の予想。
• ISMサービス業PMI:予想54.8。
• ユーロ圏のインフレ率:予想3.9%。
• Qualcomm、Arm、AppLovin、Coherent、Uber、Datadogの決算。
11月5日(木):
• イングランド銀行の政策金利決定。
• 米国の新規失業保険申請件数とChallengerの人員削減数。
• Microchip、Lumentum、Cloudflare、Airbnbの決算。
11月6日(金):
• 米国10月雇用統計:9月はわずか2万9,000人だったのに対し、10月は6万人の予想。
• 失業率:予想4.2%。
• ミシガン大学消費者信頼感指数:47.3の予想で、過去最低水準に近い値。
しかし、最大のリスクは、これらすべてのイベントが同時に市場を直撃する可能性です。
市場は、12月にFRBが再び利上げする確率をおよそ80%と織り込んでいます。
雇用統計が弱ければ米国経済への懸念が強まる一方、インフレ指標が予想を上回れば、FRBが金融緩和に踏み切るのは難しくなる可能性があります。
一方、中間選挙によって、AMD、Arm、Qualcommなど主要半導体企業が決算を発表するタイミングで、AIに対するワシントンの姿勢が大きく変わる可能性もあります。
ガイダンスが期待外れとなれば、すでに苦戦しているAI関連銘柄への投資に、さらなる圧力がかかる恐れがあります。
$XRP $BNB $GIGGLE