Tether 三季度末的超额储备 79.55 亿美元,比二季度末的 41 亿几乎翻了一倍。同期营业利润 15 亿,和二季度一模一样。
翻倍的那部分不是赚来的,是涨价涨出来的。
拆开就清楚。
二季度末它手里 58 亿的 BTC,三季度末变成 83.7 亿。
这三个月 BTC 涨了 42.6%,持仓没怎么动,账面多了 25.7 亿。
超额储备一共多了 38.55 亿。
三分之二来自这一个科目。
更值得看的是质量那一栏。
现金、现金等价物和短存从 1406 亿降到 1395.8 亿,占总储备的比例从 74.9% 掉到 72.9%。
同时它把隔夜逆回购从 186 亿砍到 95 亿。
直接持有的短期国债从 1150 亿加到 1228 亿。
久期拉长了,隔夜能取的那一档变薄了。
而这一档决定的是赎回潮来的时候能立刻拿出多少现金。
逆回购隔夜就能取,短期国债要卖,卖就要看当天的盘口。
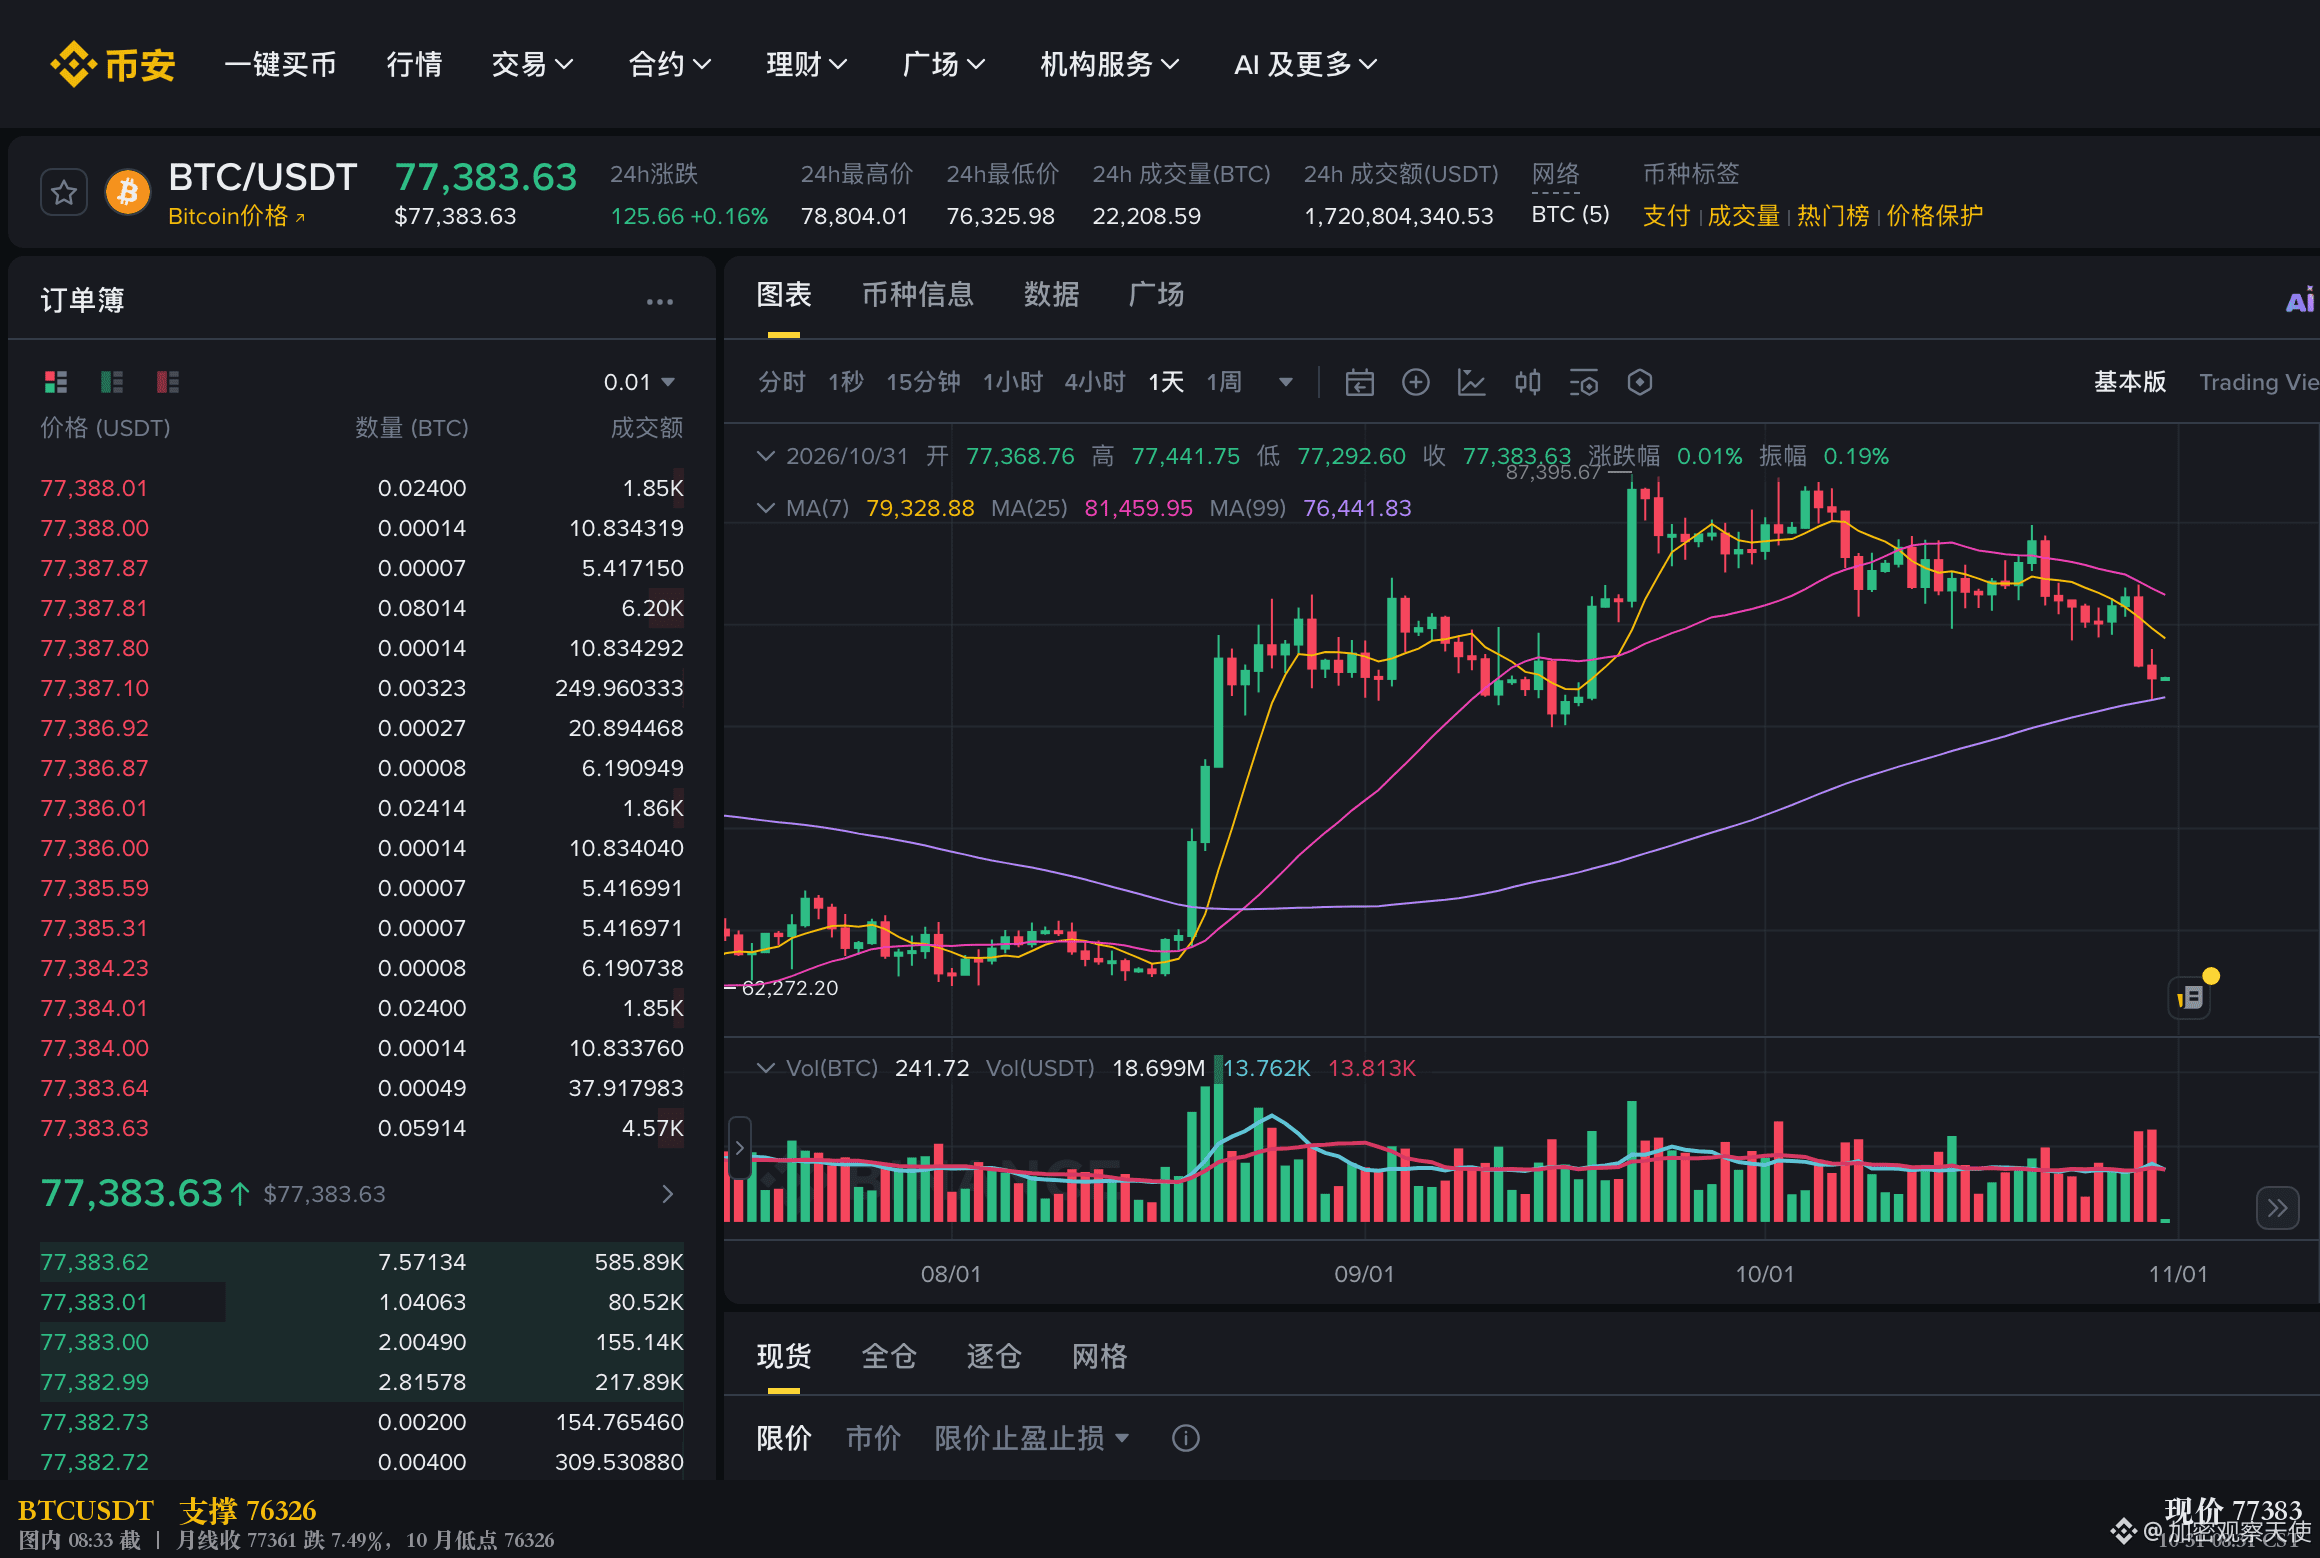
$BTC 10 月 31 日早上报 77361。
9 月 30 日它还是 83621,这一下低了 7.5%。
$BTC 这 83.7 亿的持仓,按这个价算只剩 77.4 亿。
超额储备跟着从 79.55 亿变成 73.3 亿。
账面翻倍,按这个价还回去 6.3 亿。
不过这条也有该说清的地方。
它把逆回购换成直接持有国债,是把抵押品往三个月、六个月这些更标准的期限上挪,不是往更差的品种挪。
黄金那一栏 190.8 亿同样是按市价标的,价格一动,这一栏也跟着动,方向不由它自己定。
这种估值撑起来的缓冲算不算真缓冲,我偏向不算。
绝对值够大,可它的方向跟着 BTC 走,跟稳定币最需要它的时刻正好相反。
错位就在这里。
负债端写着一个固定的数字,资产端写着一个会动的数字。
缓冲够不够,不看它平时有多大,看它跌的那天还剩多大。
你会把稳定币储备里的黄金和 BTC 算成流动资产吗?
数据时间:2026-10-31 09:02 CST。
总额与利润取自 Tether 三季度鉴证新闻稿,分项拆分据 crypto.news 对同一份报告的重算,BTC 重估按币安现货价换算。
以上为公开数据整理与个人分析,不构成投资建议。
翻倍的那部分不是赚来的,是涨价涨出来的。
拆开就清楚。
二季度末它手里 58 亿的 BTC,三季度末变成 83.7 亿。
这三个月 BTC 涨了 42.6%,持仓没怎么动,账面多了 25.7 亿。
超额储备一共多了 38.55 亿。
三分之二来自这一个科目。
更值得看的是质量那一栏。
现金、现金等价物和短存从 1406 亿降到 1395.8 亿,占总储备的比例从 74.9% 掉到 72.9%。
同时它把隔夜逆回购从 186 亿砍到 95 亿。
直接持有的短期国债从 1150 亿加到 1228 亿。
久期拉长了,隔夜能取的那一档变薄了。
而这一档决定的是赎回潮来的时候能立刻拿出多少现金。
逆回购隔夜就能取,短期国债要卖,卖就要看当天的盘口。
$BTC 10 月 31 日早上报 77361。
9 月 30 日它还是 83621,这一下低了 7.5%。
$BTC 这 83.7 亿的持仓,按这个价算只剩 77.4 亿。
超额储备跟着从 79.55 亿变成 73.3 亿。
账面翻倍,按这个价还回去 6.3 亿。
不过这条也有该说清的地方。
它把逆回购换成直接持有国债,是把抵押品往三个月、六个月这些更标准的期限上挪,不是往更差的品种挪。
黄金那一栏 190.8 亿同样是按市价标的,价格一动,这一栏也跟着动,方向不由它自己定。
这种估值撑起来的缓冲算不算真缓冲,我偏向不算。
绝对值够大,可它的方向跟着 BTC 走,跟稳定币最需要它的时刻正好相反。
错位就在这里。
负债端写着一个固定的数字,资产端写着一个会动的数字。
缓冲够不够,不看它平时有多大,看它跌的那天还剩多大。
你会把稳定币储备里的黄金和 BTC 算成流动资产吗?
数据时间:2026-10-31 09:02 CST。
总额与利润取自 Tether 三季度鉴证新闻稿,分项拆分据 crypto.news 对同一份报告的重算,BTC 重估按币安现货价换算。
以上为公开数据整理与个人分析,不构成投资建议。