
Alphabet 财报出来之后,股价单日暴跌12.6%,市值蒸发接近5000亿美元。
我把财报翻了一遍,有几个数字值得放在一起看。
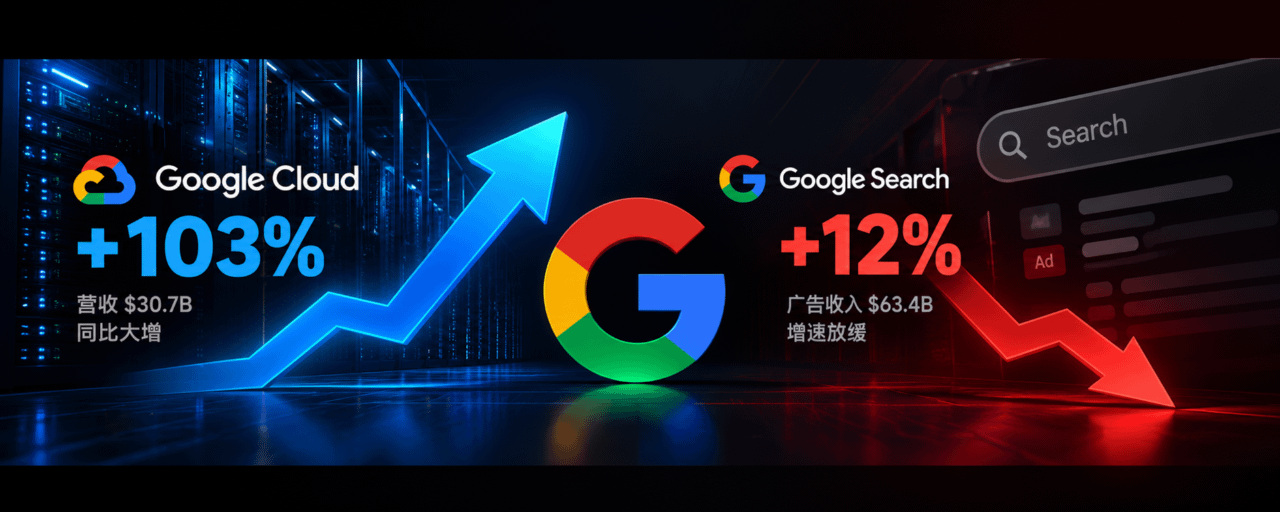
总营收1275.8亿美元,同比增长25%。 Google Cloud收入307.1亿美元,同比增长103%。 营业利润405.8亿美元,同比增长30%。
单看这三个数字,谷歌这份财报其实相当能打。
但另外几个数字,就没那么舒服了。
净利润261.7亿美元,同比下降25%。 季度资本开支513.6亿美元。 自由现金流负90.7亿美元。
一家营业利润还在增长30%的公司,为什么会遭遇这么猛烈的抛售?
我觉得问题出在市场对谷歌未来赚钱方式的判断上。
──── ✦ ────
先看Google Cloud,这块业务确实很强。
收入同比翻倍,已经达到307亿美元,营业利润也超过111亿美元。
AI算力需求还在增长,企业还在购买云服务,谷歌自己的TPU也开始贡献越来越多的收入。
这说明谷歌在AI基础设施上的投入,已经有一部分转化成了实际收入。
但这里有个问题。
谷歌每卖出更多AI算力,背后就需要更多服务器、芯片、数据中心和电力。
这些投入都需要真金白银。
仅第三季度,资本开支就达到513.6亿美元,同比增长约114%。
更值得注意的是,管理层预计2027年的资本开支还会继续大幅增加。
云业务增长很快,花钱的速度同样惊人。
这笔账,市场现在开始认真算了。
──── ✦ ────
再看搜索业务,这才是我最关心的地方。
Google Search收入633.5亿美元,同比增长12%。
增速还在两位数,谈不上衰退。
但搜索广告一直是谷歌最重要的现金来源,也是它过去能够持续投入新业务的底气。
现在AI正在改变大家使用搜索引擎的方式。
以前查一个问题,我可能会打开好几个网页,比较信息,顺手点击广告。
现在很多问题直接交给Gemini或者其他AI工具,几秒钟就能得到整理好的答案。
谷歌当然也在做AI搜索,而且做得很快。
但用户越来越依赖AI之后,广告应该放在哪里?点击率会怎么变化?AI回答产生的计算成本又该由谁承担?
这些问题最终都会落到利润上。
我觉得市场担心的,就是谷歌一边花巨资发展AI,一边还需要保护搜索广告这块利润来源。
而搜索广告恰恰又是支撑AI投资的重要资金来源。
这才是谷歌接下来几年最需要解决的问题。
──── ✦ ────
还有一个容易被忽略的细节:净利润下降25%,但营业利润增长30%。
这两个数字看起来很矛盾。
我仔细看了财报,净利润下滑受到非经营性投资损益变化的明显影响。
所以直接说谷歌主营业务利润崩了,并不准确。
它的核心业务还在增长,Google Cloud也在改善盈利能力。
真正需要警惕的是自由现金流。
以前谷歌每个季度都能创造大量现金,回购股票、投入研发、扩张业务,资金相当充裕。
现在一个季度的资本开支就超过500亿美元,自由现金流转负。
如果未来几个季度继续保持这种投入强度,即使营收增长,股东能够实际拿到的现金回报也可能受到压制。
这也是为什么现在的市场,对AI巨头的资本开支越来越敏感。
──── ✦ ────
那谷歌这次到底有没有被错杀?
我目前还不想直接下结论。
从业务层面看,谷歌依然有很强的竞争力。
搜索广告还有庞大的用户基础,Google Cloud正在高速增长,Gemini已经有10亿用户,TPU也让谷歌在AI基础设施竞争中拥有自己的技术路线。
这些东西都是真实存在的。
但资本市场看的是未来。
假如AI投入继续翻倍,而搜索广告增速逐渐放缓,那么今天的高增长未必能够转化成未来同样高的自由现金流。
反过来,如果Google Cloud继续高速增长,AI搜索的商业化效率逐渐改善,资本开支增速开始回落,市场可能又会重新评估谷歌的价值。
所以我接下来主要盯三个地方。
第一,Google Search能不能继续保持两位数增长。
第二,Google Cloud收入增长能不能持续转化为利润。
第三,也是最重要的,资本开支什么时候开始放缓,自由现金流什么时候恢复。
我对谷歌长期的AI竞争力依然偏乐观,但短期股价能不能企稳,还需要估值和技术走势给出答案。
这次暴跌之后,我反而愿意花更多时间研究它。
毕竟一家云业务收入翻倍、营业利润增长30%的公司,值得仔细算一算未来几年的账。
数据以Alphabet 2026年Q3官方财报为准。仅为个人研究记录,不构成投资建议。DYOR