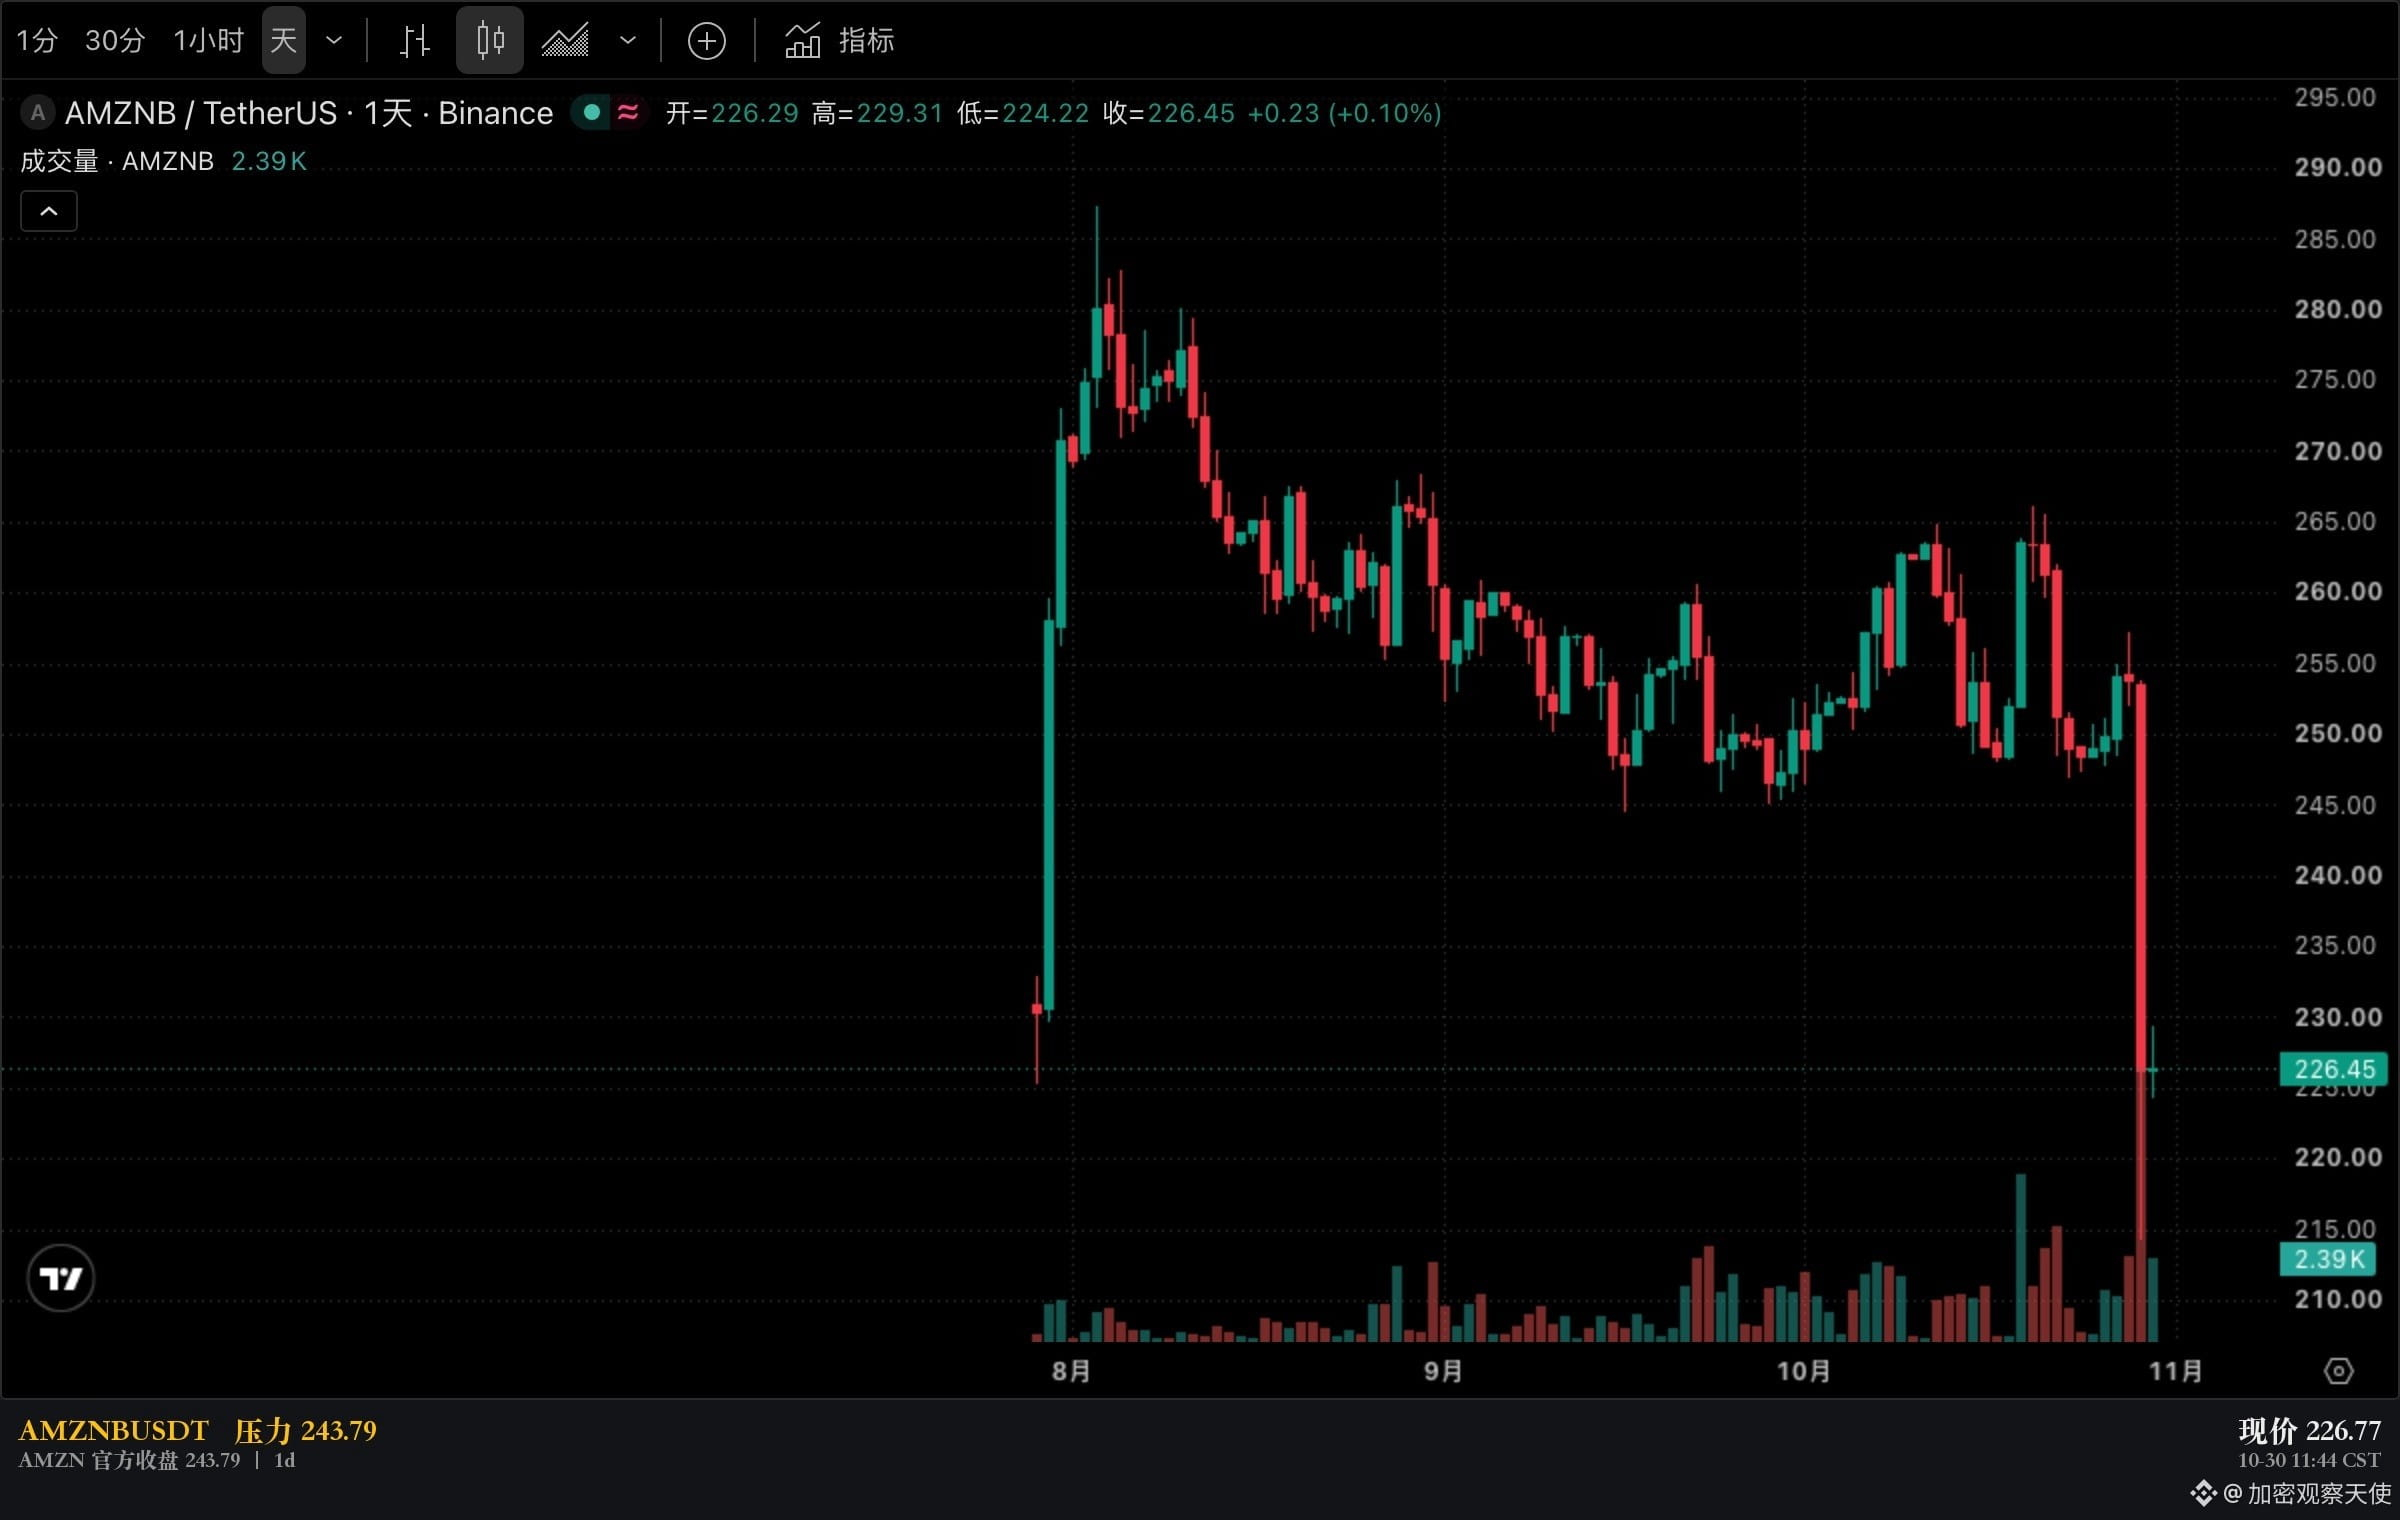
亚马逊三季度营业利润率 13.9%,公司自己写的是「历史最高」。同一份财报里,过去十二个月自由现金流是负 424 亿美元。
真正被定价的不是这一季的生意,是后面几年的折旧。
利润表在创纪录,现金流表在穿负。这是同一件事的两端。
钱去了设备。过去十二个月,购置物业与设备净额同比多花 948 亿美元,公司归因写得很直接,AI 相关投资。2026 全年现金资本开支指引维持在约 2200 亿美元。
会计顺序是这样的。现金当期出去,折旧分年进来。按行业惯例,服务器摊五到六年,网络设备更短,厂房更长。
所以现在这个 13.9% 里,装的还是老设备的折旧。
市场那一晚卖的是这个。
$AMZNB 追踪的 AMZN,10 月 29 日盘后一度跌到 225.99 美元。
10 月 30 日美股那一场走完,官方价格在 229 到 241 之间,没有再回去。
AWS 那边数据很硬,也是这轮 #美股 资本开支的主角。三季度净销售 460 亿美元,同比增 39.3%,是近五年最快,年化收入跑到 1840 亿。
公司总营业利润 281 亿,AWS 一个人贡献 178 亿。云在赚钱,钱又全投回云里。
这不是失血,是把利润提前换成了产能。
换法有代价。四季度指引给营业利润 285 亿到 335 亿,去年同期 250 亿,按指引中值算利润率也高于去年同季。公司自己认为折旧压力还没到。
净利 207 亿,比去年少 5 亿,公司说去年那季含 Anthropic 投资的 95 亿税前收益。少的那 5 亿不是生意差了。
我拿不准的是摊多久。这批 GPU 和机房按六年摊,2027 到 2028 的折旧曲线会比营收陡;按四年摊,压力提前两年到;两种算法都说得通,但公司没给分项年限,没法证。
这份财报真正的信息不在 13.9% 那一行,在下面那张现金流表。一家公司可以用利润率证明自己变强,同时用自由现金流证明自己变重,两份都是真的。
重资产的利润是先借后还的,借的时候没有人拍照。
还的日子不会提前通知,它写在折旧年限里。
折旧压下来的时候,你更看利润率,还是更看自由现金流?
数据来自 SEC EDGAR 的 8-K 原文,10-31 17:55 复核。以上为公开数据整理与个人分析,不构成投资建议。