


10月30日(金)までの週、世界市場は大きく変動しました。貴金属は大幅に下落し、AI支出への懸念から米国のハイテク株は売られ、連邦準備制度理事会(FRB)は政策金利を据え置きましたが、12月の利上げの可能性は排除しませんでした。米国の力強い成長とインフレのデータを受け、金利上昇への予想は維持されました。
金と銀が急落
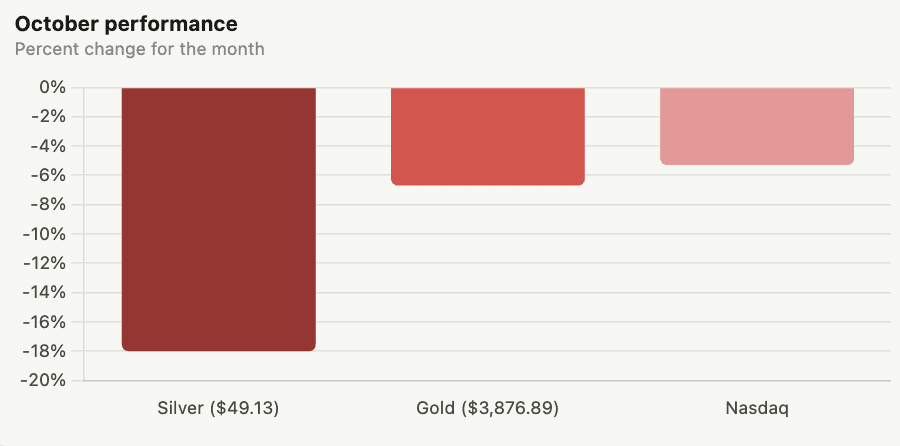
金の現物価格は金曜日に1オンス当たり3,876.89ドルで取引を終え、10月は6.7%下落しました。一方、銀は49.13ドルで取引を終え、月間で18%を超える下落となりました。要約によると、予想を上回る米国の経済指標を受けて高金利が続くとの見方が強まり、実質金利の上昇が両金属の重しとなりました。ブレント原油は中東の供給リスクに支えられました。
テクノロジー株が急落
AI関連取引への期待が冷え込み、ナスダックとS&P 500は3週連続で下落しました。ナスダックは10月に5.3%下落し、2025年3月以来最悪の月となりました。設備投資とキャッシュフローへの懸念から、Alphabetは日中に一時13%下落。Intelは金曜日に28.58%急落し、1974年以来最悪の一日となりました。Appleの時価総額は5兆300億ドルで取引を終え、4兆9,300億ドルのNvidiaを上回り、世界で最も時価総額の大きい上場企業の座を奪還しました。
FRB、賛否が分かれる中で金利据え置き
米連邦準備制度理事会(FRB)は10対2で金利据え置きを決定し、2人の当局者は25ベーシスポイントの利上げを支持しました。ケビン・ウォーシュ議長は、米経済は力強く成長している一方、インフレ率はほぼ6年にわたり目標を上回っており、今後の決定は今後発表されるデータ次第だと述べました。翌日に発表されたデータは利上げを支持する見方を後押ししました。第3四半期のGDPは年率換算で3.4%増となり、予想の3.2%を上回りました。また、コアPCEインフレ率は9月に3.0%から3.1%に上昇しました。CME FedWatchによると、12月に25ベーシスポイントの利上げが実施される確率は75%です。
AI投資に厳しい視線
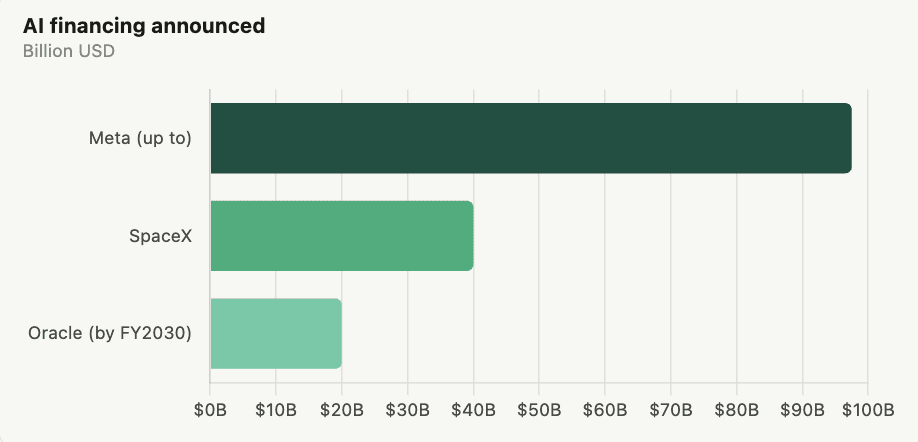
AIインフラ構築のコストが、市場の主要な懸念事項となりました。Metaは最大975億ドルの株式調達計画を発表し、SpaceXは設備リースを通じて約400億ドルを調達しました。Oracleは、2030会計年度までに最大200億ドルの外部資金が必要になる見込みだと述べました。AnthropicはIPOを公開申請し、2026年上半期の売上高が163億ドルだったことに加え、長期的なコンピューティングおよびインフラ関連の契約額が約6,370億ドルに上ることを明らかにしました。
半導体メーカー、好決算を発表
AI需要を背景に、半導体メーカーの業績は引き続き伸びました。SK Hynixの第3四半期の営業利益は前年同期比632%増となり、SanDiskの売上高は2027会計年度第1四半期に378%増加しました。それでも、今週の株価下落は、AI投資が実際の利益やフリーキャッシュフローにつながるかどうかに、投資家の関心がより集まっていることを示しました。