Hyperliquid($HYPE )は過大評価されている?
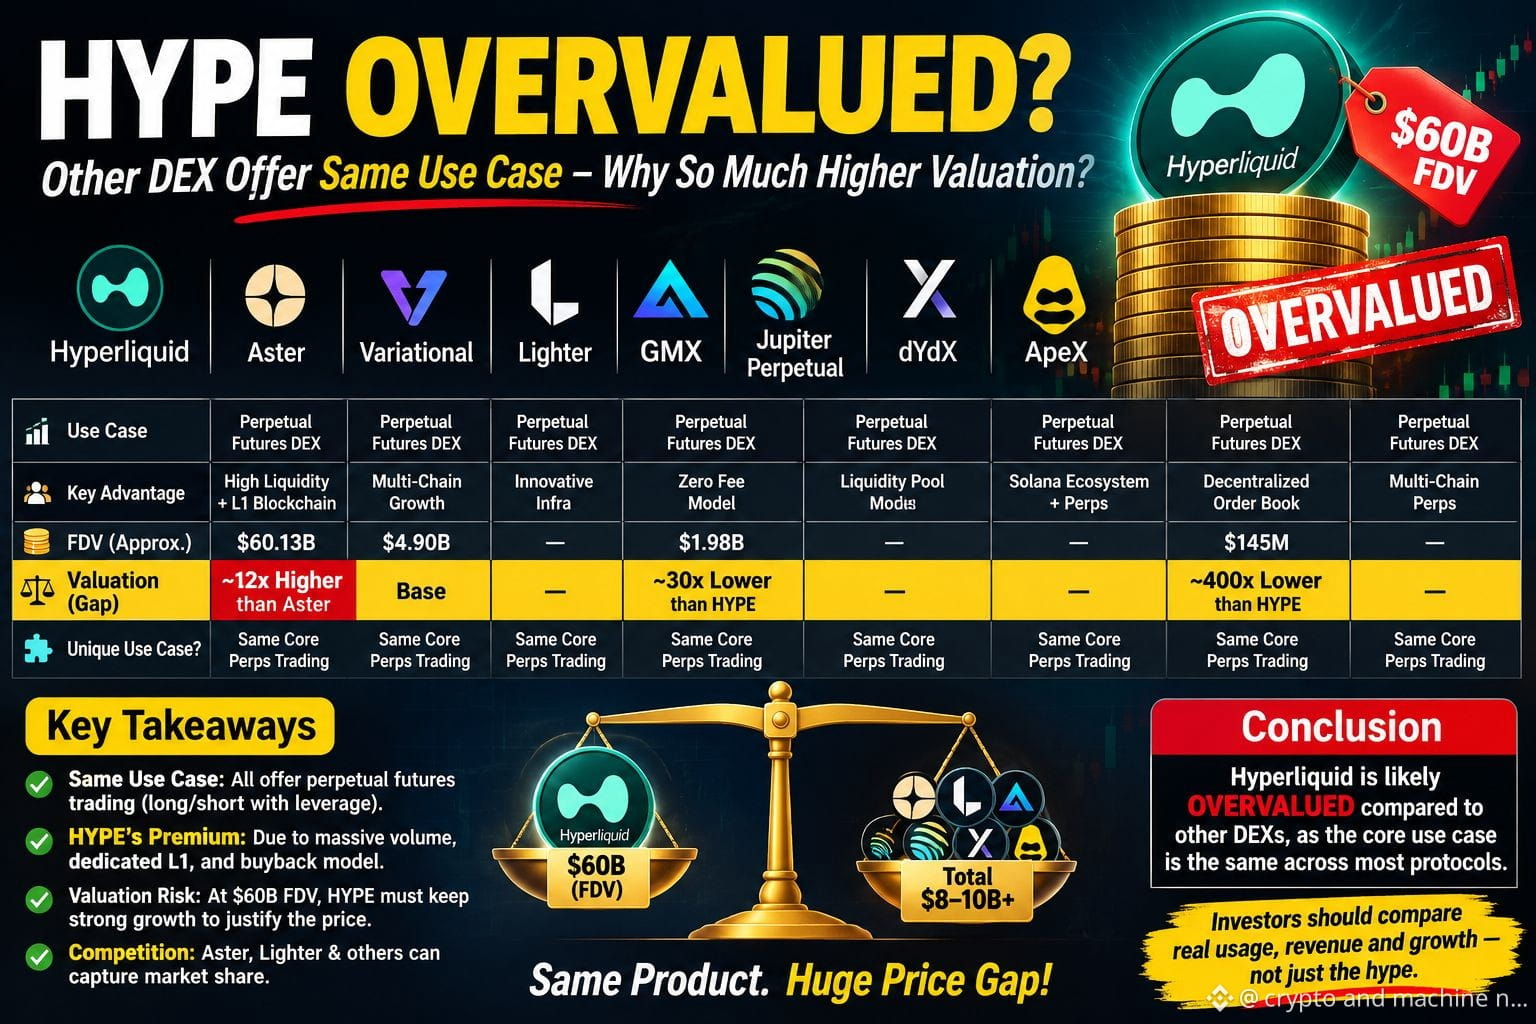
Hyperliquid、Aster、Variational、Lighter、GMX、Jupiter Perps、dYdX、ApeXは、レバレッジを利用した無期限先物取引という同じ主要市場で競合しています。
では、なぜHYPEはこれほど大きなプレミアム評価を受けているのでしょうか?
全体像を見てみましょう。
類似したユースケース:ほとんどのサービスが、無期限先物のロング/ショート取引を提供しています。技術が異なるからといって、ビジネスモデルまで異なるとは限りません。
DEXのセキュリティリスク:フィッシング、侵害されたウェブサイト、悪意ある承認、スマートコントラクトの脆弱性悪用は、依然としてリスクです。完全な保護を保証するDEXはありません。
CEXの利点:中央集権型取引所は、アカウント復旧、カスタマーサポート、内部のリスク管理を提供します。損失を補填するために保険基金や準備金を維持している取引所もありますが、補償が保証されるわけではありません。
法定通貨へのアクセス:暗号資産を売却して銀行口座に出金するには、多くの場合、中央集権型取引所または規制されたオフランプが必要です。DEXが金融システム全体に取って代わることはできません。
評価額の差:Hyperliquidは、より高い流動性と取引活動、自社のL1、手数料収入を原資とする買い戻しの恩恵を受けています。しかし、これらは莫大な評価額プレミアムを正当化するのでしょうか?
私の結論:
Hyperliquidは市場をリードしているかもしれませんが、リーダーであることが無制限の評価額を保証するわけではありません。
競合がはるかに低い評価額で同様の主要な実用性を提供しているなら、投資家はHYPEの価格に将来の成長がどれほど織り込まれているかを疑問視すべきです。
同じ主要ユースケース。異なる実行力。大きな評価額の差。
話題性だけでなく、収益、オーガニックな取引高、セキュリティ、持続可能な成長に注目しましょう。
投資助言ではありません。
$HYPE #aster #DYDX $LIT $ Jupiter無期限先物