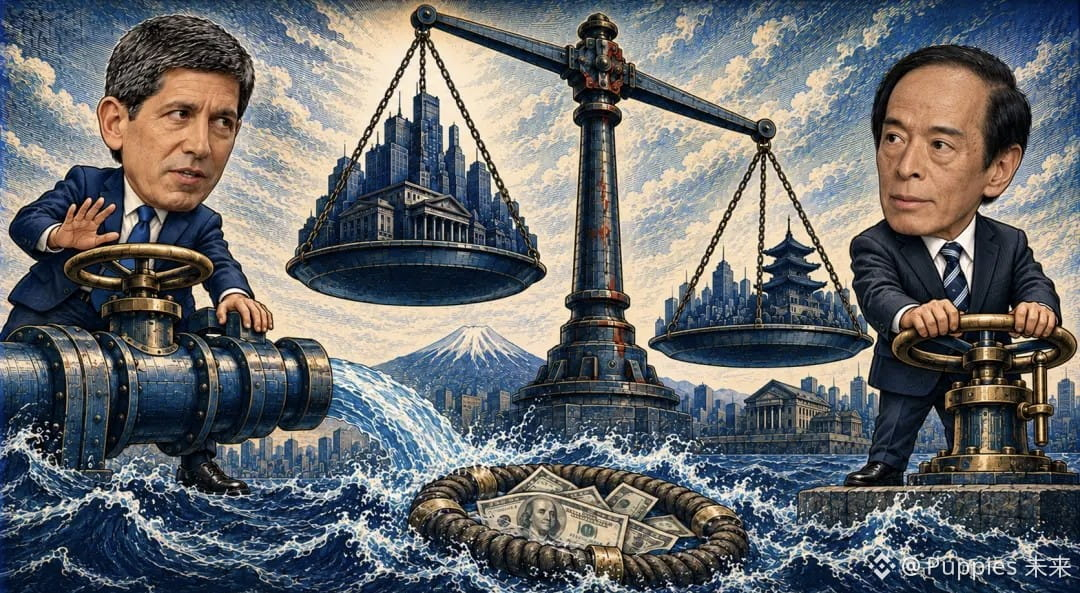
$PEPE $UNI $AIN 米連邦準備制度理事会(FRB)は10月28日、政策金利を3.75~4.00%に据え置いた。賛成10、反対2で、なお2人が25ベーシスポイントの利上げを主張した。追加利上げを見送っただけで、利下げの時期も示さなかった。翌日、S&P 500は0.30%、ナスダックは1.38%下落し、米10年債利回りは5%を下回った。利回りが低下しても株価が下落したことは、金利圧力がいくらか和らいだだけでは株式市場を支えられないことを示している。利回り低下が成長懸念によるものなら、低金利で損失を補うことはできない。利上げを1回見送るのは、新たなショックが1回減るだけで、これまでの圧力がすぐに消えるわけではない。
日本銀行は10月30日、政策金利を1.25%程度に据え置いた。賛成8、反対1で、高田創委員は1.5%への引き上げを主張した。同日の見通しでは、インフレ予想が上方修正され、成長予想は下方修正された。成長の弱さは本来、金融緩和の理由になるが、物価高はその理由を弱める。鍵を握るのはエネルギーだ。エネルギーや原材料の値上がりが成長を圧迫し、原油高と円安が物価を押し上げている。家計の負担は重くなり、消費は圧迫される一方、供給がすぐに回復することはない。エネルギー高で経済が減速しても、インフレは高止まりする可能性がある。日本が利上げをしなかったのは、矛盾が解消したからではなく、次の一手の選択がより難しくなったからだ。
これは、成長への圧力だけでは、市場が政策転換を織り込むには不十分になったことも示している。物価の動向もそれに伴わなければならない。米国経済は依然として力強いと判断されており、FRBには成長を支えるために急いで動く理由がない。エネルギーコストが高止まりするなら、一部の指標が鈍化しても、物価に関する確かな根拠が得られるまで待ち続ける可能性がある。金も同様に制約を受ける。安全資産への需要がある一方、高インフレが高金利を長引かせる可能性があり、利息を生まない金には保有コストがかかる。
政策金利の据え置きは、金融引き締めの強さが変わらないことを意味するわけでもない。エネルギー圧力が和らぎ、インフレ予想が低下しても、政策金利が引き下げられなければ、実質金利はむしろ上昇し、需要はより長く抑え込まれる。消費や雇用が先に弱まれば、最初の利下げが成長悪化の確認となる可能性もある。停止後、どれだけ待つのかは、次に利上げするかどうかよりも、今回の調整の性質を大きく変えるかもしれない。#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复