
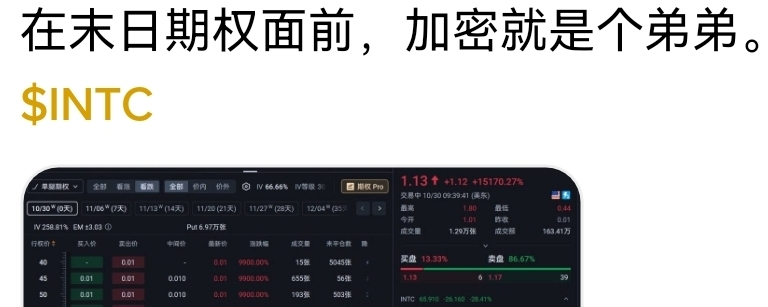
10月30日、インテル株は1日で30%近く暴落しました。ある人は決算発表前に1万3,000ドルを投じ、満期が近い権利行使価格68ドルのプットを、1枚わずか3セントで買いました。翌日、株価が半値になると、そのオプションは4ドル超まで急騰。リターンは135倍となり、1万3,000ドルが180万ドルになりました。
暗号資産は十分に値動きが激しく、1日に20%上がったり下がったりすれば刺激的だと思う人は多いでしょう。しかし、レバレッジを本当に理解している人は知っています。満期日当日のオプションこそ、値動きを増幅するレンズなのです。株価が3割下がっただけで、安価なアウト・オブ・ザ・マネーのプットが、紙くずから印刷機へと変わることがあります。その裏に隠されているのが、オプションの核心ともいえるGamma効果です。
一、まずはGammaを徹底解説
オプション価格の株価に対する感応度をDeltaといいます。
そしてGammaとは、Deltaの変化率のことです。
満期が近づくほど、アット・ザ・マネー付近のオプションのGammaは急激に高まります。株価が少し動いただけで、Deltaも大きく跳ね上がります。アウト・オブ・ザ・マネーのオプションが一瞬でディープ・イン・ザ・マネーになり、価格は穏やかに上がるのではなく、跳ね上がるように急騰します。反対に、予想が外れれば、ごく短時間で価値がゼロになることもあります。
だからこそ、満期日当日のオプションでは、何百倍もの驚異的なリターンが生まれることがあります。「株価の小幅な変動」を「オプション価格の激しい変動」へと増幅するのです。暗号資産がどれほど変動しても、契約レベルで一夜にしてこれほど極端な倍率に達することはほとんどありません。
二、さらに深掘り:プロはどうGammaで稼ぐのか
一般の人は何百倍という夢のような話に目を奪われますが、本当のプロがしているのは別のこと――Gamma Scalping(ガンマ・スキャルピング)です。
彼らはオプションを積極的に買い、Long Gammaの状態を作ります。同時に、株を繰り返し売買して、ポジション全体のDeltaをできるだけ0近辺に保ちます。
株価が上昇するとDeltaが大きくなるため、株を売ります。
株価が下落するとDeltaが小さくなるため、株を買います。
つまり、株価が上がれば売り、下がれば買うのです。市場が上下に動き続ける限り、原資産から継続的に利益を「剥ぎ取る」ことができます。
この戦略の本質は、実現ボラティリティがインプライド・ボラティリティを上回ることに賭ける点にあります。
オプションではプレミアムを支払い、さらに時間価値の減少を継続的に受け入れます。一方、株式では高く売って安く買うことで利益を得ます。後者の利益が前者の損失を上回れば、全体として利益になります。
満期が近づくほどGammaは高まり、ヘッジの頻度も増えます。スキャルピングの頻度も1回あたりの値幅も大きくなります。プロのトレーダーが0DTEの前後でGamma管理を極めて重視するのはこのためです。高いGammaは利益を増幅させる一方、リスクも増幅させます。
三、具体的な運用方法:典型的な3つの事例
事例1:基本のストラドル+動的ヘッジ
株価が現在100元で、今後数日間は値動きが大きくなりそうだが、方向は分からないと判断したとします。
アット・ザ・マネーのコールを1枚、プットを1枚買ってストラドルを組み、初期Deltaをほぼ0にします。その後は株価が動くたびにすぐ調整します。株価が103元まで上がり、ポジション全体のDeltaがプラスになったら、相応の株数を売ります。株価が98元まで下がり、Deltaがマイナスになったら、株を買い戻します。
株価が上下に動くたびに、株式側で高く売って安く買います。実際の値動きが十分に大きければ、株式側の利益でオプションの時間価値の減少を補えます。
事例2:満期間近の高Gammaスキャルピング
満期まで残り1~2日になると、アット・ザ・マネー付近のオプションはすでに非常に高いGammaを持っています。適量のアット・ザ・マネー、またはややアウト・オブ・ザ・マネーのオプションを買い、Delta中立を保ちます。株価が1~2%動いただけでも、すぐに株式ポジションを反対方向に調整します。
利益はより速く膨らみますが、リスクも高くなります。窓を開けての急変や一方向への相場が発生した場合、ヘッジが間に合わなければ大きなエクスポージャーが生じます。値動きの見通しが明確で、リアルタイムで相場を監視できる人に向いています。
事例3:既存のオプションポジションを「受け身から能動的な運用へ」
たとえば、すでにコールをいくつか買っていて、現在のDeltaの合計が+0.6だとします。すぐに相応の株数を売り、合計Deltaをほぼ0に調整します。その後は動的に管理し、株価がさらに上がれば株を売り続け、下がれば株を買い戻します。
方向性に賭けていたオプションポジションを、ボラティリティによる利益を主な狙いとする中立的な戦略へと転換します。多くのプロトレーダーは、オプションを保有した後、このような継続的なヘッジに移行します。
最後に、率直にお伝えしたいこと
満期日当日のオプションは、一夜にして大金を手にすることもあれば、瞬時に価値がゼロになることもあります。
Gammaは諸刃の剣であり、スキャルピングはまさに刃の上で踊るようなものです。
本当に利益を上げる人を分けるのは、誰がより大胆に賭けるかではありません。誰が値動きを深く理解し、より確実にヘッジを実行できるかです。
市場が最も公平なのはこの点です。利益は管理を理解する人に与え、リスクは利益だけを見る人に負わせます。
これらを理解すれば、金融の世界で最も刺激的なのは、上がるか下がるかという方向ではなく、値動きそのものなのだと分かるでしょう。