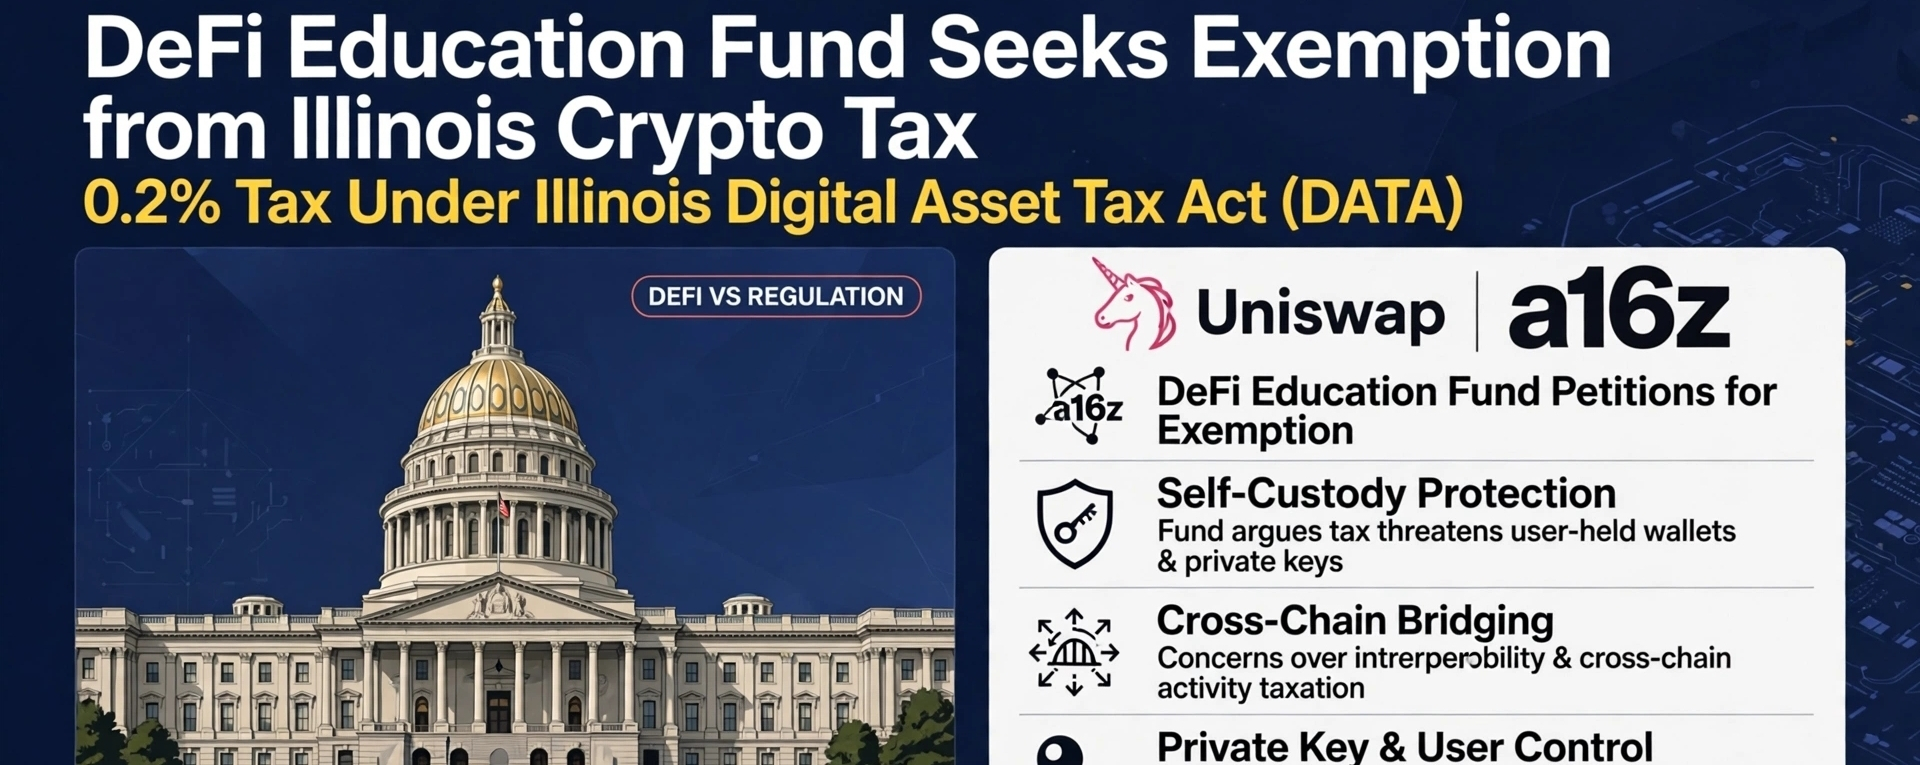

Uniswap、Andreessen Horowitz(a16z)、DeFi Education Fund(DEF)は、分散型金融(DeFi)を州が提案する暗号資産税規制の対象外とするよう求める共同意見書を、イリノイ州歳入局に提出しました。提案されているイリノイ州デジタル資産税法(DATA)は、利益だけでなく、取引における資産価値に対して0.2%の特権税を課すものです。つまり、プロトコル手数料が3ドルかかる1万ドルのスワップでは、税額は20ドルになります。DeFiプラットフォームは分散型であるため、このような税の徴収に課題を抱えています。意見書では、主に次の4点を求めています。1. 分散型取引所(DEX)とそのインターフェースをブローカーの定義から除外すること。カストディを行わないソフトウェアは資産を管理していないため、源泉徴収の責任を負うことはできないとしています。2. 個人ウォレットへの出金を課税対象としないよう求め、自己管理を保護すること。中央集権型取引所(CEX)から自己管理に移行する場合、ブローカーが手数料を請求しても、課税対象外とすべきだとしています。3. クロスチェーンブリッジを免税とすること。異なるブロックチェーン間で資産を移動することは課税対象となる事象とみなすべきではなく、二重課税も避けるべきだと主張しています。4. 秘密鍵の記録保持義務を撤廃すること。プロトコル手数料は価値ある対価に該当しないため、公開鍵の記録で十分だとしています。現行の規則案では、流動性提供者(LP)手数料とマイナー手数料は課税されない一方、プロトコル手数料は課税対象になるとされています。このため、手数料を請求するDEXはすべて、税の徴収義務を負う可能性があります。イリノイ州は係争中の訴訟(デジタル商工会議所対歳入局)を受け、規制の施行を2027年1月1日から2027年7月1日に延期しました。意見募集期間が終了した今、この状況が他州の類似した規制の方針に影響を及ぼす可能性があります。DeFiに有利な結果となれば、技術面での負担軽減につながり、規制の枠組みにおいてDeFi特有の性質が認められる可能性があります。DeFiの総取引価値に対する0.2%の課税が公平かどうかは、引き続き議論の的となっています。

