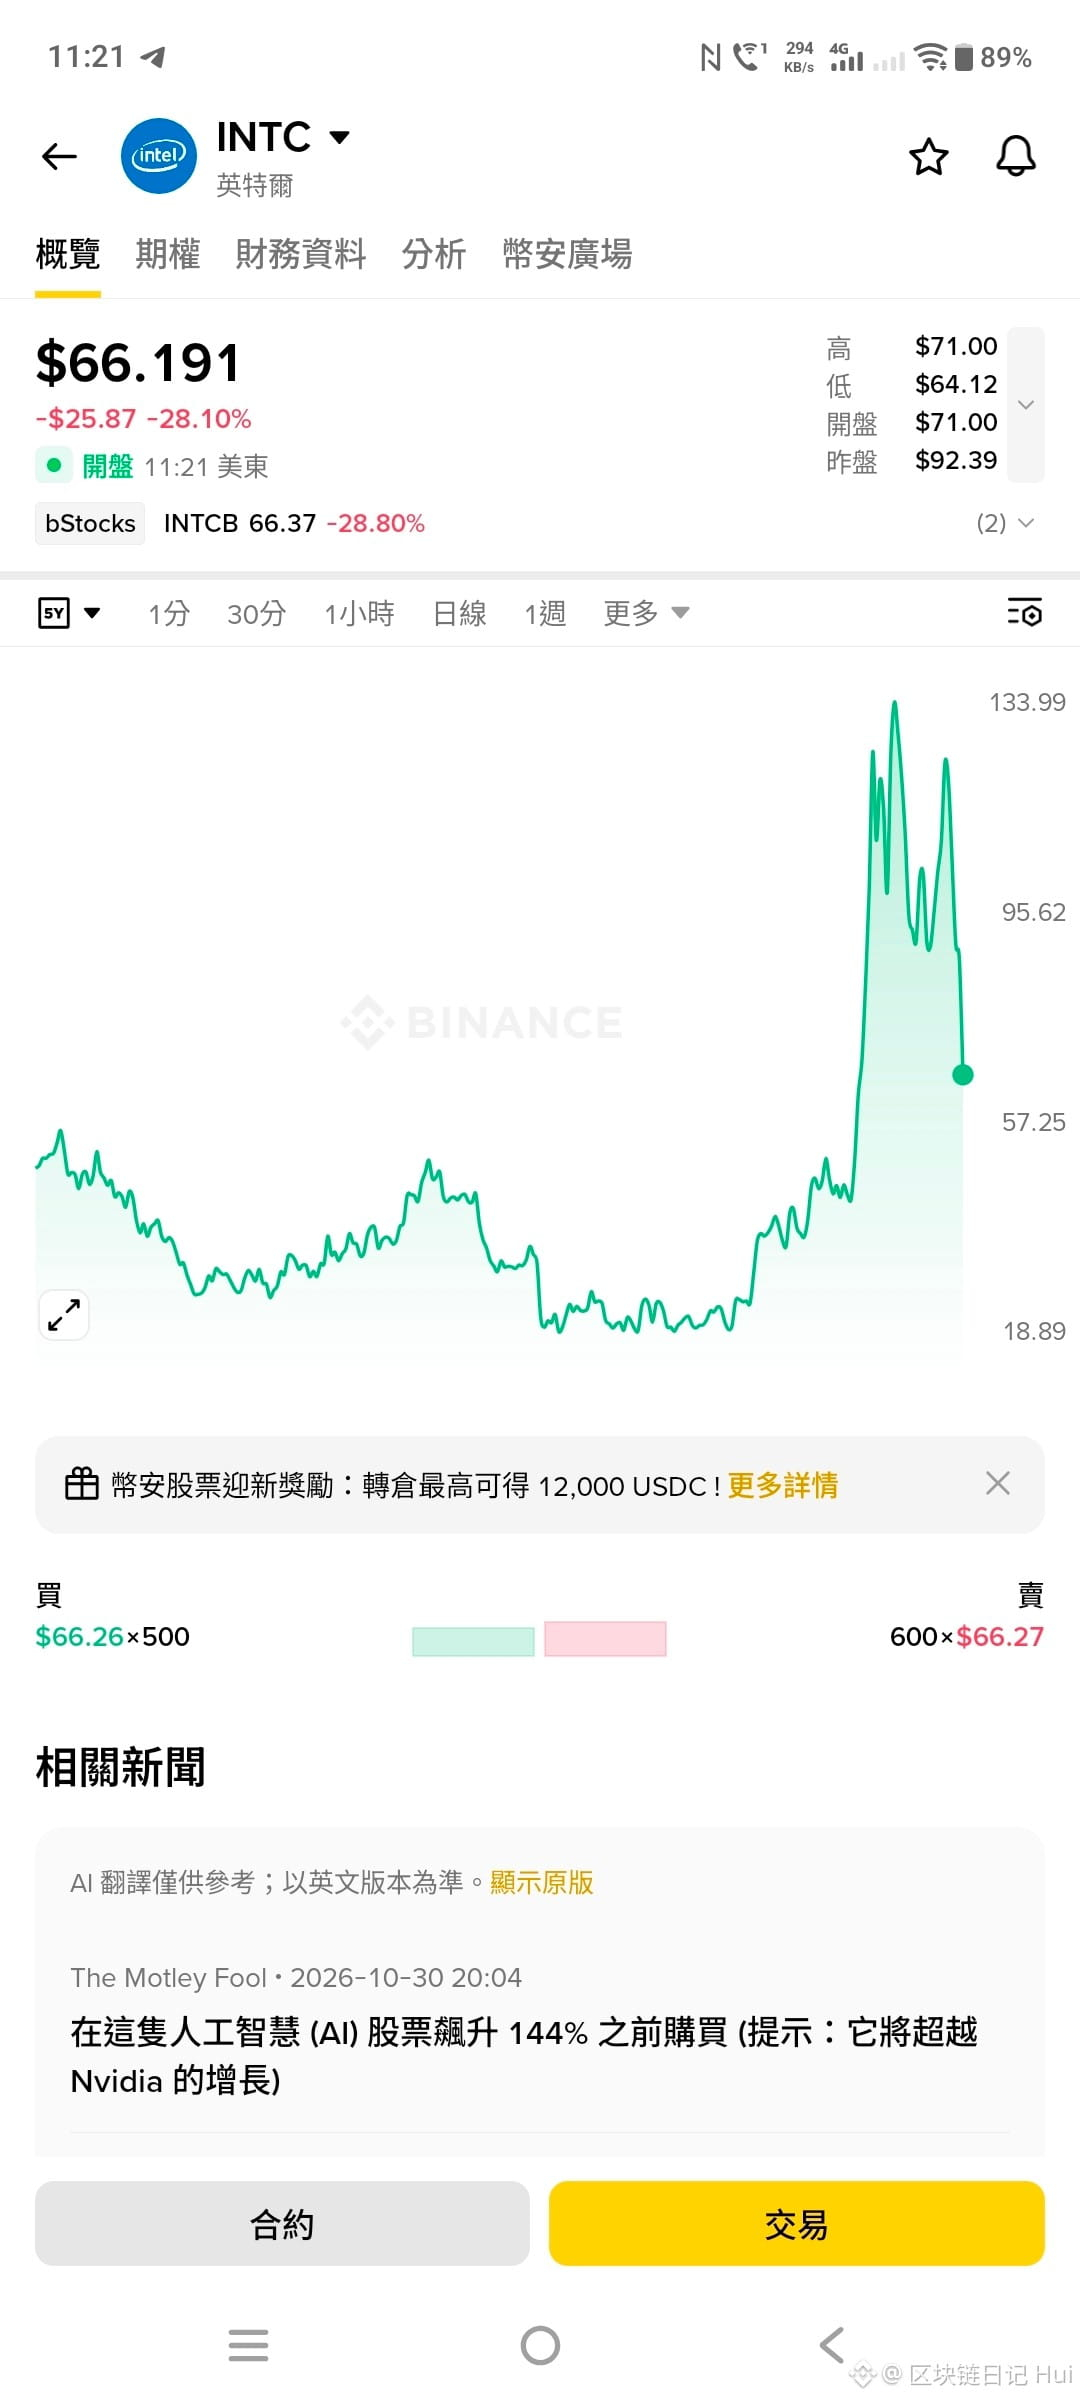

インテル($INTC)が30%急落、何が問題なの?!
Intelといえば、私たちにもおなじみのPCプロセッサー業界の老舗大手ですが、ここ数年はAIの台頭とともに、少し苦戦しているように感じます。
今日は大きく下落したので、私の見方をお話しします(投資助言ではありません)👇
1️⃣ IntelのQ4見通しが市場予想を下回る
最新のQ3決算は悪くなく、調整後EPSは市場予想の$0.40を上回る$0.52、売上高も前年同期比21%増でした。
しかし問題は、IntelのQ4見通しが市場予想を下回ったことです!
決算によると、会社の売上高見通しはわずか$150億~160億で、ウォール街予想の$170.7億を下回っています!
2️⃣ PC事業の先行きは依然として楽観できない
メモリーの価格が上昇しており、間接的にパソコンも値上がりしています。消費者の購買力が大きく落ち込む可能性があります!
PCプロセッサーを主要な収益源としてきたIntelにとって、これはあまり好ましい状況ではありません。
決算発表後、経営陣は2026年のPC出荷台数が約12%減少し、2027年にはさらに約10%減少する可能性があると予想しています。
3️⃣ AI事業は成長しているが、収益化はまだ簡単ではない
IntelはAI分野で必ずしも順調なスタートを切れたわけではありませんが、今回の決算では前向きな変化も見られました。
今回の決算によると、データセンター・AI事業の売上高は$73億に達し、前年同期比で約78%増加しました。この分野がすでにかなりの売上に貢献し始めていることが分かります。
ただし、AI需要が伸びているからといって、Intelがすぐにもっと稼げるようになるわけではありません。
現在、同社は生産能力の制約にも直面しています。生産を拡大し、先端プロセスで追いつくには、工場の建設や研究開発に引き続き多額の資金を投じる必要があります。
つまり今のIntelは、AI市場で追い上げる一方で、生産能力の拡大にも大金を投じなければなりません。
これだけ投資して、いつ本当に利益につながるのか。それが市場の関心事です。
私が思うに、今のIntelの最大の問題は、AIのチャンスがまったくないことではありません。事業の転換には時間がかかり、多額の投資も必要ですが、市場はすでに同社の回復のスピードにしびれを切らし始めています。
今後注目すべきなのは、AI事業がどれだけ成長するかだけではありません。その成長を本当に利益につなげられるのか、そしていつキャッシュフローを改善できるのかです。
今回のIntelの急落は、市場の過剰反応だと思いますか?それとも、転換を成し遂げるには本当にもっと時間が必要だと思いますか?ぜひあなたの意見を聞かせてください👇
Intelといえば、私たちにもおなじみのPCプロセッサー業界の老舗大手ですが、ここ数年はAIの台頭とともに、少し苦戦しているように感じます。
今日は大きく下落したので、私の見方をお話しします(投資助言ではありません)👇
1️⃣ IntelのQ4見通しが市場予想を下回る
最新のQ3決算は悪くなく、調整後EPSは市場予想の$0.40を上回る$0.52、売上高も前年同期比21%増でした。
しかし問題は、IntelのQ4見通しが市場予想を下回ったことです!
決算によると、会社の売上高見通しはわずか$150億~160億で、ウォール街予想の$170.7億を下回っています!
2️⃣ PC事業の先行きは依然として楽観できない
メモリーの価格が上昇しており、間接的にパソコンも値上がりしています。消費者の購買力が大きく落ち込む可能性があります!
PCプロセッサーを主要な収益源としてきたIntelにとって、これはあまり好ましい状況ではありません。
決算発表後、経営陣は2026年のPC出荷台数が約12%減少し、2027年にはさらに約10%減少する可能性があると予想しています。
3️⃣ AI事業は成長しているが、収益化はまだ簡単ではない
IntelはAI分野で必ずしも順調なスタートを切れたわけではありませんが、今回の決算では前向きな変化も見られました。
今回の決算によると、データセンター・AI事業の売上高は$73億に達し、前年同期比で約78%増加しました。この分野がすでにかなりの売上に貢献し始めていることが分かります。
ただし、AI需要が伸びているからといって、Intelがすぐにもっと稼げるようになるわけではありません。
現在、同社は生産能力の制約にも直面しています。生産を拡大し、先端プロセスで追いつくには、工場の建設や研究開発に引き続き多額の資金を投じる必要があります。
つまり今のIntelは、AI市場で追い上げる一方で、生産能力の拡大にも大金を投じなければなりません。
これだけ投資して、いつ本当に利益につながるのか。それが市場の関心事です。
私が思うに、今のIntelの最大の問題は、AIのチャンスがまったくないことではありません。事業の転換には時間がかかり、多額の投資も必要ですが、市場はすでに同社の回復のスピードにしびれを切らし始めています。
今後注目すべきなのは、AI事業がどれだけ成長するかだけではありません。その成長を本当に利益につなげられるのか、そしていつキャッシュフローを改善できるのかです。
今回のIntelの急落は、市場の過剰反応だと思いますか?それとも、転換を成し遂げるには本当にもっと時間が必要だと思いますか?ぜひあなたの意見を聞かせてください👇