インテル株が29%急落した背景にある苦境とは?
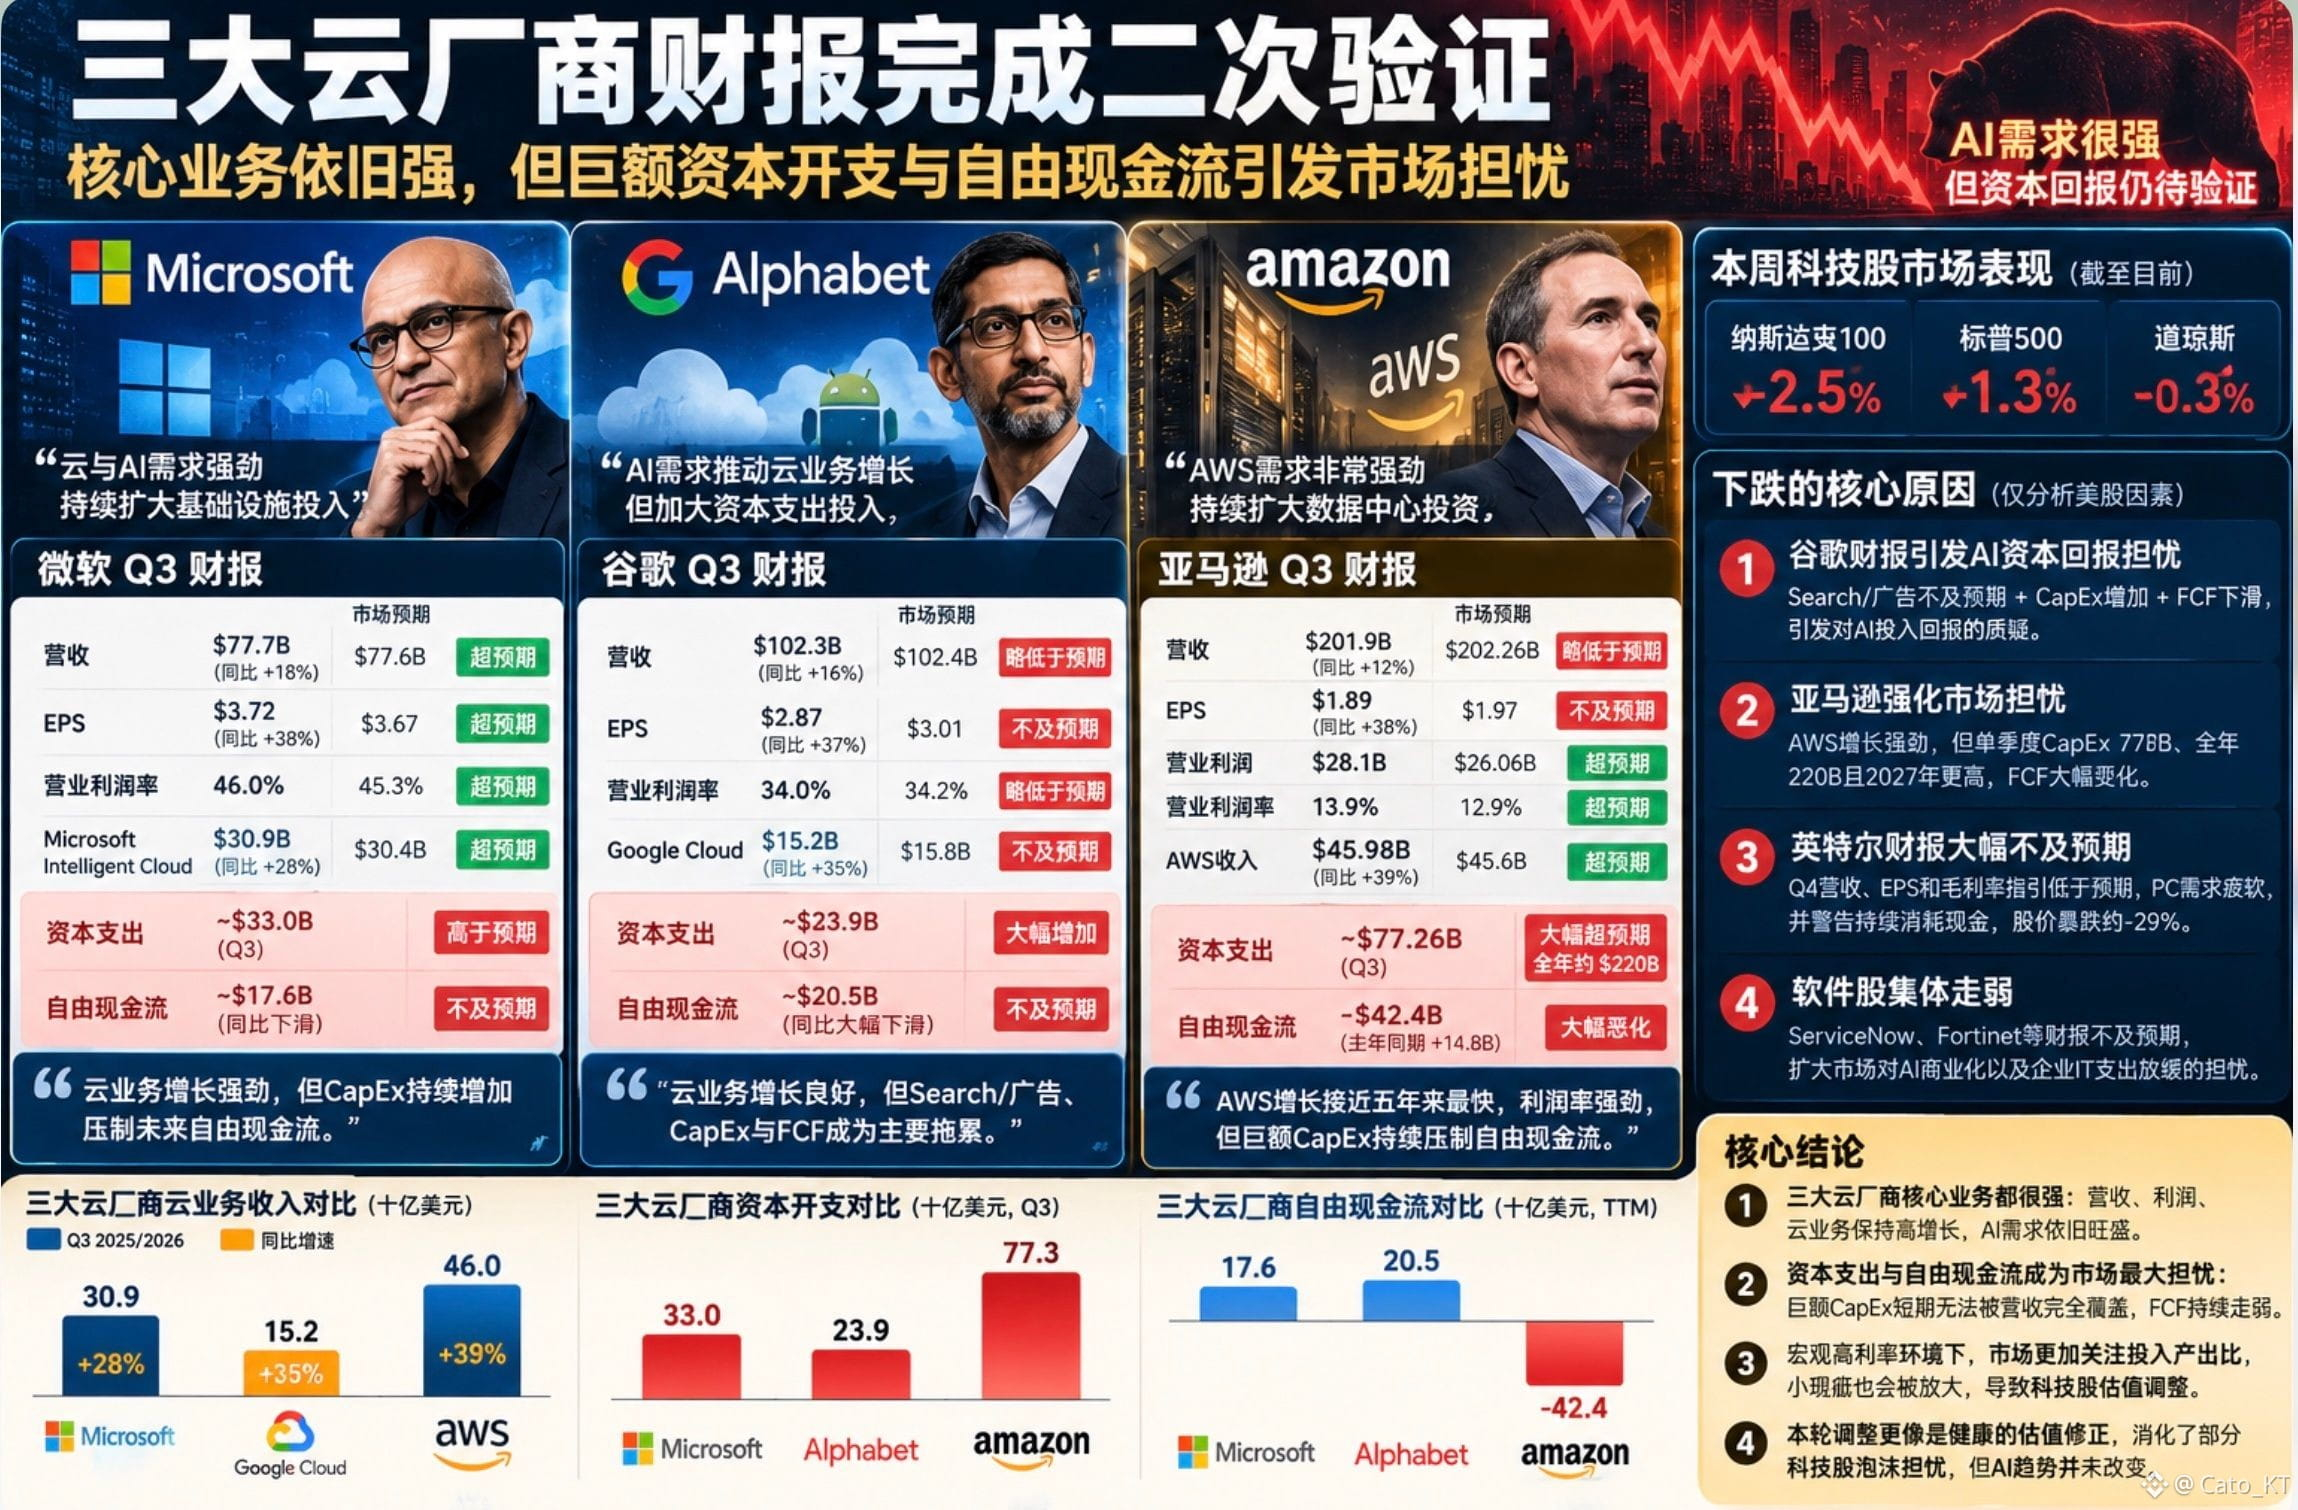
$INTC 未明に発表された決算を簡単に振り返ると、Q3の業績は好調でしたが、Q4の売上高見通しと収益性、PC事業の見通しは軒並み引き下げられました。
どの企業も成長の加速を競う時代に、急成長できないだけならまだしも、見通しを大幅に引き下げれば、市場が現在の株価評価に納得しないのは当然です。ただし、これが主な要因の一つにすぎません。
一方で、主力のPC事業が急に失速し、AIやデータセンターの需要が急増するなか、インテルはサプライチェーンと生産能力の制約により、需要を十分に売上へと結びつけられませんでした。
さらに、イスラエル工場での事故、メモリー価格の保証、増産に伴う現金流出も重なり、最終的にQ4の売上高、利益率、EPSの見通しがいずれも大幅に下方修正されました。
まとめると、インテルは外部要因によって既存の主力事業に打撃を受け、AIという現在の有望なトレンドからも、ひとまず恩恵を得られていません。そのため、大規模な株価評価の見直しが直接引き起こされました。
もちろん、Q4はインテルにとって重要な四半期です。株価評価が大幅に見直された後、事業の悪化は続くのか。AI時代に苦境を早期に脱し、主流のトレンドに復帰できるのか。今後、市場が注目すべきポイントです!#