

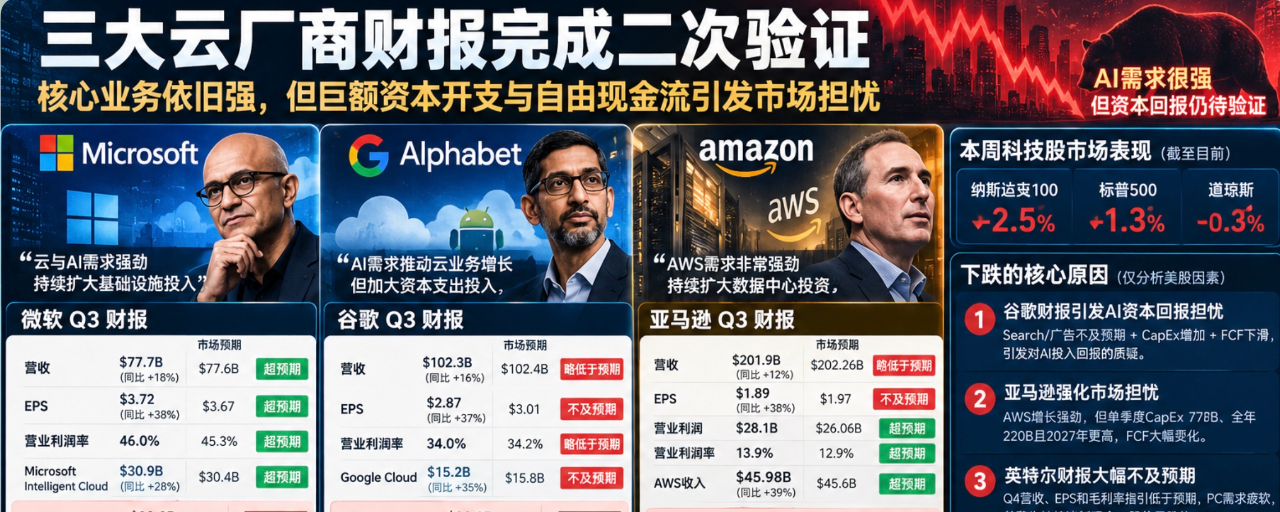

アマゾンの決算を振り返ると、主力事業は依然として好調で、収益性も悪くありません。しかし、設備投資とフリーキャッシュフローには依然として大きな圧迫が見られます!
昨日も話しましたが、今週決算を発表したGoogle、Microsoft、Amazonの大手クラウド3社のうち、最後を飾ったAmazonの決算は、GoogleとMicrosoftのAI事業の収益化モデルを改めて検証するものとなりました。結果は明白で、Amazonも今四半期の市場予想を達成できませんでした。
売上高は201.9Bで、201〜203Bの範囲内。市場予想をやや下回り、合格点です。営業利益は28.1B、営業利益率は13.9%で、いずれもアマゾン史上最高です。売上高は全体的に急速に伸び、利益も大きく増加しました。
AI設備投資:第3四半期の設備投資は772.6億ドルで、事前の市場予想を大幅に上回りました。単四半期の設備投資は予想を200億ドル上回り、設備投資総額は2,200億ドルに達する見込みです。さらに、2027年の設備投資見通しも引き上げました。#亚马逊盘前下跌约7%
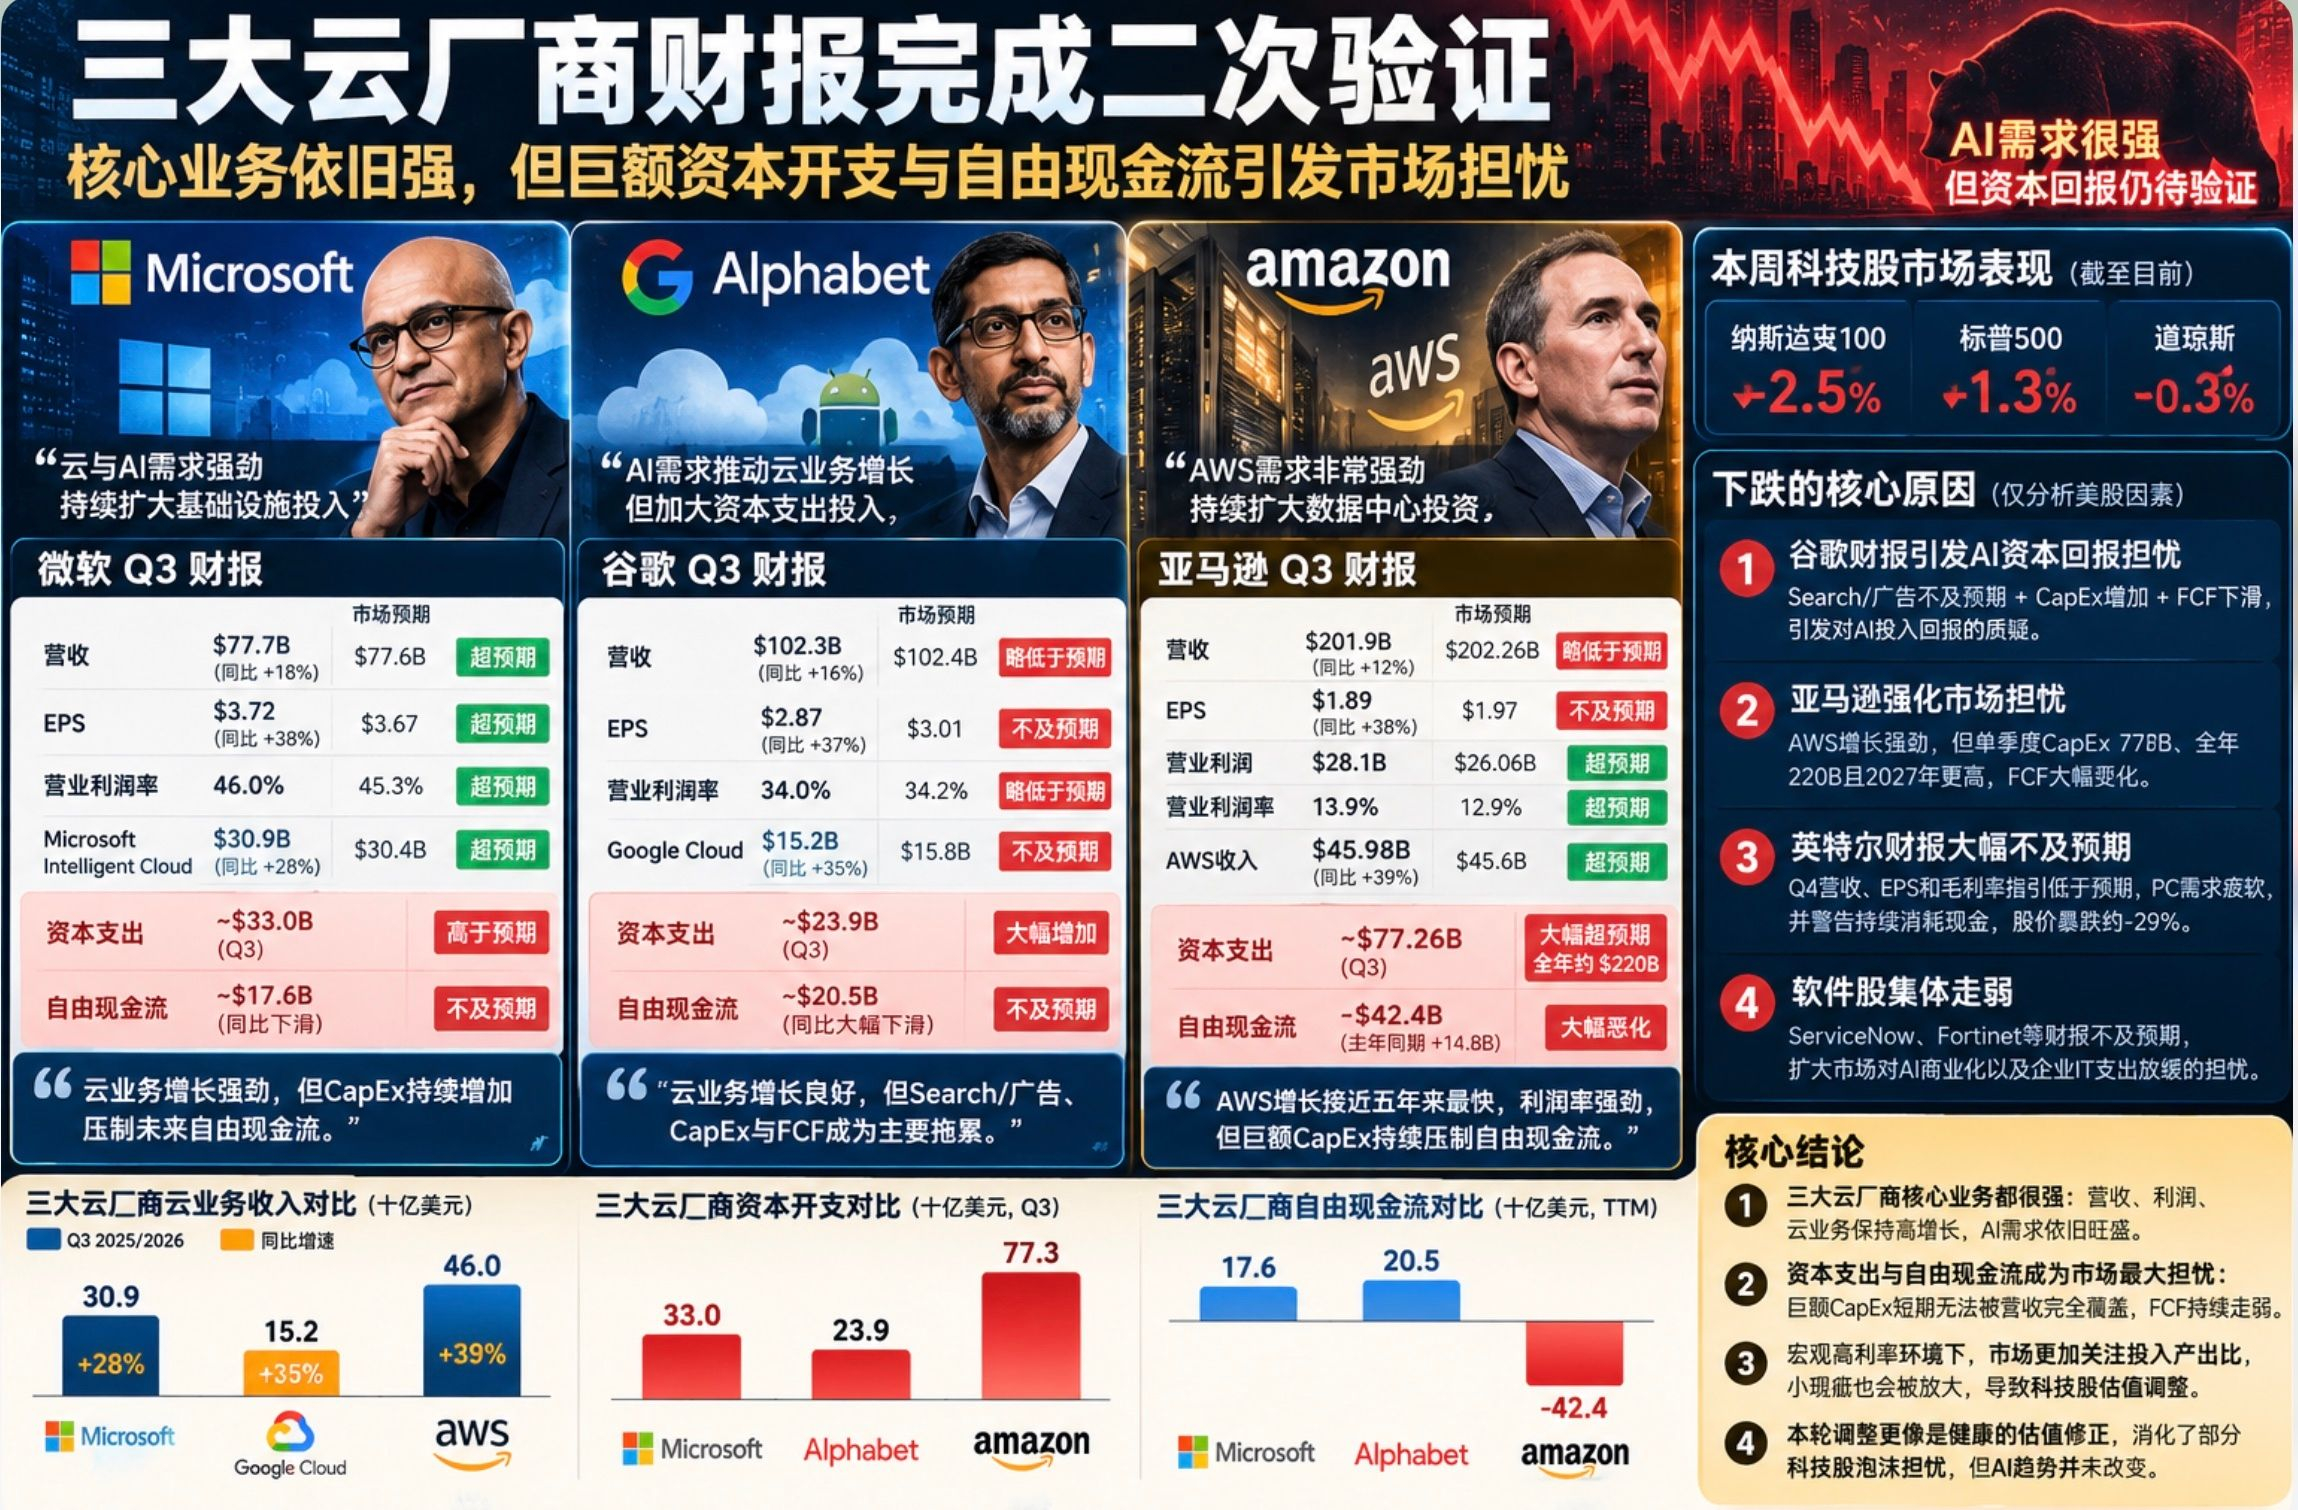
フリーキャッシュフロー:マイナス424億ドル。前年同期は148億ドルで、1年間で572億ドル悪化しました。重要なのは営業キャッシュフローの問題ではなく、営業キャッシュフローが設備投資に追いつかず、フリーキャッシュフローが圧迫されている点です。
今後の見通し:短期的には平凡ですが、長期的には非常に強気です。短期的な第4四半期の売上高見通しは2,400億〜2,470億ドルで、前年同期比12〜16%増。中間値の2,435億ドルは市場予想の2,445億ドルをわずかに下回ります。一方、利益見通しは285億〜335億ドルで、前年の250億ドルを大きく上回っています。明らかに、アマゾンは利益悪化の兆候を示していません。AWSの長期見通しは、2027年の成長率が40%超、2028年が約40%で、主力事業に対する見通しは非常に強気です。
AWS:決算の目玉となる圧倒的な数字です。事業の成長ペースは加速し、過去5年間で最高水準に迫っています。これほど巨大な事業がなお40%規模の成長を実現していることは、AIクラウド需要が単なる基数効果による成長ではなく、需要の急増であることを示しています。利益も非常に好調で、売上高は39%増、営業利益は55%増でした。
まとめ:
アマゾンの決算は実際のところ、決して悪くありません。比較するとグーグルよりも好調ですが、両社とも同じ課題に直面しています。つまり、短期的には売上高の伸びが設備投資に追いつかず、フリーキャッシュフローが継続的に減少し、さらには悪化していることです。
そのため、アマゾンの決算をグーグルやマイクロソフトに続く二度目の検証と見ると、明らかにグーグルの決算がもたらした懸念をさらに強める結果となりました。さらに同時に発表されたインテルの決算は、現時点で今四半期最悪と言える内容で、市場全体を大きく押し下げました。
今週発表された大手クラウド企業3社の決算を振り返ると、主力事業に問題はなく、売上高、利益ともに堅調な成長を維持しています。それでも、マクロ環境の圧力に加え、将来の巨額な設備投資に対する投資家の懸念が強まったことで、バリュエーションが調整しました。これはむしろ健全な動きとも言え、少なくともハイテク株のバブルに対する懸念は和らぎました。
率直に言えば、金利が高く、手元のお金の価値がより高まっているため、これまでなら小さな欠点にすぎなかったものが今四半期には大きく見え、些細な不備が短期的に株価へ致命的な打撃を与えるようになっています。