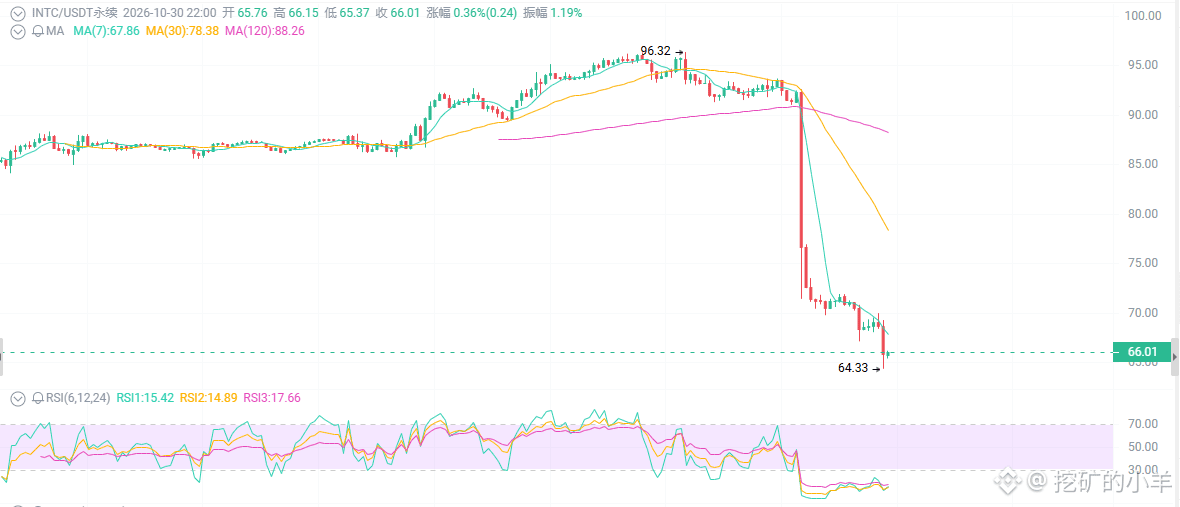
66ドルのインテル、底値買いする?それとも落ちるナイフをつかむ?
売上高は予想超え、AI事業は78%急増、15年で最高の成長——それなのに決算発表後、株価は92ドルから一気に66ドルまで急落。1日で30%下げ、1974年以来最悪の記録に迫りました。これは「押し目で買い手を迎える」絶好のチャンスなのか、それともPC不況の底なし沼なのか?
まずは表面を見ると、業績は明らかに予想を上回ったのに、なぜ急落したのでしょう?
第3四半期の売上高は165億ドル、前年同期比21%増で予想超え。EPSは0.52ドルで、予想の0.40ドルを大きく上回りました。データセンター向けAI事業は73億ドル、前年同期比78%増と急拡大。
しかし市場が見ているのは第3四半期ではなく、第4四半期の見通しです。経営陣は、第4四半期の売上高は150億〜160億ドルと、アナリスト予想の171億〜173億ドルを大幅に下回ると明言。EPSは約0.25ドルで、予想は0.43ドル。PC市場の低迷は少なくとも2027年上半期まで続くとのことです。
1つ目:あなたは底値買いをしているのではなく、落ちるナイフをつかもうとしています。
「もう30%も下がったし、AI事業もあんなに好調。66ドルなら買わない手はない?」
1974年以来最悪の1日下落率。この規模の売りは、機関投資家が評価を見直しているということです。JPMorganは目標株価を80ドルに引き下げ、Truistは72ドル、Morgan Stanleyは75ドルに引き下げました——アナリストたちは逃げているのに、なぜあなたは飛び込むのでしょう?
2つ目:AIは本物の成長ストーリー。でもPCは本物の足かせです。
「AI事業が78%急増」という話だけを見て、舞い上がっている人は少なくありません。でも、事業の内訳をよく見る必要があります。
データセンター向けAI:73億ドル、前年同期比78%増。確かに成長エンジンです。
従来型PC事業:81億ドル、前年同期比5%減。依然として縮小中。
第4四半期の粗利益率見通しは38%に低下。イスラエル工場の事故で、さらに200bp下落。
今のインテルは、片足でアクセルを踏み、もう片足でブレーキを踏んでいる状態です。AIサーバーの需要がどれだけ強くても、屋台骨のPC事業が出血していては持ちこたえられません。
経営陣自身、PC出荷台数は今年12%減、来年もさらに10%減ると話しています。これは1四半期だけの話ではなく、少なくとも2年続く冬の時代です。
3つ目:テクニカル面ではすでに重要な水準を割り込んでいます。トレンドに逆らわないでください。
日足に大陰線。20日、50日、100日移動平均線をすべて一気に下抜けました。前日終値は92ドル、寄り付きは68ドル、安値は64.5ドル——これは調整ではなく、重要な支持線のブレイクです。
RSIは売られすぎの水準に入った?はい。短期的にテクニカル反発する可能性は?あります。
でも、売られすぎはさらに売られすぎになることがあり、反発はトレンド転換を意味しません。
サポート:60〜65ドル(今日の安値+節目の価格)→ 50〜55ドル(以前のもみ合いゾーン)
レジスタンス:70〜75ドル(窓埋め水準)→ 80〜85ドル → 90ドル(前日終値)
70ドルを上回って定着して、初めて転機を語る資格があります。定着できなければ、60ドル割れも視野に入ります。