

3 ноября в США пройдут промежуточные выборы в Конгресс США. Основная интрига на этих выборах заключается в том, сможет ли Республиканская партия президента Дональда Трампа сохранить большинство в обеих палатах Конгресса. Опросы показывают, что такой исход маловероятен. Что итог выборов может означать для рынка и как инвестору к ним подготовиться? Отвечает управляющий директор Arbat Capital Александр Орлов.
Магия промежуточных выборов vs магия 2026 года
Промежуточные выборы в США почти всегда становятся своего рода референдумом о доверии президенту и возглавляемой им партии. Статистика американского рынка акций (как видно из графика) показывает, что год до промежуточных выборов обычно является худшим для акций во всем четырехлетнем президентском цикле. Зато в следующий за выборами год исторически случались суперралли!
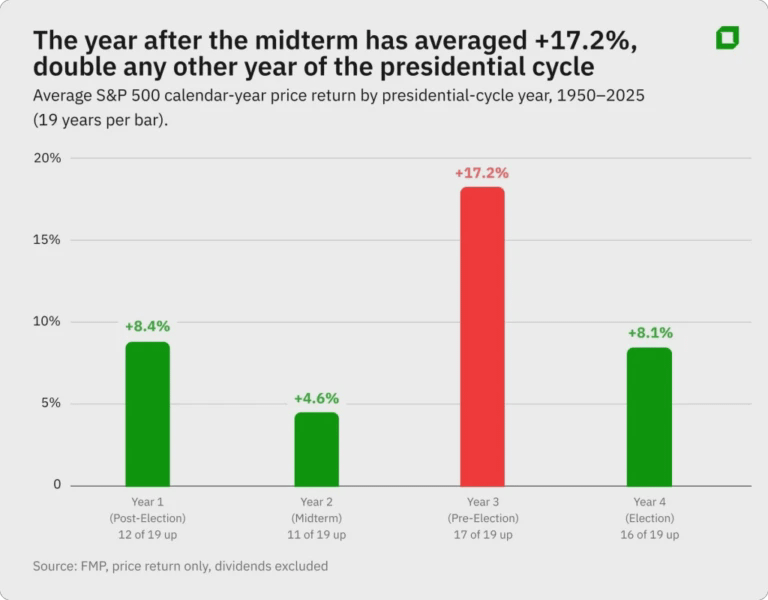
Дополнительная статистика показывает, что в годы промежуточных выборов в США, начиная с 1974 года, медианная доходность индекса S&P 500 с 1 августа до дня выборов в ноябре составляла 0%, подсчитывал ранее Goldman Sachs, в годы когда промежуточные выборы не проводились, средний рост индекса за аналогичный период составлял 6%, по данным BlackRock.
Из чего можно сделать вроде бы логичный вывод, что надо покупать бумаги на любом провале рынка до, во время и сразу после выборов 3 ноября.
Но в 2026 году все идет не по сценарию. С начала 2026 года S&P 500 вырос уже на 13%, несмотря на войну на Ближнем Востоке и высокие цены на нефть и нефтепродукты. Тема развития ИИ оказалась в разы важнее геополитики. В результате дальнейшее движение рынка после выборов будет больше зависеть от траектории расходов технологических компаний на закупку чипов и полупроводников.
И здесь исход выборов оказывается важнее, чем кажется на первый взгляд.
Сценарии выборов
Базовый сценарий, судя по опросам, предполагает, что Демократическая партия вернет большинство в Палате представителей и сформирует минимальное большинство в Сенате (60% на 40%, так как лишь 35 из 100 мест будут переизбираться).
Но есть и альтернативный сценарий, при котором Республиканская партия сможет сохранить за собой Сенат. Сейчас у республиканцев в верхней палате Конгресса 53 места, у демократов — 47 мест.
По сути оба варианта несут одинаковые последствия для рынков: разделенная власть между Конгрессом и президентом — это, скорее, хорошая новость. Особенно если речь идет о таком непредсказуемом президенте.
Что все это значит для разных секторов рынка?
Для рынка акций в целом в победе демократов есть одно большое но — их отношение к ИИ, главному драйверу американского рынка.
Выборы могут дать пробоину в ИИ-пузыре, если победившие демократы продолжат уже законодательно реализовывать оппозицию Трампу в вопросе неограниченного строительства дата-центров и внедрения ИИ. Правда, действующий американский президент всегда может наложить вето на эти законодательные инициативы, а собрать 2/3 голосов каждой палаты для его преодоления вряд ли получится.
В любом случае подобные сценарии будут негативной новостью для ИИ-сегмента, и через него — и для всего рынка. И это заставит инвесторов искать альтернативные секторы для роста.
Сырьевой рынок может сильно измениться после выборов, если полная победа демократов сможет остановить войну в Заливе. Тогда цена на нефть рухнет на 25-30%, а золото слегка подорожает (деэскалация в регионе даст ФРС возможность снижать ставки, а потому привлекательность золота может немного вырасти).
Но есть и другой сценарий, при котором Конгресс под контролем демократов сможет лишь ограничить желание и возможность Трампа идти на уступки РФ в вопросах энергетики. Тогда нефть останется дорогой, а сельскохозяйственное сырье также продолжит дорожать (цены будут расти также из-за климатического явления Эль-Ниньо, которое стало сильнейшим за несколько десятилетий).
Металлы же, и особенно драгметаллы, будут сильнее реагировать на ставку ФРС, которая скорее останется высокой.
На рынок облигаций победа демократов, вероятно, принесет надежду на сокращение темпов роста госдолга и сворачивание операции на Ближнем Востоке. Это два главных условия для того, чтобы ФРС не повышала ставку, а рост доходности американских казначейских облигаций прекратился. Возможное схлопывание пузыря ИИ на рынке акций может также обеспечить переток средств инвесторов из переоцененных акций в недооцененные гособлигации.
Но и у этого позитивного сценария есть контраргумент — если Дональд Трамп станет «хромой уткой», то он окажется еще более склонным к рискованным действиям в области геополитики, чтобы оставить «свой след в истории». В этом случае распродажа бондов продолжится.
Статистика валютного рынка показывает, что выборы сами по себе не меняют направление тренда по доллару, каким бы он ни был до ноября. Очевидно, что в 2026 году даже победа демократов не заставит главу ФРС Кевина Уорша резко поменять свою позицию и отказаться от плавной борьбы с инфляцией, сочетающейся с минимальной коммуникацией с рынком.
Вероятно, доллар начнет слабеть по отношению к корзине валют по мере снижения геополитического авантюризма Трампа. Кроме того, инвесторы могут ожидать смягчения денежно-кредитной политики ФРС — после схлопывания пузыря ИИ и торможения американской экономики, вплоть до рецессии во втором полугодии 2027 года.
Что делать инвесторам
И в базовом, и в альтернативном сценариях результатов выборов мы получаем на следующие два года распределенную власть в США — Трамп и республиканцы, скорее всего, лишаться единоличного контроля над политической повесткой в стране (но это не относится к международной повестке, так как тут у президента executive power).
С учетом склонности демократов к регулированию, мы получим негативные новости для ИИ-сегмента рынка акций, доллара и цен на нефть, но положительные для гособлигаций и золота.
Отсюда предложения для хеджирования рисков под выборы такое:
— купить гособлигации США;
— сократить позиции в акциях компаний, связанных с ИИ. Полностью их закрывать не нужно: сложно поверить в скорое принятие жесткого регулирования, капитальные расходы технокомпаний приближаются к $1 трлн, кроме того, ожидается «раскрутка рынка» под IPO Anthropic и OpenAI.
— нефтегазовый сектор тоже может пострадать от деятельности демократов — из акций компаний сектора лучше выйти совсем;
— в портфеле акций можно увеличить долю потребительского сектора и здравоохранения;
— ставку на ослабление доллара лучше всего делать через недооцененную японскую иену, но не через европейские валюты. В Европе еще больше проблем с экономикой и долговым рынком, кроме того, в 2027 году там также грядет череда выборов;
— купить золото (через ETF или фьючерсы) и сформировать защитную опционную позицию по нефти: купить пут-опцион на Brent со страйком $100 и продать колл-опцион на Brent со страйком $125.
#WorldPoliticsNews , #MarketTurbulence
Данная статья не является инвестиционной рекомендацией.