アマゾンのTTMフリーキャッシュフローは424億ドルの流出:AI設備投資約2,200億ドルの見通しを維持
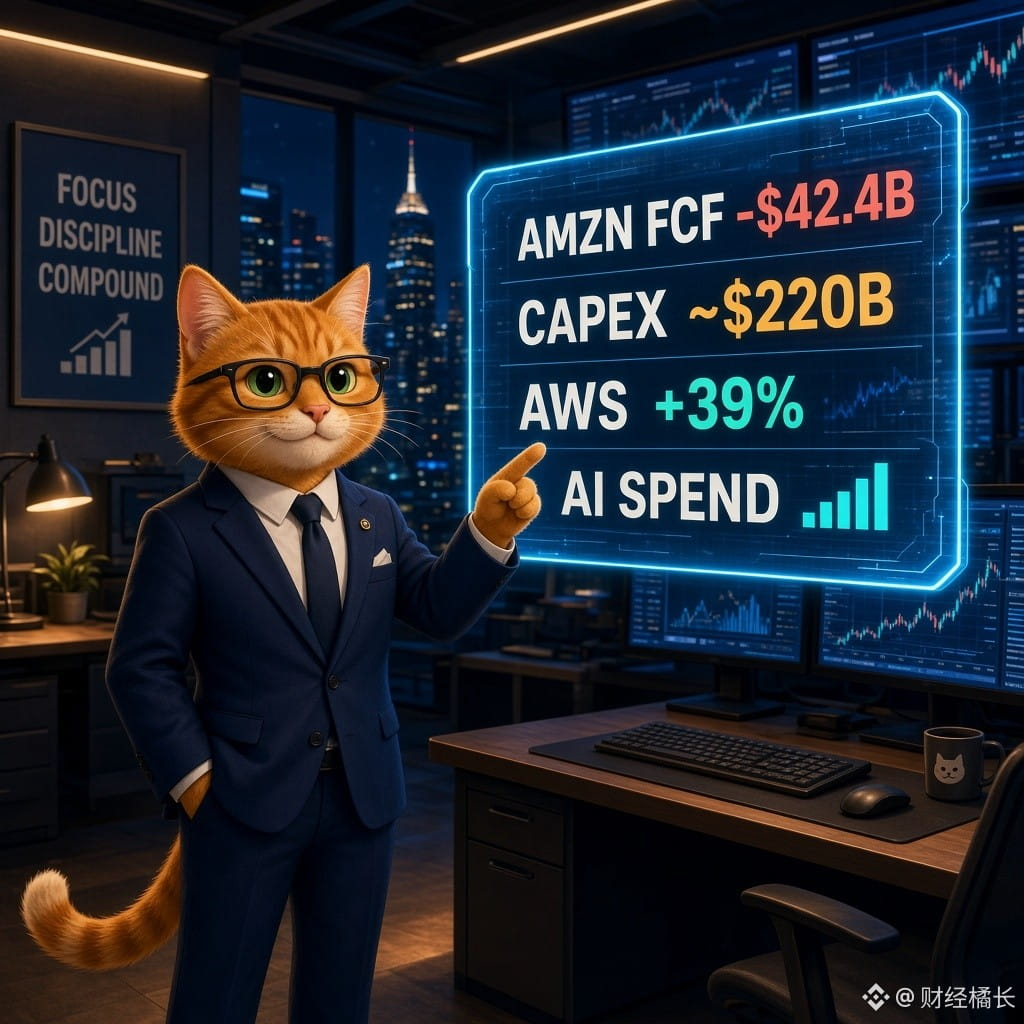
決算:Q3の希薄化後EPSは1.89で、市場予想の約1.97をわずかに下回る。営業利益は281億ドル、営業利益率は過去最高の13.9%。AWSの純売上高は前年同期比+39.3%で、年率換算の売上高は約1,840億ドル。
TTMフリーキャッシュフローはプラスから約424億ドルの流出に転じた(前年同期は約148億ドルの流入)。主因は設備購入額の純額が前年同期比で約948億ドル増えたこと。会社は主にAIへの投資だと説明。2026年の現金設備投資額は約2,200億ドルで据え置き、2027年は大幅に増える見通し(会社発表/CNBC)。
米国株は寄り付き前に約-6%~-7%。インテルの見通し未達も重なり、ナスダック先物は一時2%超下落した。
【見解】
クラウド事業はなお加速しているが、評価の軸は「成長ストーリー」から「投資回収ストーリー」へ移った。FCFの大幅なマイナス転換は需要の崩壊を意味しないが、AIインフラへの投資拡大が続いていることを示す。AlphabetのFCFマイナス、Intelのキャッシュ消費と同じ大きな流れにある。
【機会/リスク】
寄り付き後、テクノロジー株の主力銘柄のバリュエーション調整が広がるかに注目。AWSの成長率で設備投資を回収できるか、2027年の投資額の見通し、米国株のリスク選好が$BTC などのリスク資産に及ぼす影響も注視したい。
皆さんは「投資しすぎ」それとも「投資が遅く、シェアを逃すこと」のどちらをより懸念しますか?
#亚马逊 #AI基建 #财报季 #美股 $BTC $FET
参考情報であり、投資助言を構成するものではありません。
決算:Q3の希薄化後EPSは1.89で、市場予想の約1.97をわずかに下回る。営業利益は281億ドル、営業利益率は過去最高の13.9%。AWSの純売上高は前年同期比+39.3%で、年率換算の売上高は約1,840億ドル。
TTMフリーキャッシュフローはプラスから約424億ドルの流出に転じた(前年同期は約148億ドルの流入)。主因は設備購入額の純額が前年同期比で約948億ドル増えたこと。会社は主にAIへの投資だと説明。2026年の現金設備投資額は約2,200億ドルで据え置き、2027年は大幅に増える見通し(会社発表/CNBC)。
米国株は寄り付き前に約-6%~-7%。インテルの見通し未達も重なり、ナスダック先物は一時2%超下落した。
【見解】
クラウド事業はなお加速しているが、評価の軸は「成長ストーリー」から「投資回収ストーリー」へ移った。FCFの大幅なマイナス転換は需要の崩壊を意味しないが、AIインフラへの投資拡大が続いていることを示す。AlphabetのFCFマイナス、Intelのキャッシュ消費と同じ大きな流れにある。
【機会/リスク】
寄り付き後、テクノロジー株の主力銘柄のバリュエーション調整が広がるかに注目。AWSの成長率で設備投資を回収できるか、2027年の投資額の見通し、米国株のリスク選好が$BTC などのリスク資産に及ぼす影響も注視したい。
皆さんは「投資しすぎ」それとも「投資が遅く、シェアを逃すこと」のどちらをより懸念しますか?
#亚马逊 #AI基建 #财报季 #美股 $BTC $FET
参考情報であり、投資助言を構成するものではありません。