

市場分析 · 2026年10月30日 · 数値は10月29〜30日時点
2月のイラン戦争をきっかけに始まった石油ショックは、現在、第3段階に入っています。まず原油価格を押し上げ、次に世界の緊急備蓄を取り崩し始め、今や中央銀行に金融引き締めを迫っています。ブレント原油は115ドル前後で取引され、米国の戦略石油備蓄は1982年以来の低水準にあります。FRBが重視する指標で見た米国のインフレ率は3.6%で、連邦準備制度理事会、日本銀行、イングランド銀行はいずれも、さらなる引き締めを示唆しています。
この記事では各要素を順に取り上げ、それらのつながりを示し、今後の注目点を説明する。
要点
備蓄:各国政府は備蓄を積み増すより、主に取り崩している。補充は計画段階であり、将来的な需要の源にもなる。
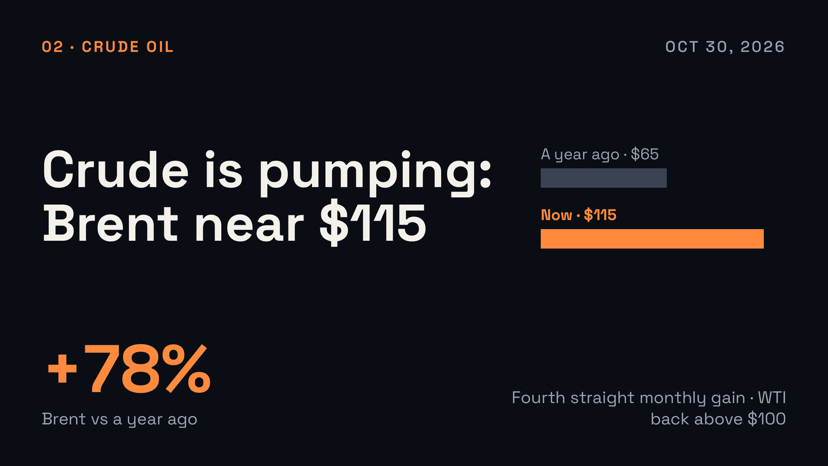
原油:ブレントは4年ぶりの高値近辺で、10月に約14%上昇。WTIは4月以来初めて100ドルを上回った。
米国:9月のPCEインフレ率は3.6%に上昇(コアは3.1%)。FRBは10月28日に据え置いたが、2人が利上げを支持し、12月の利上げが広く予想されている。
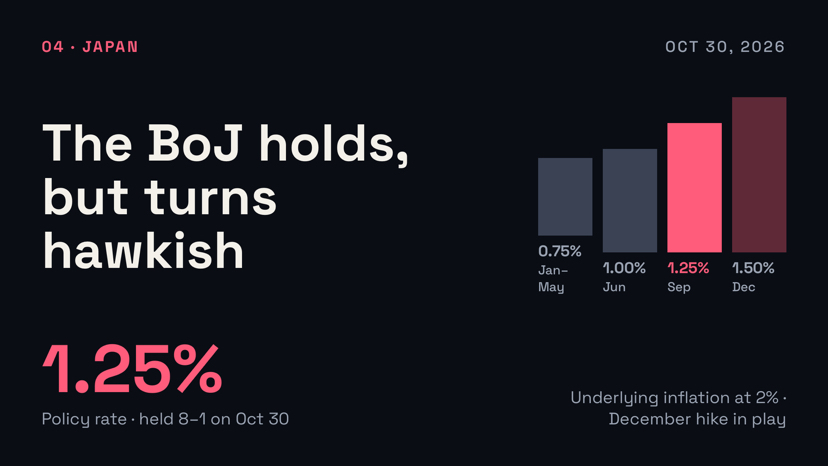
日本:日銀は金利を1.25%に据え置いたが、基調的なインフレ率が2%の目標に達したと表明し、12月の利上げの可能性を残した。
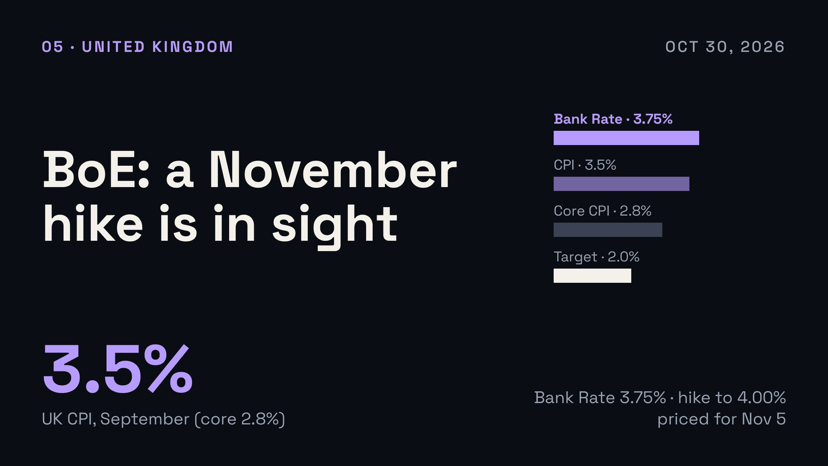
英国:インフレ率は3.5%で、イングランド銀行は11月5日に政策金利を4.00%に引き上げると広く予想されている。
市場概況
原油:ブレントは115~116ドル前後、WTIは102~103ドル前後。
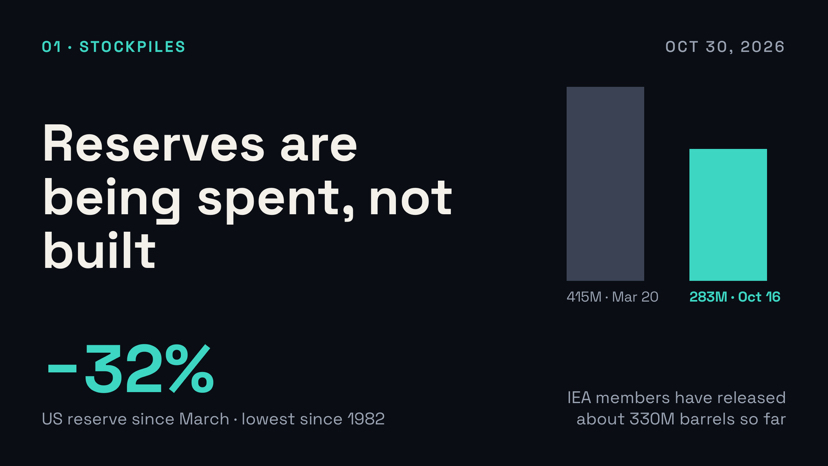
米国の戦略石油備蓄:2億8,270万バレル(10月16日までの週)。1982年10月以来の低水準。
政策金利:FRB 3.75%~4.00%、日銀 1.25%、イングランド銀行 3.75%、ECB預金金利 2.50%。
インフレ率:米国PCE 3.6%(コア3.1%)、英国CPI 3.5%、ユーロ圏3.8%。
1. 備蓄:積み増しではなく取り崩しが進む
各国政府が備蓄を積み増している、というのがよくある簡略な説明だ。しかし、現時点でデータが示すのは逆だ。大半は取り崩しで、補充はまだ計画段階にある。
国際的な放出。3月、国際エネルギー機関(IEA)の加盟32カ国は、緊急備蓄4億バレルを市場に供給することで合意した。これまでに約3億3,000万バレルが放出され、10月16日にはIEAがさらに約1億バレル(軽油2,000万バレル超を含む)の放出を前倒しすることで合意した。それでもIEAの推計では、9月末時点で確認された世界の石油在庫は戦争前の水準を5億900万バレル下回り、新たなショックに対する緩衝余地は大幅に縮小している。
米国。10月16日までの週に、戦略石油備蓄(SPR)は2億8,270万バレルとなり、3月のピークである4億1,540万バレルから約1億3,300万バレル(32%)減少した。1982年以来の低水準だ。エネルギー省は原油の交換取引を通じて、放出約束の1億7,200万バレルを実行中で、直近では最大4,000万バレルの調達を募った。ワシントンはまた、欧州の加盟国数カ国が約束した量のごく一部しか放出しなかったと不満を表明している。
欧州。欧州は今後3カ月で4,200万バレルを放出する計画で、その半分は軽油だ。フランスは軽油1,000万バレルを原価で放出しており、政府はこれによって給油所価格が1リットル当たり12~18セント下がると見込んでいる。
補充。備蓄をめぐる話のもう一つの側面は、再び積み増すことだ。政権は、交換取引の条件に基づき、1年以内に約2億バレルをSPRに戻すとしている。これは取り崩した量より約20%多く、納税者負担はないという。トランプ氏は10月2日、補充はまもなく始まると述べたが、原油の調達先は確認されていない。世界で3番目に大きい約2億6,300万バレルの戦略備蓄(米EIA推計)を持つ日本は、アジア各国に備蓄の拡大と放出の連携を呼びかけている。中国は推定約14億バレルと最大の備蓄を保有し、公的備蓄をほぼ維持したまま、主に商業在庫に頼っている。
なぜ重要なのか。緩衝材となる備蓄が減れば、新たな供給混乱のコストは高まる。価格が落ち着いた後に世界的な備蓄の積み直しが行われれば、供給が回復する時期に需要も増えるため、原油価格の下支えとなる可能性がある。IEAは、軽油など中間留分の供給制約が2027年に入っても長く続くと予想している。
2. 原油:4年ぶり高値に向けて上昇
金曜早朝のブレント原油は115.7ドル近辺で推移し、10月は約14%上昇する見通しとなった。4カ月連続の月間上昇となる。WTIは102.7ドル前後で、月間約15%上昇し、4月以来初めて100ドルを上回って取引を終える見込みだ。1年前のブレントは65ドル近辺だった。参考までに、春には118ドル近辺まで上昇し、7月初めには約72ドルまで下落した後、再び値を戻している。
何が上昇を招いているのか。ホルムズ海峡が依然として中心的な焦点だ。IEAのデータによると、8月の通過量は日量平均760万バレルにとどまった。戦争前には世界の石油の約5分の1が同海峡を通過していた。10月には船舶への攻撃が激化し、海峡でコンテナ船が沈没したほか、イラン革命防衛隊は、許可されていないホルムズ海峡南方の航路を利用していたタンカー3隻が機雷に触れたと発表した。木曜にはフーシ派が、ラス・タヌラ、ラービグ、アブカイクなどサウジアラビアの施設を攻撃したと述べた。外交交渉は停滞しており、ウォール・ストリート・ジャーナル紙は、ワシントンが湾岸諸国の同盟国に対し、11月3日の中間選挙後に短期かつ集中的な軍事作戦に備えるよう伝えたと報じた。
需要側には亀裂が生じている。IEAの10月報告書は、高価格と経済活動の鈍化が響き、2026年の世界の石油需要は日量260万バレル減少し、第4四半期だけで日量250万バレル減少すると見込んでいる。それでも年末まで市場は供給不足が続くと予測し、9月には軽油・ガスオイルの輸出が前年同月比で日量約130万バレル失われた。特に供給が逼迫しているのは軽油だ。英国の軽油価格は1リットル当たり192.5ペンスに達し、2022年7月以来の高値となった。
3. 米国:PCEがエネルギー価格の波及を裏付け
商務省の9月報告書は、FRB会合の翌朝に発表された。PCE物価指数は前月比0.5%、前年比3.6%上昇し、8月の3.4%から加速した。食品とエネルギーを除くコアPCEは前月比0.3%、前年比3.1%上昇し、こちらも3.0%から上昇した。財価格は前年比3.9%、サービス価格は3.5%上昇した。
きっかけとなったのはエネルギーだ。ガソリンなどのエネルギー財は9月に9.2%上昇し、エネルギー財とサービスを合わせると5.4%上昇した。懸念されるのは波及効果だ。エネルギーと住居費を除くサービス価格は前月比0.4%上昇し、住居費を除くコアサービス価格は前年比3.6%となった。記者のニック・ティミラオスによると、これは2024年以来の高水準だ。FRBが重視するコア指標(3.1%)も、コアCPI(2.6%)を約0.5ポイント上回っている。
成長の強さが状況を複雑にしている。第3四半期のGDPは年率3.4%増となり、予想を上回ったうえ、第2四半期の2.2%から加速した。AI主導の設備投資の急増が追い風となった。9月の状況は弱めで、所得はわずか0.2%増、実質可処分所得は0.3%減、貯蓄率は3.8%に低下し、実質個人消費支出はほぼ横ばいだった。四半期ベースではPCEインフレ率は実際に鈍化し(年率換算2.1%、第2四半期は5.0%)、9月の数字は着実な上昇というより再加速を示している。
FRB。ケビン・ウォーシュ議長率いる中央銀行は、9月に政策金利を0.25ポイント引き上げて3.75%~4.00%とし、10月28日には10対2で据え置いた。理事のリサ・クックとクリーブランド連銀のベス・ハマック総裁は利上げを支持した。ウォーシュ議長は先行きの政策指針を示さないが、データは12月の利上げを正当化する材料を強めており、投資家の間では広く予想されている。10年物米国債利回りは5%近辺で推移している。
4. 日本:タカ派的な据え置き
日本銀行は金曜、政策金利を1.25%に据え置くことを8対1で決めた。高田創審議委員は1.5%への利上げを主張して反対した。日銀は物価見通しを引き上げ、基調的なインフレ率が2%の目標に達したと初めて表明した。これは早ければ12月の利上げへの道を開く節目となる。9月の利上げ前の1.00%から上昇した現在の金利は、31年ぶりの高水準だ。
タカ派姿勢への転換の背景には、根強いエネルギーコストと、円安によって押し上げられた輸入価格という2つの要因がある。10月22日に公表されたブルームバーグのエコノミスト調査では、83%が次の利上げは12月になると予想した。ロイターが調査したアナリストは、12月までに1.5%、最終的には1.75%~2%になると見込む一方、世界的な金融環境の引き締まりで利上げが1月にずれ込む可能性を指摘するストラテジストもいる。日銀スタッフは中立金利を1.1%~2.5%と推計しており、まだ引き上げる余地がある。
日本は備蓄をめぐる最前線にもいる。3月に備蓄から8,000万バレルを放出し、現在はアジアに対し、共同備蓄をより拡大するよう促している。
5. 英国:11月の利上げが視野に
英国のインフレ率は8月の3.1%から9月には3.5%に上昇し、2025年10月以来の高水準となって予想を上回った。自動車燃料価格は前年比29.8%上昇し、ガソリンは1リットル当たり169.5ペンス、軽油は192.5ペンスとなった。コアインフレ率は2.8%、サービスインフレ率は3.7%に上昇した。
イングランド銀行は9月、6対3で政策金利を3.75%に据え置いた。3人の委員は4%への即時利上げを支持し、委員会は2027年第1四半期のインフレ率が4%をわずかに上回ると予測した。ゴールドマン・サックスとラボバンクはともに11月5日の0.25ポイント利上げを予想しており、予測市場ではその確率が90%を超えている。一部の予測では、10月のインフレ率は3.8%近辺となり、1月のエネルギー価格上限改定後には4.5%近くまで利上げされる可能性がある。
6. 各国からの声:ECB
欧州中央銀行は今年すでに2回利上げした後、木曜に預金金利を2.50%に据え置いた。しかし、利上げを議論し、インフレリスクは上振れ方向に傾いていると警告したうえで、12月の利上げの可能性を残した。ユーロ圏のインフレ率は3.8%と、2023年9月以来の高水準で、エネルギー価格は約19%上昇している。ユーロ圏の民間部門の成長は10月に4カ月ぶりの低水準へ鈍化した。これは、各中央銀行が対応しようとしているスタグフレーションの圧力そのものだ。クリスティーヌ・ラガルド総裁は2月に退任することも発表した。
7. 各要素のつながり
連鎖の構図は明快だ。戦争が供給を制約し、供給減少が原油と軽油の価格を押し上げ、エネルギーが総合インフレ率を高めてサービス価格にも波及し始め、中央銀行は金融政策を引き締める。一方、本来ならショックを和らげる緊急備蓄は取り崩されており、失敗の余地は小さくなっている。リスクはスタグフレーションだ。IEAは石油需要の縮小を予測し、ユーロ圏の経済活動は減速し、米国の実質消費支出は停滞している一方で、インフレは上昇している。
今後数週間には大きく分けて3つの展開が考えられるが、いずれも確かな確率を示すことはできない。
緊張緩和、またはホルムズ海峡の再開。原油価格は下落し、利上げ観測は後退する。備蓄補充計画が、価格下落を和らげる可能性もある。
中間選挙後の事態悪化。ブレント原油はさらに急騰し、12月の利上げは避けがたくなり、景気への懸念が高まる。備蓄は3月時点よりも減っている。
膠着状態。ブレントは100~120ドル近辺にとどまり、利上げが順次実施される(11月にイングランド銀行、12月にほかの中央銀行)。供給で解決できない問題を、需要の減少が徐々に解消する。
市場への影響。暗号資産を含むリスク資産への波及は、主に利回りと流動性を通じて起こる。米10年債利回りが5%近辺にあり、主要中央銀行4行が利上げに傾いていることで、投機的資産に求められるハードルは高まる。一方、緊張緩和があれば圧力は最も早く和らぐだろう。
8. 注目すべき日程
10月30日:東京都区部の10月CPI、植田総裁の記者会見。
11月3日:米中間選挙。選挙後、米国がイランへの攻撃を再開するかどうかが現実的な問題となる。
11月5日:イングランド銀行の政策決定と金融政策報告書。市場の基本シナリオは4.00%への利上げ。
11月中旬:米国と英国の10月CPI、IEAの次回石油市場報告書。
12月:FRB(政策決定は12月9日)に加え、ECB、日銀、イングランド銀行の会合。
随時:ホルムズ海峡の通航状況、SPRの備蓄水準と補充発表、ブレント原油が115ドル近辺かどうか、米10年債利回りが5%近辺かどうか。
結論
各国政府は備蓄を積み増すというより取り崩しており、それが原油価格の上昇を招く一因となっている。供給が依然として制約される一方で、緩衝材となる備蓄は減っている。米国、日本、英国、欧州の中央銀行もこの状況を認識している。FRBはすでに利上げし、イングランド銀行は11月5日に続くと予想されている。日銀とECBは12月の利上げを示唆している。次の焦点は、エネルギー主導のインフレがサービス価格に波及し続け、金融引き締めが長期化するのか、それとも需要減退と緊張緩和によって先に原油価格が落ち着くのかだ。
この記事は情報提供のみを目的としており、金融アドバイスではありません。市場は変動が激しく、損失を被る可能性があります。ご自身で調査してください。
出典とデータに関する注記
数値は2026年10月29~30日時点のもので、急速に変化します。原油価格は契約や時間帯によって異なります。備蓄データは、gCaptainが報じたIEAの10月石油市場報告書、米エネルギー省、Energy Factbookと24/7 Wall St.がまとめたEIA週次データ、The National、EnergyNow、Oilprice.comに基づきます。原油価格はCNBC、ロイター、Fortune、Wikipediaの価格推移に基づきます。米国のインフレと成長に関するデータは、CNBC、Morningstar、ActionForexが報じた商務省の発表に基づき、FRBの決定はCNBC、CNN、NPRに基づきます。日本についてはロイター、ブルームバーグ、Investing.com、英国についてはTrading Economics、ITV、英国下院図書館が報じたONS発表、ゴールドマン・サックスとラボバンクの予測、Polymarketの市場確率に基づきます。ECBについてはCNBC、ロイター、アイリッシュ・タイムズに基づきます。アナリストの見解は各アナリスト個人の意見です。
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen