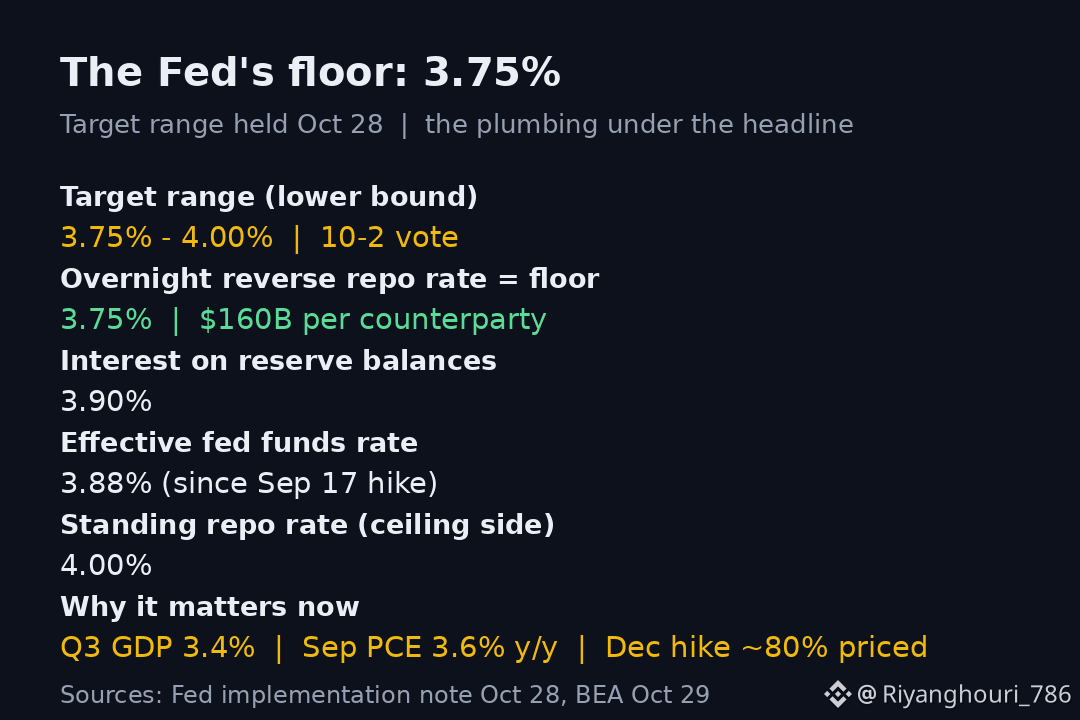
誰もがFRBの誘導目標レンジを3.75%~4.00%と引用しますが、私が何度も注目してしまうのは下限の数字です。静かに重要な役割を果たしているのは、そちらだからです。
10月28日、FOMCは10対2で誘導目標レンジを据え置きました。リサ・クック理事とベス・ハマック総裁は、0.25ポイントの利上げを支持して反対票を投じました。あまり見出しにはならない部分は、その下にあるものです。翌日物リバースレポ金利は3.75%で据え置かれ、ちょうど下限と同じ水準でした。相手先ごとの上限は1,600億ドルです。一方、準備預金金利は3.90%、常設レポ金利は4.00%に据え置かれました。
これを部屋の床だと考えてください。リバースレポ・ファシリティを利用できる相手先は、FRBに現金を一晩預けて3.75%の金利を得られます。そのため、利用資格のある相手先がマネーマーケットでそれを下回る金利で貸し出す必要はありません。実効フェデラルファンド金利は、9月の利上げが実施されて以来3.88%で推移しています。レンジ内ではありますが、下限よりも上限に近い水準です。これは、流動性が潤沢に行き渡っているわけではないことを示していると私は見ています。
私の見方はこうです。現時点では、見た目以上に下限を維持することが重要です。会合後に発表されたデータが、金融引き締めの緩和に反する内容だからです。第3四半期のGDP成長率は年率換算で3.4%となり、コンセンサス予想の3.2%を上回りました。また、9月のPCEインフレ率は前年比3.6%、コアは3.1%で、どちらもFRBの目標である2%を大きく上回っています。だからこそ、トレーダーは依然として、12月の利上げ確率をおよそ5分の4と織り込んでいます。次回会合は12月8~9日です。
$BTC にとって、これは下限からの救済がないということだと私は受け止めています。12月に下限が引き上げられれば、あらゆるところで翌日物資金の調達コストが上がり、リスク資産が真っ先に影響を受けます。私が注目しているのは見出しになる決定ではありません。12月を前に実効金利がレンジ上限に向かって上昇するかどうかです。それは、投票がなくても資金調達環境がすでに引き締まりつつある兆候です。
皆さんはFRBの下限金利にも注目していますか?それとも、取引で重要なのは誘導目標レンジだけでしょうか? $BTC