
$GOOGLB の親会社であるAlphabetが、2026年第3四半期の決算を発表しました。
売上高は25%増の1276億ドルとなりました。
営業利益は30%増の406億ドルに急増しました。
Google Cloudも力強い成長を遂げ、売上高は103%増の307億ドルと2倍以上に伸び、営業利益は110億ドルを超えました。
これほどの規模の企業としては、驚異的な数字です。
しかし、驚きはここからです。1株当たり利益は26%減少し、2.87ドルから2.12ドルになりました。
主な理由は何でしょうか?
SpaceXへの投資を含む、同社が保有する投資資産の再評価による86億6000万ドルの会計上の損失です。
言い換えれば、本業は力強く成長している一方で、一部の投資の時価の変動が報告利益を押し下げています。
しかし、ウォール街を悩ませている懸念はほかにもあります。
Googleはわずか3カ月で設備投資に514億ドルを費やし、フリーキャッシュフローはマイナス91億ドルとなりました。
経営陣は、支出が2027年まで増え続けると予想しています。
一方、検索事業の売上高の伸びは前四半期の17%から12%に鈍化しました。それでも、検索事業は依然として同社の拡大資金の多くを支えています。
本質的な問題はそこにあります。
市場は、AIのおかげで並外れた成長を遂げている一方、その勢いを維持するために数百億ドル単位の支出を続けなければならない企業だと見ています。
現金および有価証券を2,650億ドル保有しているにもかかわらず、Alphabetの長期債務は1,250億ドルに達しています。
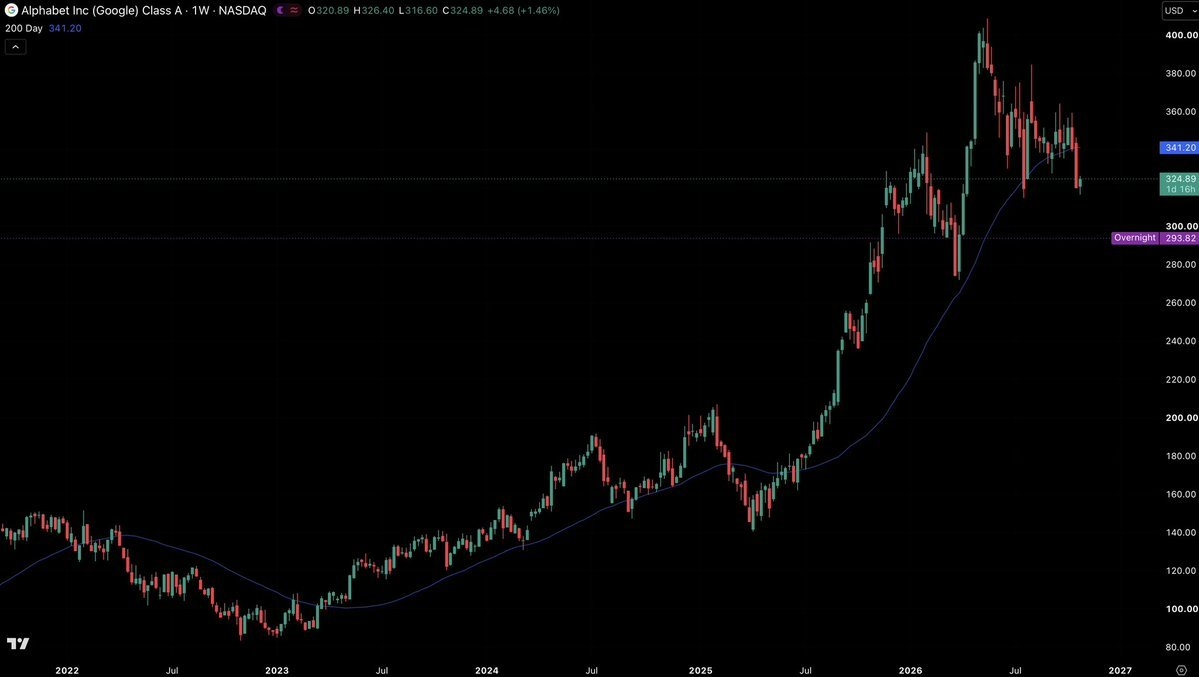
報道で引用された株価によると、株価は現在293ドル前後で取引されており、ピークからおよそ28%下落しています。
投資家は興味深い問いに直面しています。
クラウド事業の売上高が2倍以上に増えている企業を、より低い評価額で買う好機なのでしょうか?
それとも市場は、テクノロジー企業が巨額のAI投資を持続可能なキャッシュフローに変えられるのか、疑問を抱き始めているのでしょうか?
Googleの決算は、AIブームに対するウォール街の見方に重要な変化が生じていることを示していると私は考えます。
売上高の伸びがどれほど目覚ましくても、投資家は企業が支出するすべての資金について、投資収益の証拠をますます求めるようになっています。