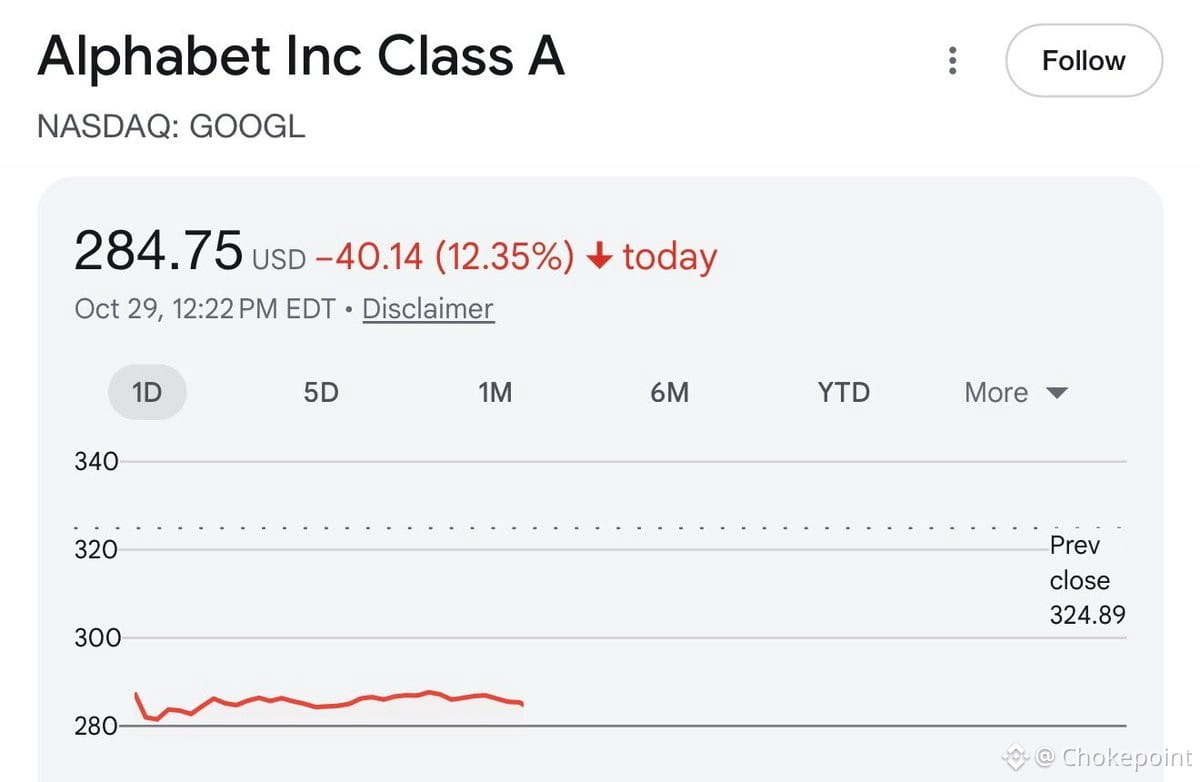
決算後、$GOOGLは300ドルを下回っている。$METAのような希薄化ショックではなく、2023年からずっとくすぶっている、いわゆる「検索は衰退している」という昔ながらの見方が原因だ。問題は、その懸念が構造的なものなのか、単なるノイズなのか。
現状を見てみよう。検索は衰退していないが、圧迫されつつある。AI Overviewsがクリックを奪い、広告掲載量のモデルも変化している。クリック数が減って有料検索への転換が少なくなれば、利益率の構造が変わる。これは現実だ。しかし株価に織り込まれているのは、一時的な利益率の移行ではなく、恒久的な衰退だ。
バークシャーは350ドルで100億ドルを投じた。検索の持続力とクラウドの利益率拡大が投資仮説だったのなら、何かが崩れていない限り、300ドルを下回る水準は魅力的に映るはずだ。問題は、バフェットが再び買いに動くのか、それともAI検索の収益性がさらに明確になるまで待つのか。
リスク:AI検索による従来型検索の利益率圧縮が、クラウドとYouTubeで補えるペースを上回り続ければ、株価収益率は低いままだ。好機:検索が安定し、クラウドの利益率拡大が加速すれば、再評価につながる展開となる。
まだ買いではない。検索の利益率への圧力が加速しているのではなく、ピークを迎えつつあるという証拠を待っている。バリュエーションは割安だが、業績の先行きが期待外れのままなら、さらに割安になることもある。第1四半期の検索売上高の動向と、クラウドの利益率の推移を注視したい。両方が安定すれば、それが買いのタイミングだ。