Hyperliquid系の無期限先物が米国に進出、ICE-OKXが販売網を提供!
コンプライアンス、プロダクト、販売網の3つの層で、それぞれ誰が何を担うのか、そしてJVの承認上のボトルネックを整理します。
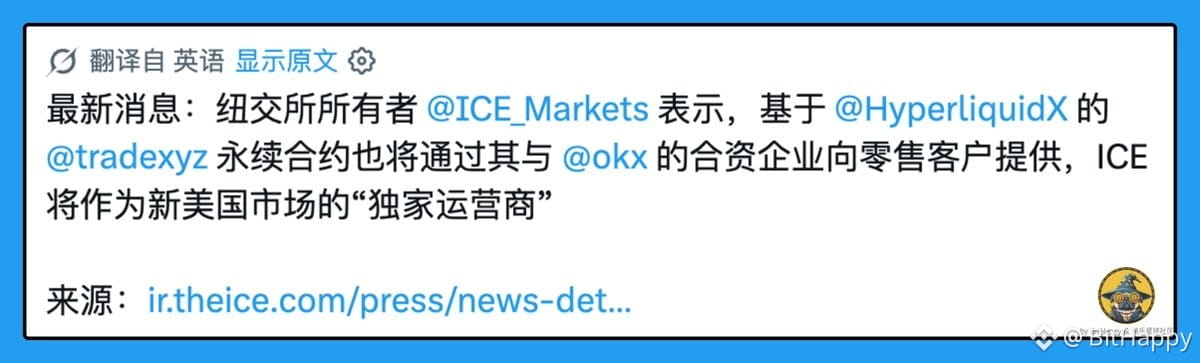
ICEの10月29日のプレスリリースによると、ICEはTrade[XYZ]と契約を締結し、後者がHyperliquid上に構築した無期限先物市場を、米国の規制下に置くことを目指しています。
ICEはTrade[XYZ]の規制対象市場の独占運営者となり、Trade[XYZ]に戦略的投資を行います。
リテール向けには専用の市場と清算の仕組みを別途設け、ICEの既存の機関投資家向け先物・清算事業から意図的に切り離します。
プレスリリースによれば、機関投資家はこのリテール取引に伴うカウンターパーティーリスクを負いません。
これは「米国のライセンス取得に向けた説明が成り立つ」ための前提であり、オフショアDEXの看板を掛け替えるだけではありません。
プロダクト層は引き続きTrade[XYZ]+Hyperliquidのスタックです。短期サイクル、24時間365日取引可能で、暗号資産、株価指数、商品、外国為替などのRWA系無期限先物を扱います。
米国側では規制対象の仕組みを別途立ち上げ、レバレッジ取引に必要な承認も申請する必要があります。
KYC/AMLの要件を満たした後、会員資格を持つFCMを通じて顧客にアクセスする見込みです。
販売網の層は、OKXユーザーに最も関係の深い部分です!
プレスリリースには、リテール向け無期限先物はパートナー、ブローカー、プラットフォームを通じて販売される見込みで、その中にはICEとOKXの合弁事業も含まれると明記されています。
大まかな役割分担は、OKXがグローバルなリテール向け窓口と取引へのアクセスを提供し、ICEが規制対象市場と清算の基盤を担い、Trade[XYZ]がリテール向け無期限先物の知見を提供する、というものです。
OKXにとっての上積みは、「コンプライアンスに準拠した商品を自社のユーザー基盤に届けられるか」です。
JV自体もブローカー・ディーラー/FCMなどの承認を待つ必要があり、承認事項はかなり多岐にわたります。新たな市場と清算の仕組み、レバレッジ関連の承認、ICE-OKX JVのFCM/BDなどです。
また、オフショアのHyperliquid/Trade[XYZ]の流動性と、将来の米国向けKYC/AML対応の無期限先物は、別々の経路です。
後者の主な利点はコンプライアンスとアクセス可能な顧客層にあり、手数料が安くなる、あるいは流動性が高くなるという意味ではありません。
実際にJV経由で上場する場合、実務上の論点は、口座や地域をどう分けるのか、証拠金はFCM経由となるのか、既存のOKX先物口座とは分離されるのか、という点です。
引き続き、追い風を待ちましょう!
以上は情報共有のみを目的としており、投資助言を構成するものではありません。
進化を続けるBitHappy
コンプライアンス、プロダクト、販売網の3つの層で、それぞれ誰が何を担うのか、そしてJVの承認上のボトルネックを整理します。
ICEの10月29日のプレスリリースによると、ICEはTrade[XYZ]と契約を締結し、後者がHyperliquid上に構築した無期限先物市場を、米国の規制下に置くことを目指しています。
ICEはTrade[XYZ]の規制対象市場の独占運営者となり、Trade[XYZ]に戦略的投資を行います。
リテール向けには専用の市場と清算の仕組みを別途設け、ICEの既存の機関投資家向け先物・清算事業から意図的に切り離します。
プレスリリースによれば、機関投資家はこのリテール取引に伴うカウンターパーティーリスクを負いません。
これは「米国のライセンス取得に向けた説明が成り立つ」ための前提であり、オフショアDEXの看板を掛け替えるだけではありません。
プロダクト層は引き続きTrade[XYZ]+Hyperliquidのスタックです。短期サイクル、24時間365日取引可能で、暗号資産、株価指数、商品、外国為替などのRWA系無期限先物を扱います。
米国側では規制対象の仕組みを別途立ち上げ、レバレッジ取引に必要な承認も申請する必要があります。
KYC/AMLの要件を満たした後、会員資格を持つFCMを通じて顧客にアクセスする見込みです。
販売網の層は、OKXユーザーに最も関係の深い部分です!
プレスリリースには、リテール向け無期限先物はパートナー、ブローカー、プラットフォームを通じて販売される見込みで、その中にはICEとOKXの合弁事業も含まれると明記されています。
大まかな役割分担は、OKXがグローバルなリテール向け窓口と取引へのアクセスを提供し、ICEが規制対象市場と清算の基盤を担い、Trade[XYZ]がリテール向け無期限先物の知見を提供する、というものです。
OKXにとっての上積みは、「コンプライアンスに準拠した商品を自社のユーザー基盤に届けられるか」です。
JV自体もブローカー・ディーラー/FCMなどの承認を待つ必要があり、承認事項はかなり多岐にわたります。新たな市場と清算の仕組み、レバレッジ関連の承認、ICE-OKX JVのFCM/BDなどです。
また、オフショアのHyperliquid/Trade[XYZ]の流動性と、将来の米国向けKYC/AML対応の無期限先物は、別々の経路です。
後者の主な利点はコンプライアンスとアクセス可能な顧客層にあり、手数料が安くなる、あるいは流動性が高くなるという意味ではありません。
実際にJV経由で上場する場合、実務上の論点は、口座や地域をどう分けるのか、証拠金はFCM経由となるのか、既存のOKX先物口座とは分離されるのか、という点です。
引き続き、追い風を待ちましょう!
以上は情報共有のみを目的としており、投資助言を構成するものではありません。
進化を続けるBitHappy