

数据时间:2026年10月29日,北京时间约20:25—20:50。 行情、衍生品与链上数据按各平台同期快照分别分析;平台统计口径不同,不将不同时间点拼成一组虚假“实时数据”。
看涨跌:利好落地,但11.95美元突破失败
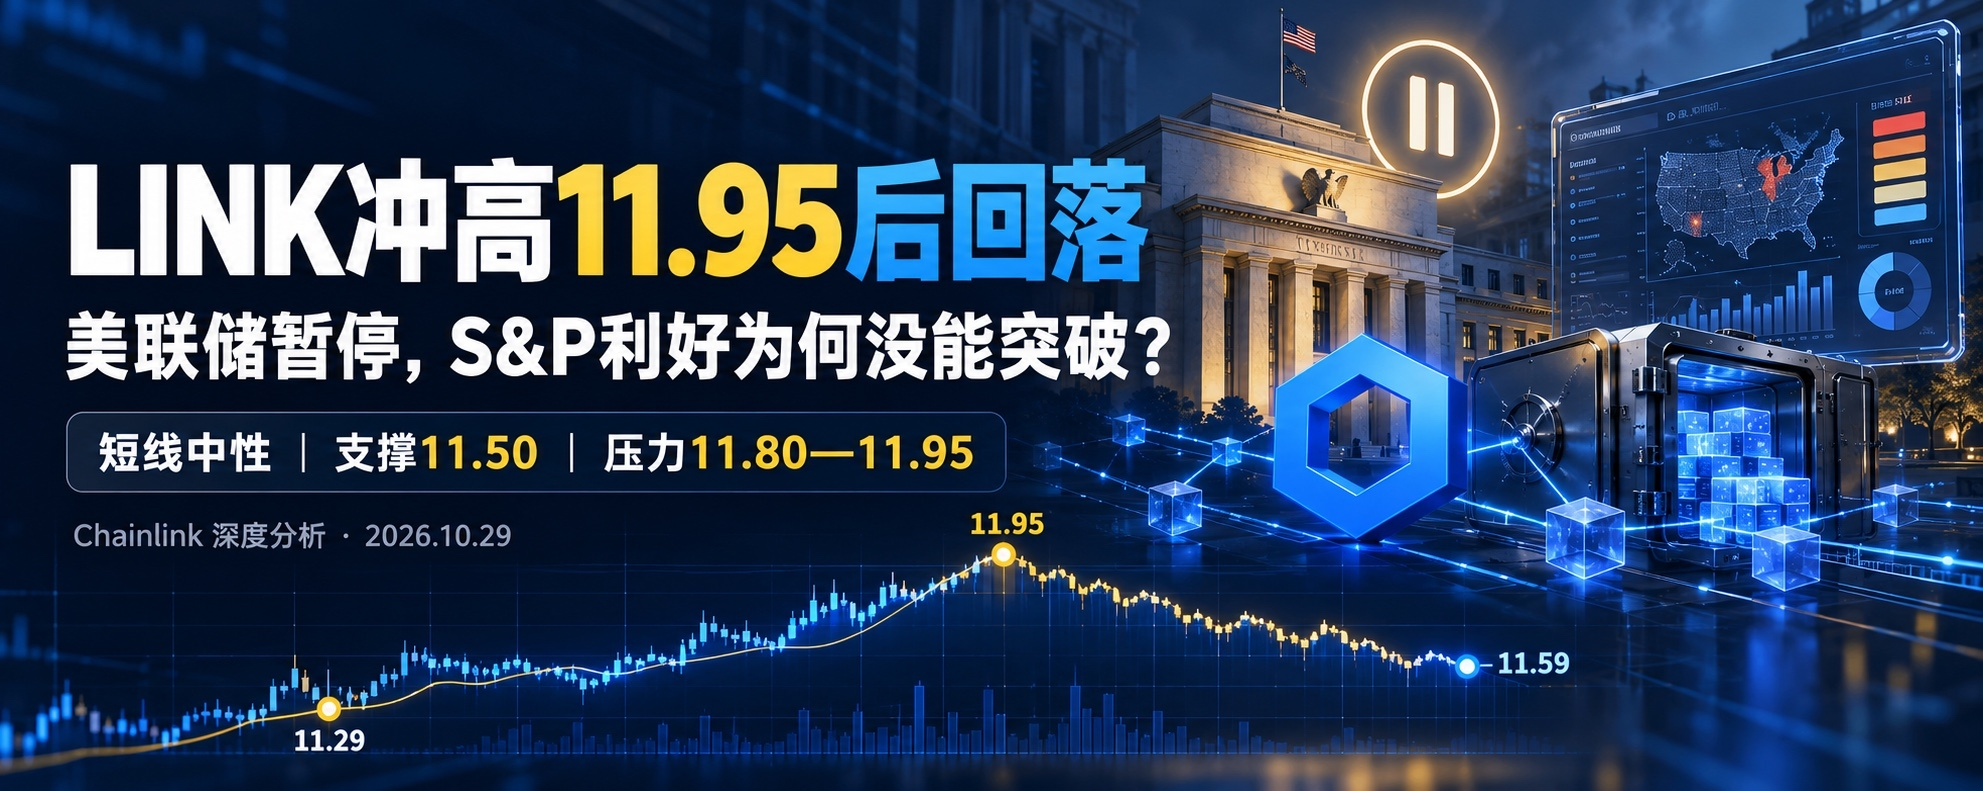
截至观察时,CoinGecko显示LINK约报 11.59美元,24小时下跌约 0.5%,日内区间为 11.29—11.95美元,过去7天仍下跌约 3.6%。CoinGlass同期报价约11.61美元、24小时下跌约0.49%,两者对当前方向的判断一致。
今天的价格行为很有代表性:
LINK先从11.29美元附近获得承接;
随后突破昨天的11.80—11.87美元压力,最高触及11.95美元;
但突破没有维持,价格回落到11.59美元,重新跌回11.80美元下方。
从日内低点到高点,LINK最大反弹约5.8%;从11.95美元回到11.59美元,又回撤约3%。这说明11.80—11.95美元仍有较重的获利兑现和解套压力。
昨天给出的进一步转多条件是“放量站稳11.87美元,并在回踩时守住11.64—11.70美元”。今天只完成了盘中突破,却没有完成站稳与回踩确认,因此不能定义为趋势反转。
量价方面,CoinGecko口径下LINK的24小时成交额约 3.09亿—3.14亿美元,较前一日增加约 29.4%。价格下跌、成交放大,说明今天并非单纯缩量整理,而是美联储决议及11.95美元冲高后出现了更积极的换手与兑现。
当前关键位置:
第一支撑:11.50美元
短线防守区:11.29—11.35美元
关键前低:11.22美元
短线强弱分界:11.64—11.70美元
第一压力:11.80美元
强压力:11.87—11.95美元
趋势修复压力:12.05—12.09美元
只要11.50美元没有有效失守,当前仍可视为区间整理;若重新跌破11.50美元并失守11.29美元,昨天的反弹结构将基本被破坏。
衍生品:成交明显放大,OI下降显示多头去杠杆
CoinGlass同期数据显示:
LINK未平仓合约约 5.52亿美元;
24小时期货成交额约 5.35亿美元;
其覆盖范围内现货成交额约 6207万美元。
与昨天约5.71亿美元的未平仓量相比,OI下降约 3.5%;期货成交额则由约3.81亿美元增加至5.35亿美元,增幅约40.6%。
这种组合是:
价格回落+期货成交放大+OI下降。
更合理的解释是,部分杠杆多头在冲高失败和美联储决议后主动平仓或止损,市场经历了一轮去杠杆,而不是大量新增空头单边压盘。由于公开页面缺少完整的新增多空方向拆分,不能把所有OI下降都解释为多头爆仓。
更广口径数据显示,永续合约未平仓量约10.13亿美元,八小时资金费率仍为正值,约 0.0074%。多头拥挤程度有所下降,但市场尚未完全转为空头结构。
短线更健康的重新上涨应当是:
现货放量收复11.80美元+OI温和回升+资金费率不过热。
如果价格仅靠合约推动再次冲击11.95美元,现货成交却没有同步增长,假突破风险仍然较高。
链上筹码:前100集中度下降,但地址数变化需要谨慎解释
CryptoRank当前快照显示:
LINK以太坊持币地址约 91.30万个;
前100地址持有总供应量的 60.75%;
前1—10地址约占30.7%;
前11—25地址约占13.5%;
钱包地址约持有47.86%,合约地址约持有52.14%。
前100地址占比较昨天的60.80%下降约0.05个百分点,说明筹码集中度没有继续上升;主要已标记Binance地址余额也未发生明显变化。
页面显示的地址总数较昨日减少约2700个,但这一变化与价格和主要大户余额并不匹配,可能涉及数据商重新索引、地址分类或统计刷新。因此,不能直接得出“2700个持币者已经清仓”的结论。
前20实体地址仍无法可靠比较。公开数据仅提供前11—25的合并区间,且前列地址混合了交易所、非流通供应合约和普通钱包;在缺少统一实体标签的情况下,强行计算“前20鲸鱼增减持”会产生误导。
鲸鱼与交易所流向:由流入转为流出,但规模明显缩小
最新完整鲸鱼报告来自10月28日。该样本显示:
LINK继续是鲸鱼活动金额最高的代币;
共记录21笔LINK移动,总额约 390万美元;
其中约390万美元被归入积累侧,分配侧约5.62万美元;
最大单笔为约 99.38万美元LINK从交易所流出;
当日LINK信号被标记为“Accumulation”。
这与10月27日约760万美元的交易所流入方向相反,但两笔交易来自不同钱包,不能视为同一批LINK“流入后又撤出”。
同时必须看到,10月28日报告中约99.8%的样本流量来自交易所或钱包转账,DEX交易只占0.2%。所以能够确认的是“部分大额LINK从交易所标记地址转出”,无法确认这些LINK是在当日公开市场新买入。
鲸鱼报告中的全市场净积累约760万美元也不是LINK单币净流量,不能把它全部计入LINK。LINK更长周期的高确信度积累指标约1820万美元,但状态仍为 PENDING,参与地址和后续行为尚待确认。
截至本文数据时间,尚未获得10月29日同等完整度的鲸鱼报告,也未取得全交易所、统一地址标签下的实时净流量。因此,今天只能判断链上边际压力较10月27日有所缓解,不能据此确认11.29美元就是阶段底部。
基本面:S&P Global把借贷金库风险评估带上链
Chainlink最新重要进展是扩大与S&P Global Ratings的合作,把S&P的 Vault Risk Assessment(VRA,借贷金库风险评估) 数据通过Chainlink发布到链上。
这项集成已经上线,技术路径包括:
Chainlink DataLink负责机构级数据发布;
CRE负责获取和编排S&P评估数据;
去中心化预言机网络完成共识并上链;
首个支持网络为Base。
VRA主要评估链上借贷金库的:
资产组合信用质量;
流动性错配;
金库管理者风险;
区块链及协议风险;
安全性与治理风险。
它不是传统信用评级,也不评价收益率高低,而是对投资者在借贷金库中发生损失的相对风险提供前瞻性判断。
根据S&P Global数据,链上借贷金库存款规模在2026年9月已达到约 100亿美元,两年前约为15亿美元。Chainlink将这类风险评估直接送入借贷协议和机构应用,有助于传统机构使用同一套可验证风险数据决定资产配置。
潜在的LINK需求传导路径是:
更多借贷金库采用S&P风险数据
→ DataLink、CRE和预言机调用增加
→ 服务收入提高
→ Payment Abstraction转换更多LINK
→ Reserve及网络服务产生代币需求。
不过,当前仍缺少三项决定价格传导的数据:
首批纳入评估的金库名单及资产规模;
DataLink和CRE实际调用频率;
服务收入以及转换为LINK的具体数量。
因此,这项合作提升了Chainlink在机构级链上风险数据领域的壁垒,却不能直接证明今天已有持续现货买盘。LINK在消息公布后一度冲高11.95美元却未能站稳,也说明市场选择了先兑现部分预期。
机构持仓:GLNK交易升温,但份额仍未增长
Grayscale官方数据显示,截至10月28日:
GLNK资产管理规模约 1.506亿美元;
流通份额仍为 1435.20万份;
持有约 1271.20万枚LINK;
基金市价上涨3.75%;
当日成交量约 69.64万份。
成交量较前一日明显增加,说明传统市场对LINK敞口的交易兴趣升温;但流通份额没有增加,总LINK持仓仅出现费用级别的小幅下降。
所以,AUM增长主要来自LINK价格变化,而不是新份额创建。当前不能把11.95美元冲高归因于机构产品的大规模净申购。
市场情绪与宏观:暂停加息不等于转向宽松
美联储10月28日决定将联邦基金利率目标区间维持在 3.75%—4.00%,符合市场预期。但这次决定并不鸽派:
表决结果为10比2;
两位官员主张立即加息25个基点;
声明将经济活动描述为强劲;
明确表示通胀仍然偏高。
决议后市场对12月加息的预期仍在80%以上,美国10年期国债收益率一度升至约 5.04%。这说明暂停加息只是推迟决定,并不代表货币环境开始转向宽松。
同期BTC约报 80,023美元,24小时下跌约 1.1%,区间为79,636—81,698美元。LINK下跌约0.5%,相对BTC仍略强,LINK/BTC上涨约0.6%;但两者都在事件后回吐高位,反映风险偏好并未因暂停加息明显改善。
整体加密市场市值约 2.76万亿美元,24小时下降约2.2%;BTC市占率约58.3%,恐惧与贪婪指数为 49,处于中性区域。资金没有陷入恐慌,但也没有进入全面追逐山寨币的状态。
今日观点:由中性偏多降为中性,等待11.95美元重新确认
今天的明确判断是:
短线由中性偏多降为中性。LINK仍守在11.50美元上方,并且相对BTC略强;但11.95美元突破失败、成交放大而价格回落,加上美联储偏鹰暂停,暂时不适合把S&P合作直接交易成趋势性突破。
支持行情尚未转空的证据:
LINK仍守住11.50美元;
11.29美元附近再次出现承接;
LINK当天表现略强于BTC;
OI下降显示杠杆得到部分释放;
最新鲸鱼样本由交易所流入转为流出;
S&P风险数据已经正式上链,而非概念测试;
GLNK份额稳定,没有出现大规模赎回。
不能继续偏多的原因:
11.95美元冲高后明显回落;
价格下跌同时成交额增加约29.4%;
11.80—11.87美元重新成为压力;
美联储有两票支持立即加息,12月加息预期仍高;
美国10年期国债收益率保持在5%附近;
鲸鱼“积累”主要来自转账,不是已确认的现货买入;
S&P合作暂未披露调用量、收费和LINK转换规模。
观点转为偏多的条件: LINK放量收复11.80美元,随后突破并站稳11.95美元;回踩11.80—11.87美元不破,同时现货成交维持增长、OI仅温和回升。
趋势转强的条件: LINK进一步突破12.05—12.09美元,BTC重新站稳81,700美元;S&P合作或ACE、CustodySync披露实际客户、调用量和服务收入。
观点转为偏空的条件: LINK有效跌破11.50美元并无法快速收回,随后失守11.29美元;或BTC跌破79,600美元,同时出现可核验的鲸鱼持续转入交易所和机构产品份额下降。
次日关键观察
11.50美元能否继续形成有效支撑;
11.29—11.35美元是否再次受到测试;
反弹能否先收复11.80美元;
再次突破11.95美元时,现货成交是否同步增加;
OI下降后是否企稳,而非继续快速流失;
资金费率维持温和还是重新出现多头拥挤;
约99.38万美元交易所流出是否继续分散持有或重新流入;
是否出现10月29日完整鲸鱼报告及统一口径的交易所净流量;
前100集中度下降是否持续,地址数量异常变化是否得到数据商修正;
GLNK是否出现新增份额或LINK持仓显著变化;
S&P风险评估首批覆盖哪些借贷金库、调用量及收费规模;
美国10年期国债收益率能否重新回落至5%以下;
BTC能否守住79,600—80,000美元区域。
结论一句话:美联储暂停加息和S&P风险数据上链都是真实利好,但市场选择在11.95美元兑现;只要11.50美元仍在,LINK属于强势反弹后的整理,一旦失守11.29美元,今天的放量回落就会从“正常换手”升级为“突破失败后的再转弱”。