


日本銀行の2日間の会合は金曜日に終了するが、政策金利は据え置かれるとの見方が広がっている。一方、12月の利上げも依然として選択肢に残っている。9月の利上げは3カ月で2回目となり、政策金利は1.25%に引き上げられた。これは31年ぶりの高水準だ。これほど速いペースでの金融引き締めは、1990年以来となる。
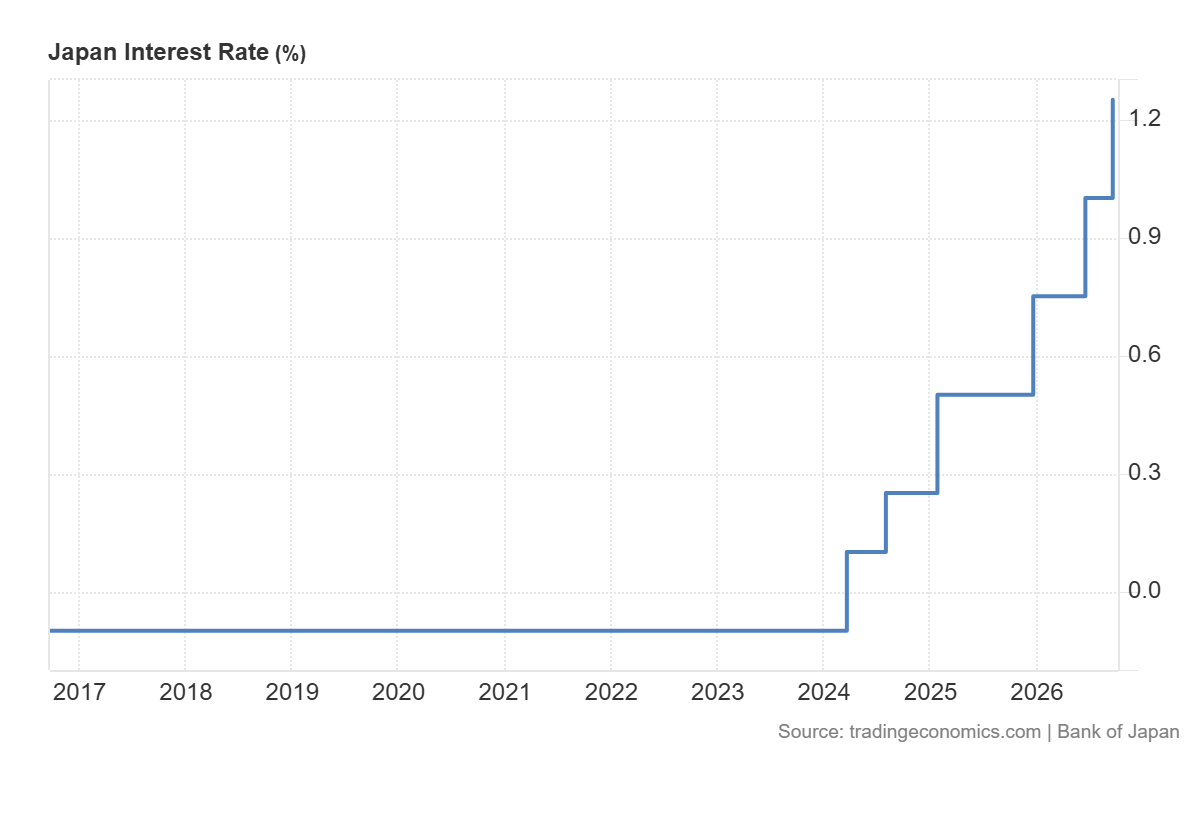
ブルームバーグが今月初め、協議に詳しい関係者の話として報じたところによると、当局者は再び引き締めに動く前に、9月の利上げが経済に及ぼした影響を見極めたい考えだ。9月の決定も全会一致ではなかった。高市早苗首相が指名した審議委員2人は、いずれもより緩和的な財政政策を支持しており、反対票を投じた。市場関係者はこれを、高市政権が今後の利上げに抵抗する可能性を示す兆しと受け止めた。
長く続くとは誰も思わない「据え置き」
エコノミストらは、決定そのものに大きな不透明感はないとみている。10月14~26日に実施されたCNBCの調査では、回答者16人全員が据え置きを予想し、インフレと賃金の上昇が続くなか、日銀は12月か1月の利上げに向けた地ならしをすると、全員が考えている。
12月の利上げをめぐるスワップ市場の織り込みは変動している。10月13日にブルームバーグの報道が出た時点では、オーバーナイト・スワップ市場は10月の利上げ確率を約10%、12月までの利上げ確率を88%と見込んでいた。10月26日までに、ブラウン・ブラザーズ・ハリマンの予想する12月の確率は約75%に低下した。
10月13~19日に実施されたロイターの調査でも、エコノミストは同じ方向に傾いていた。調査対象78人のうち54人、約70%が、政策金利は今四半期に1.5%に達すると予想した。前回調査の割合のほぼ2倍だ。時期を挙げた回答者の約80%は12月を選び、今週の会合を挙げたのは2%だった。
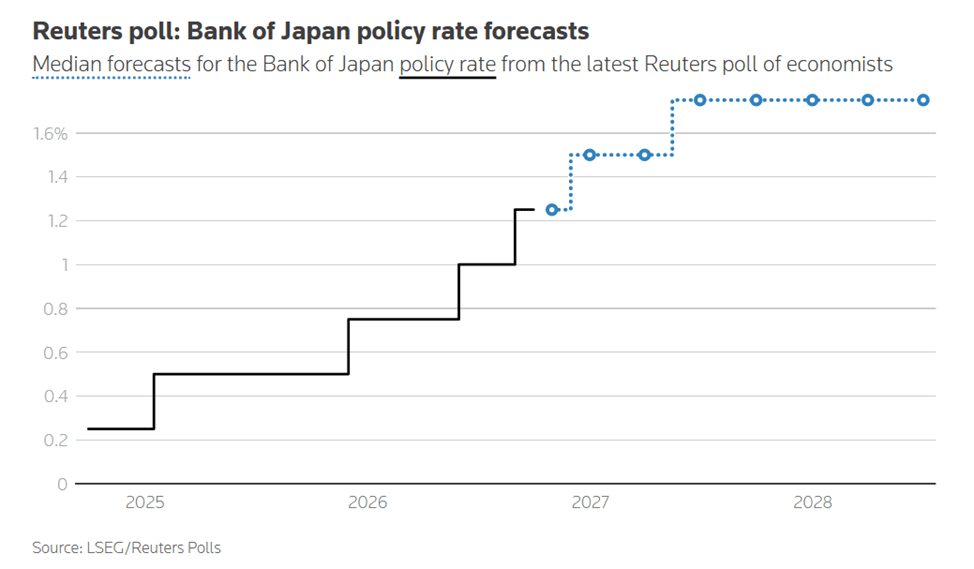
2026年6月末までに1.75%になると予想するアナリストは65人中39人(60%)で、中央値は9月時点と同じだ。利上げサイクルが最終的にどこで止まるかについては、見方が分かれている。追加質問に回答した41人のほぼ半数は最終金利を1.75%としたが、2%以上を予想する割合は9月の40%、8月の36%から上昇し、51%となった。
植田総裁、2%の定着を目指す
こうした予測の背後には、何を待っているのかを繰り返し説明する総裁がいる。日銀の植田和男総裁は今月、基調的なインフレ率はすでに2%の目標に近いと繰り返し述べている。1、2カ月だけ目標に達しても、同総裁にとっては大した意味がない。インフレ率がそこで安定することを望んでおり、目標を上回ることを日銀は容認しないと明言している。
東京の政界は、より慎重な対応を求めている。10月1日に公表された主な意見の要旨によると、9月の会合で内閣府の代表者は、追加利上げに先立ち、過去の利上げの累積的な影響を検証し、中立金利の推計も考慮するよう日銀に求めた。
ストラテジストも同じような綱引きを感じている。ロンバー・オディエのシニア・マクロ・ストラテジスト、ホミン・リー氏は、マクロ経済の状況は一段の引き締めを正当化すると考える。同氏が疑問視するのは、国内債券市場がこれほど脆弱に見えるなか、政策委員会が2会合連続で利上げできるほど一致しているかどうかだ。シティ・リサーチの中村宗介氏も同様の見方を示す。インフレが連続利上げを正当化するほど加速している明確な兆候はないとみている。
日銀の外では、IMFは東京が正しい道を進んでいると考えている。IMFのアジア太平洋局長、クリシュナ・スリニバサン氏は今月初め、ロイターに対し、日銀は「現時点で正しいことをしている」と述べた。また、インフレが予想を上回る場合には、国民の期待が目標から離れてしまわないよう、金融引き締めのペースを速める必要があるとも警告した。すべてはデータ次第だと同氏は述べた。
物価は双方に主張の根拠を与える
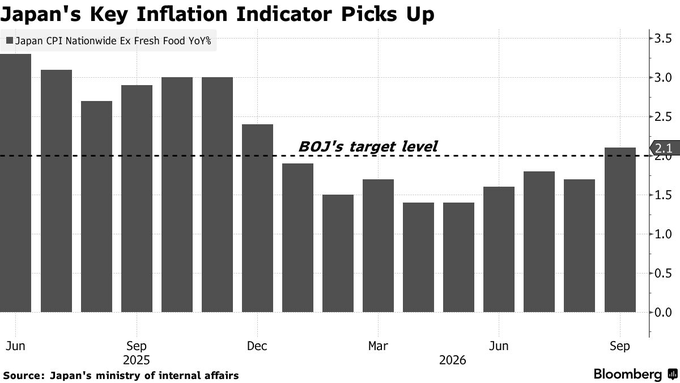
データはどちらの見方も裏付け得る。生鮮食品を除く9月のコアインフレ率は前年同月比2.1%となり、年初来で最も高かった。円安を背景に輸入コストは上昇し続け、エネルギー価格も依然高い。政府の補助金が家計への負担をいくらか和らげているとはいえ、状況は変わらない。
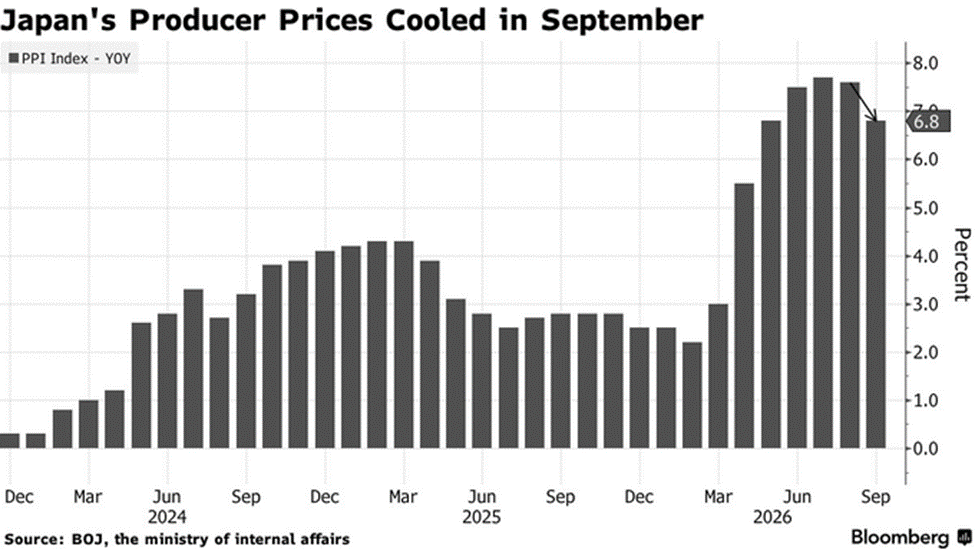
生産者物価はより落ち着いて見える。9月は前年同月比6.8%上昇し、8月の7.6%から鈍化、5月以来最も低い伸びとなった。前月比では2カ月連続で0.3%下落した。これは投入コストの上昇圧力がピークを過ぎた可能性を示し、日銀に様子見の余地を与える。ただし、上昇ペース鈍化の主因は新米価格の下落だった。
労組に賃上げ緩和の兆しなし
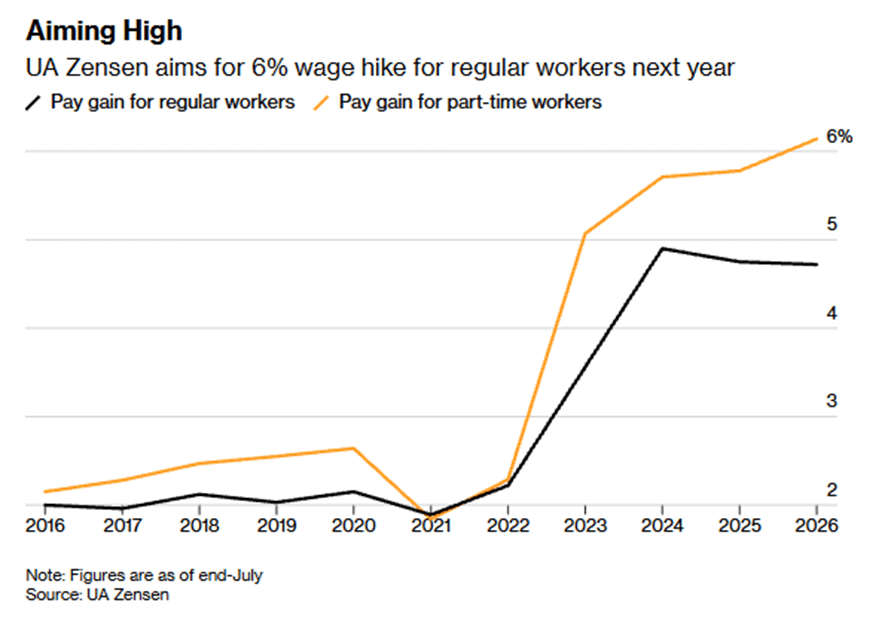
今月でなくとも、労働市場は追加引き締めを支持する材料となる。物価を押し上げるもう一つの力は賃金だ。日本最大の産業別労働組合、UAゼンセンは、2027年にフルタイム労働者の賃金を全体で6%引き上げるよう要求する方針で、基本給の引き上げは4%を目指す。これは、最終的に4.72%の妥結に至った2026年の目標と同じだ。パートタイム労働者には7%の引き上げを求め、同業他社に比べて賃金が大幅に低い企業の従業員には、さらに1%を上乗せする。
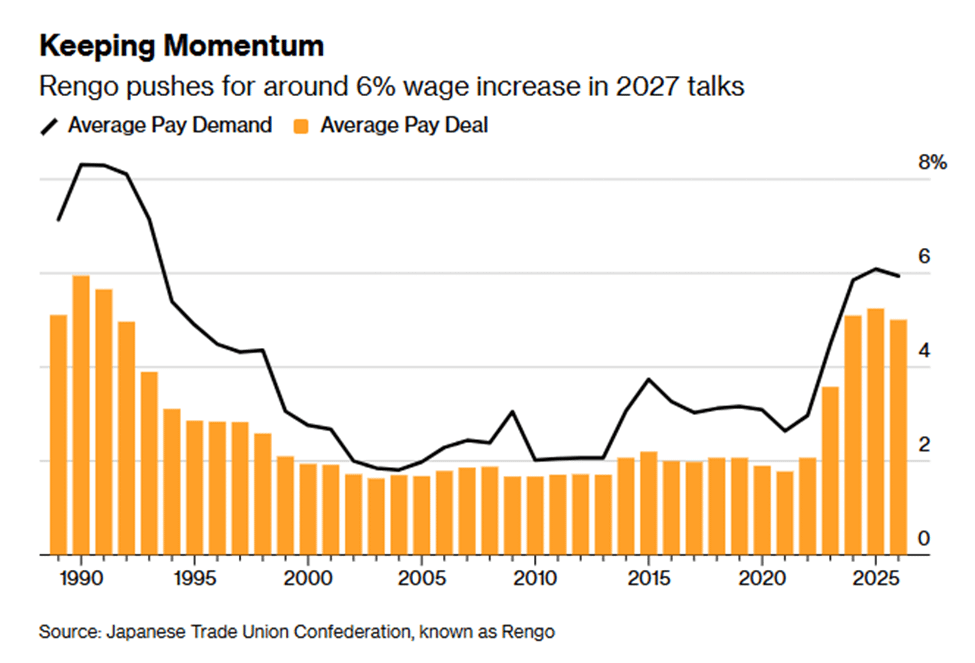
国内最大の労働組合連合である連合は、加盟組合に少なくとも5%、できれば6%の賃上げを求め、基本給は3~4%の引き上げを目指している。賃金上昇を続け、個人消費と経済全体を支えることが狙いだ。要求が妥結に結びつくとは限らないが、2%の物価上昇が定着した証拠を探す中央銀行にとって、こうした要求は引き続き心強い材料となる。
債券トレーダーは冷静
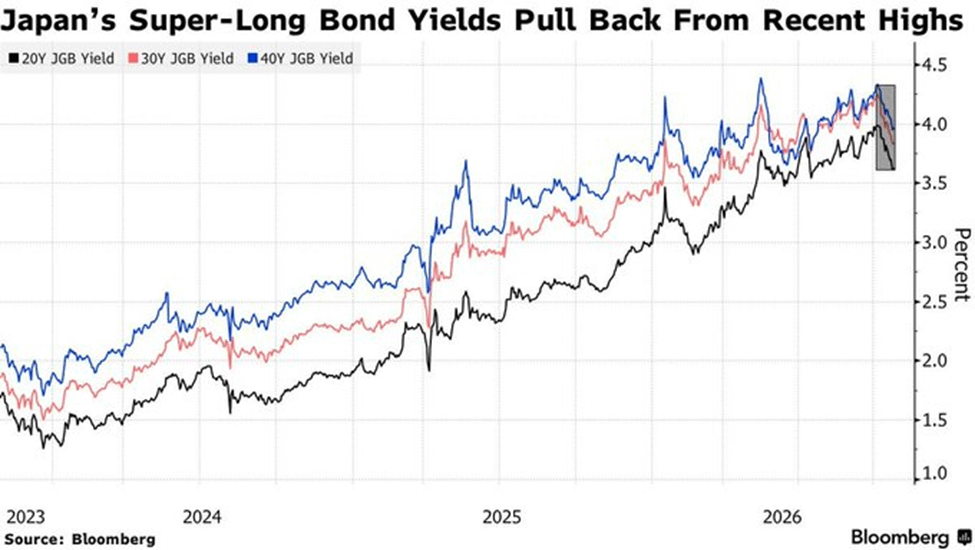
少なくとも債券トレーダーは動じていないようだ。決定を翌日に控えた木曜日、日本国債は堅調に推移した。需要が底堅かった2年債入札が支えとなった。応札倍率は前月の3.89から4.03に上昇した。米連邦準備制度理事会(FRB)が金利を据え置き、12月の利上げについてほとんど言及しなかった後、米国債が上昇したことも支援材料となった。
イールドカーブ全体で値動きは小さい。10年債利回りは0.5ベーシスポイント上昇して2.83%、30年債利回りも同じ幅上昇して3.88%となった。5年債利回りは2.265%で横ばい。指標となる2年債利回りは1.895%と0.5ベーシスポイント低下し、入札結果を受けた序盤の上昇分を打ち消した(債券価格が上昇すると利回りは低下する)。
みずほ証券の市場アナリスト、河野雄飛氏は、FRBが慎重な姿勢を示したことで日銀が急ぐ必要性は薄れ、円と債券市場の支えになるとみている。
9人の投票、さまざまな見解
債券市場は落ち着いているが、政策をめぐる議論はそうではない。最近、2人の元高官が正反対の立場を示した。10年間にわたり日銀を率いた黒田東彦氏は、今月出版された著書で、金利が経済にとって中立的な水準に近づくまで、日銀は各会合で0.25ポイントの利上げを検討すべきだろうと記した。同氏は、長年の極端な金融緩和を経て政策を正常化しようとする植田総裁の姿勢を支持し、賃金が上昇し始めた2024年ごろに日本はデフレから完全に脱却したと述べている。
元副総裁の若田部昌澄氏は慎重論を唱える。実質成長率は依然低く、物価上昇の「半分はコストプッシュ要因によるもの」だと同氏は主張する。成長率がマイナスで、インフレの大部分がコスト主導であるなら、利上げを正当化する必要があるとも述べた。
現職の政策委員も意見が一致しているわけではない。9月に反対票を投じた2人のうちの1人である浅田統一郎氏は、生鮮食品を除くコアインフレ率が最近2%を下回って推移していることから、利上げに十分なほど経済が強いとは必ずしも判断できないと主張した。同氏は現行の政策指針を維持することを望んだ。
もう1人の反対票を投じた佐藤綾野氏は、経済や物価の動向に目立った勢いが見られず、この会合での利上げは適切でないと考えたと述べた。ただし、原則として金融引き締めに反対しているわけではない。佐藤氏は段階的な利上げを支持し、より引き締め的な政策が持続可能な成長を支え得るとする一方、個人消費の弱さを指摘し、次の利上げ時期については明言しなかった。
一方、テーブルの反対側にはタカ派がいる。政策委員の小枝淳子氏は、物価上昇リスクが大きく、金融環境もなお緩和的であるなか、日銀は利上げに「過度に慎重」になるべきではないと述べ、バランスシートの正常化を続ける必要性を強調した。
氷見野良三副総裁も同じ方向を指し示す。基調的なインフレ率は2%にかなり近い一方、中長期のインフレ期待は上昇を続けており、調整を先送りすれば物価上昇リスクが顕在化し、経済に打撃を与える恐れがあると述べている。
人名を取り除けば、争点はどちらの誤りがより大きなコストをもたらすかということだ。黒田氏は、動きが遅すぎれば正常化が未完に終わることを懸念する。若田部氏は、利上げが早すぎれば、あまり成長していない経済の勢いをそぐ恐れがあると懸念する。ただし同氏も余地を残している。高市氏の歳出計画や成長戦略が十分な投資と内需を促し、日本の中立金利を押し上げるなら、利上げが適切となる可能性もあるという。
実際にそうなるのか、また、そうなった場合に高市氏が任命した2人も同じように考えるのか。これらの疑問に答えを出した世論調査はない。