

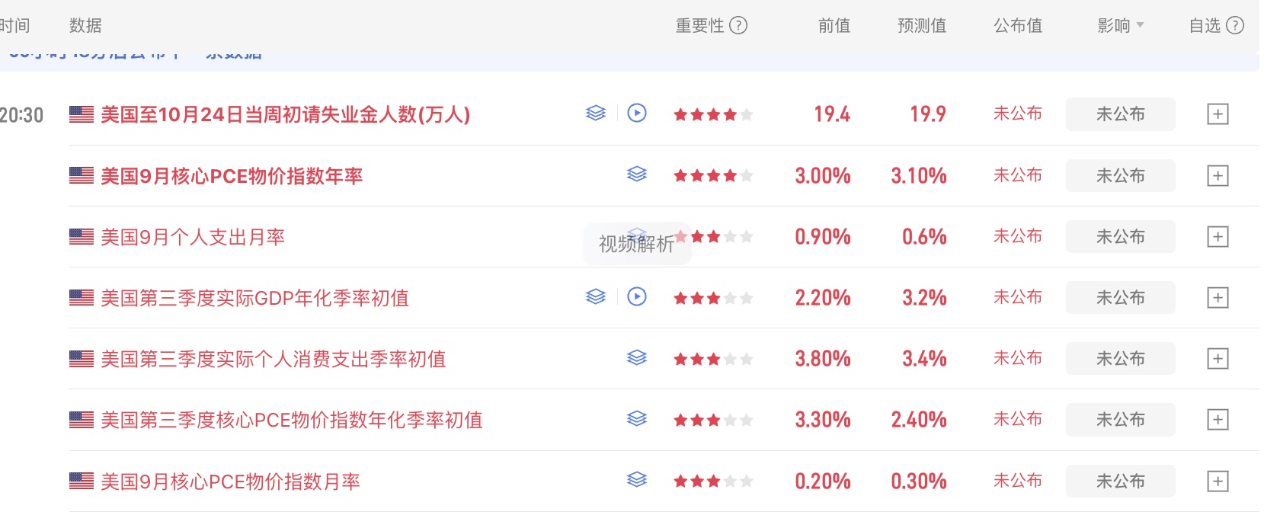

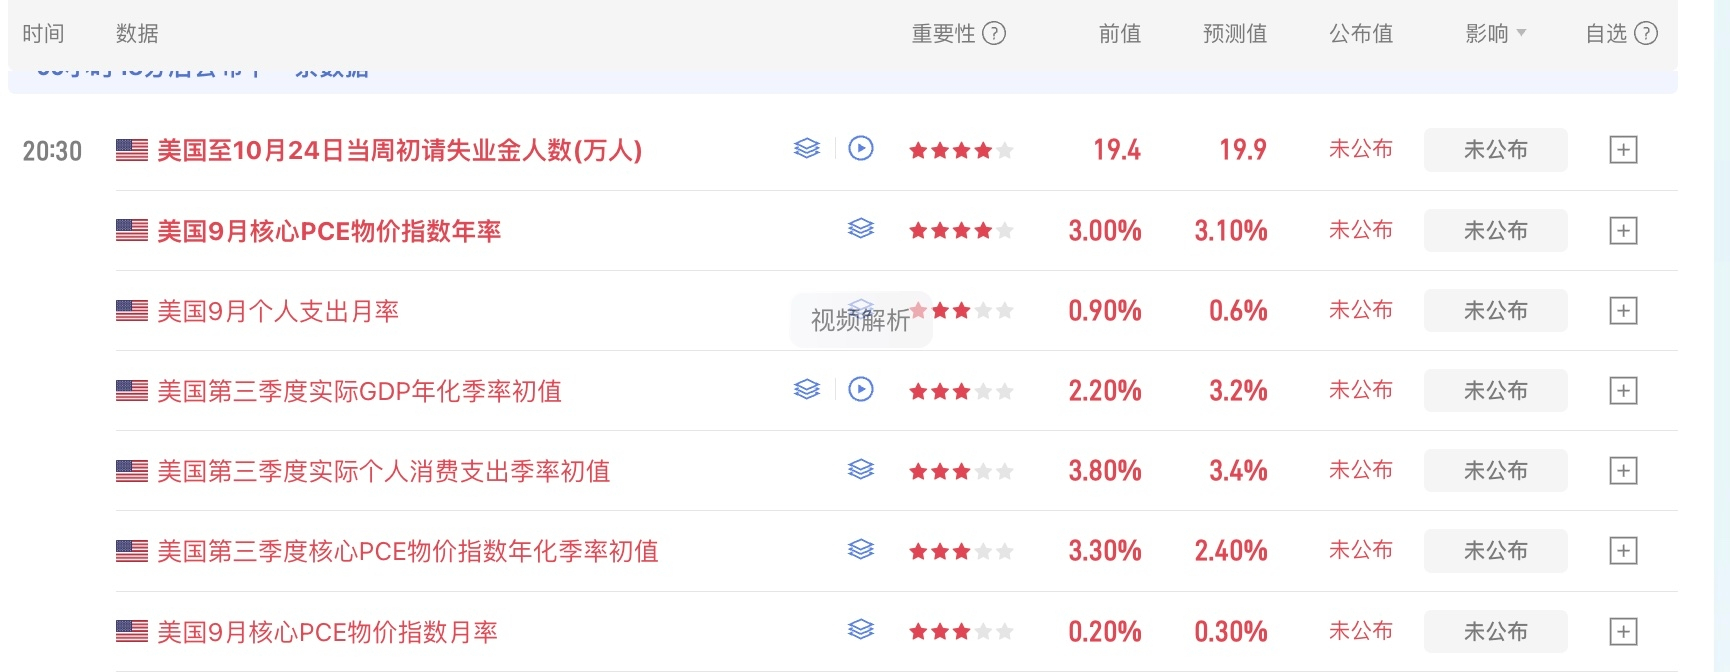
GDPとPCEはウォーシュ時代のFedの政策方針を裏付けるのか。12月利上げをめぐる取引に、直接的な脅威はどれほど残っているのか?
未明のウォーシュ氏の講演では、経済の底堅さとインフレへの懸念が強調されました。今夜はちょうど、米国の第3四半期GDPと9月のPCEが発表されます。ウォーシュ時代のFedの政策運営方針が、さらに固まることになりそうです!
PCEを優先して注目すべきです。名目データではなく、これまでのエネルギー価格が9月のインフレにどれほど強く二次波及したか、コアインフレの月次上昇率やサービスインフレを見ます。家賃などに上昇が見られれば、12月利上げの可能性はさらに高まります #FOMC会议
ウォーシュ氏は未明の講演で、データを主導役とするFedの政策枠組みを強調しました。さらに、「緩やかなインフレ」は受け入れないとし、Fedはインフレ期待を変えるつもりはないと述べました。最も重要なのは、エネルギー価格が名目インフレ(CPI)に与える影響はFedとして容認できるものの、コアインフレ(PCE)への二次波及は容認できないと述べたことです。
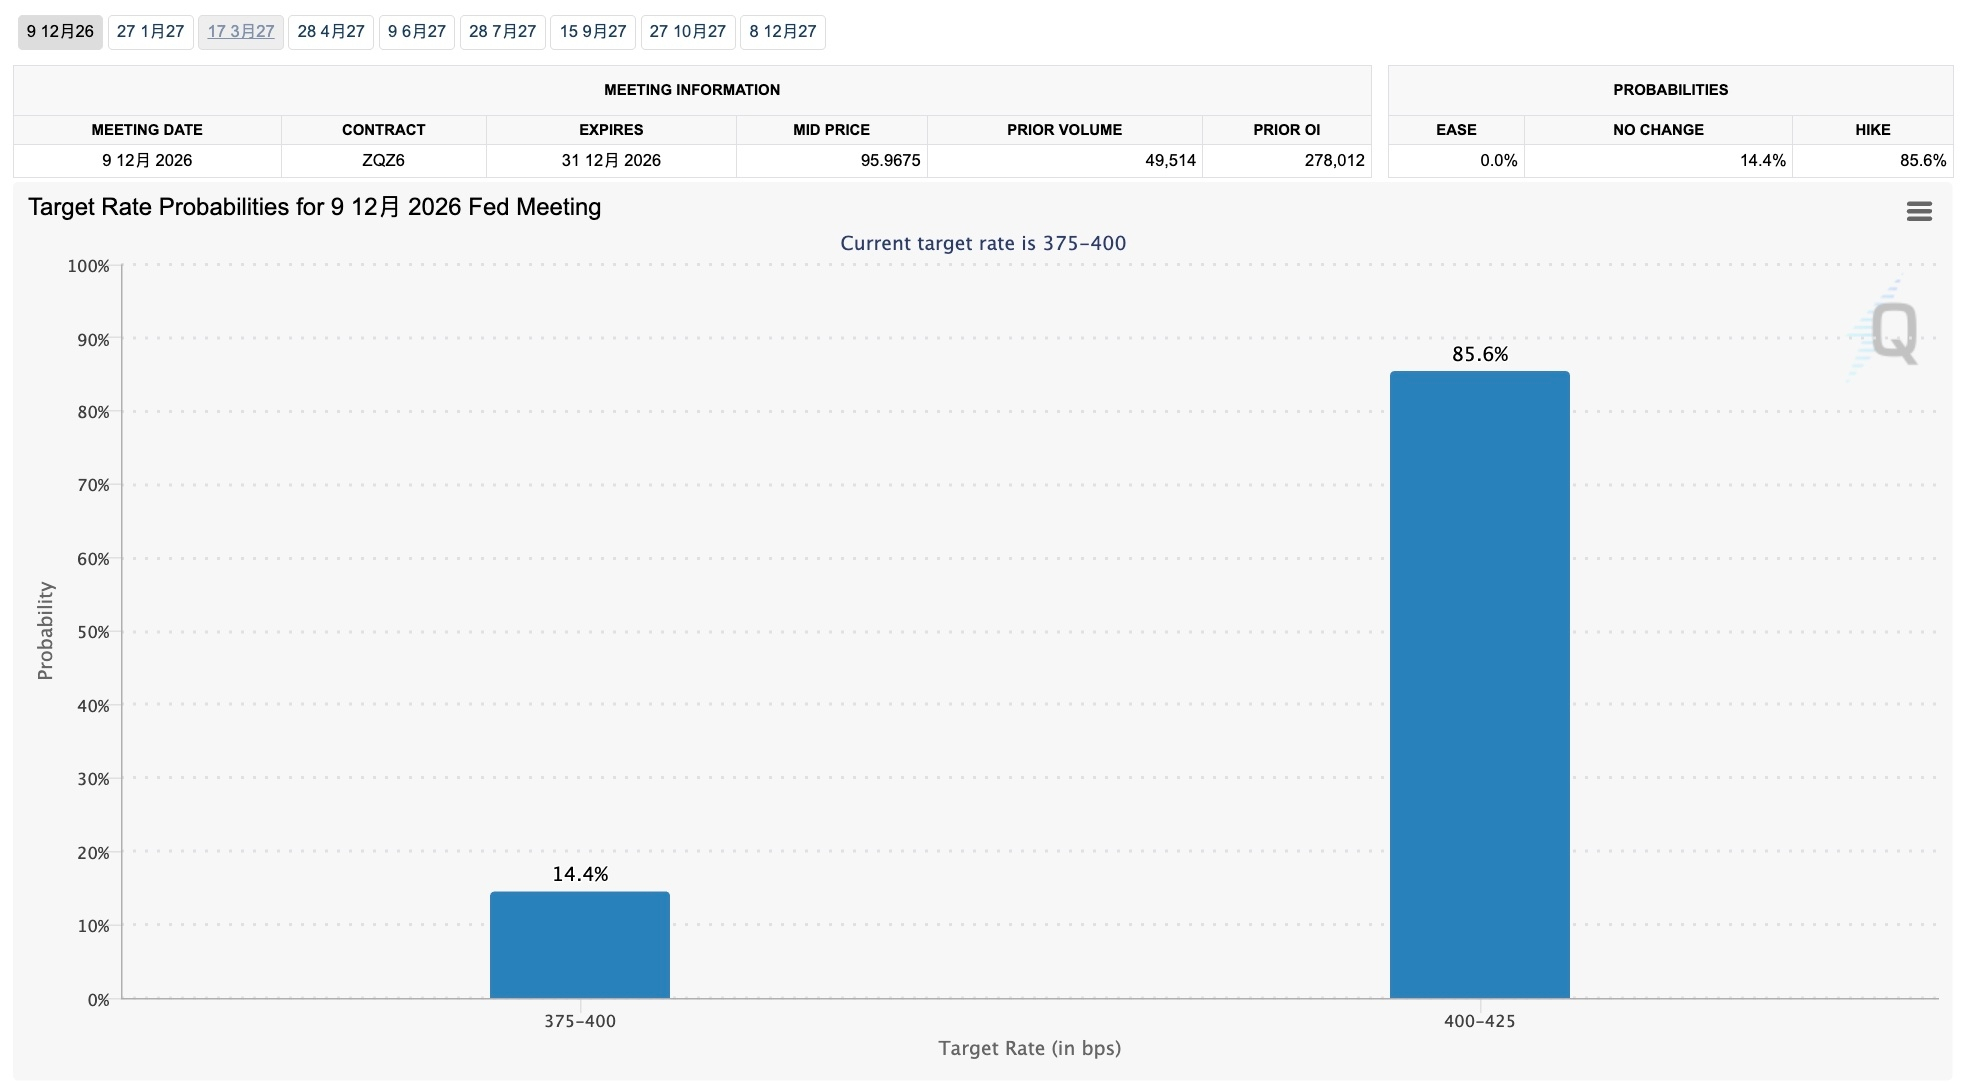
この予想に基づけば、今夜のGDPが予想どおりの成長率を維持し、9月のPCEも予想どおり上昇すれば、12月利上げの確率は再び高まるでしょう。現時点で12月利上げの確率は85.4%です。
12月の利上げは、今後も市場にどれほど直接的な脅威となるのでしょうか?
9月のインフレ上昇は、実際にはこれまでのCPIデータを通じて市場のある程度の予想に織り込まれており、12月の利上げもほぼ1か月にわたって市場に織り込まれてきました。これまで確率の最高値はわずか70%でしたが、長期間にわたる確度の高い織り込みが、かえって市場の先行した消化を促し、予想の織り込みを完了させました。
つまり、今夜最大の脅威は、データが12月利上げの確率をどれだけ押し上げるかではなく、コアインフレ、サービス、家賃などのデータが2027年第1四半期の再利上げを後押しするかどうかです!
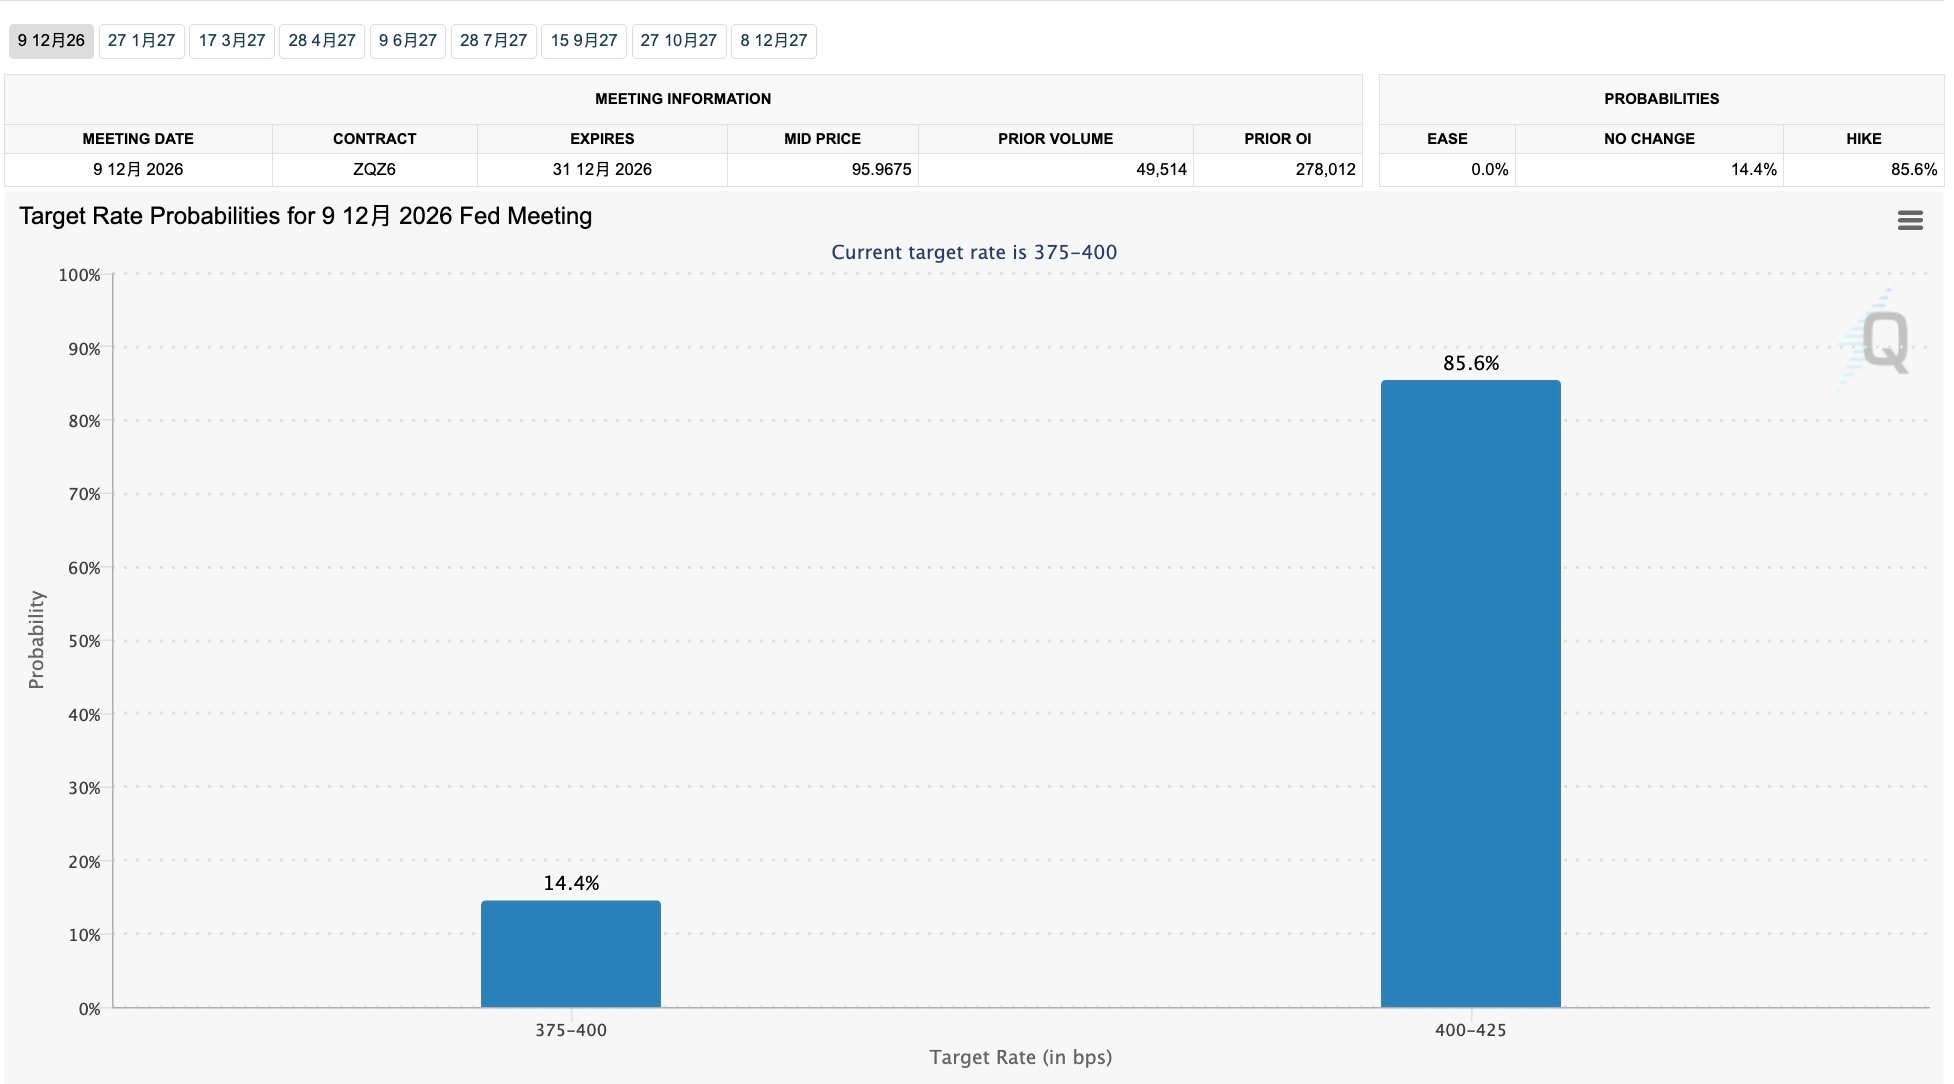
データがインフレの小幅な上昇、あるいは高止まりを示すだけなら、12月利上げの確率は90%まで押し上げられて織り込みが固まるでしょう。12月利上げについては、市場はすでにかなりの部分を織り込んでいると思います。今後の値動きは、債券市場、金、ドルといった資産により大きく表れる一方、リスク市場のボラティリティはそれほど高まらない可能性があります。
しかし、2027年第1四半期の利上げ確率が上昇するようなら、市場はより長期にわたる高金利を織り込む必要があり、リスク市場に直接的な影響が及びます。現時点で、2027年3月に再び利上げが行われる確率は49.3%で、50%を下回っており、まだ安定しています。
したがって今夜のデータが予想どおりなら、タカ派的な見通しが現実のものとなったと受け止めています。データ発表後、市場はむしろ懸念から解放され、マクロ面の圧力がひとまず和らぐことで、リスク市場には追い風となるでしょう。もちろん、データが予想を上回れば、リスク市場には引き続き下押し圧力がかかります。
データ発表後から米国株の取引開始後1時間までは、データを初期的に消化する時間帯です。データが予想を大幅に上回らない限り、今夜の米国株市場は再び決算動向を材料に動くでしょう。
今週のマクロ面の三大要素は、地政学と原油、決算、そしてFRBの政策・マクロデータです。今夜を過ぎれば、不確実要因の一つはほぼ解消されます。今後、決算に問題がなく、ブレント原油も上昇を続けなければ、短期的にはリスク市場もいくらか落ち着くでしょう!