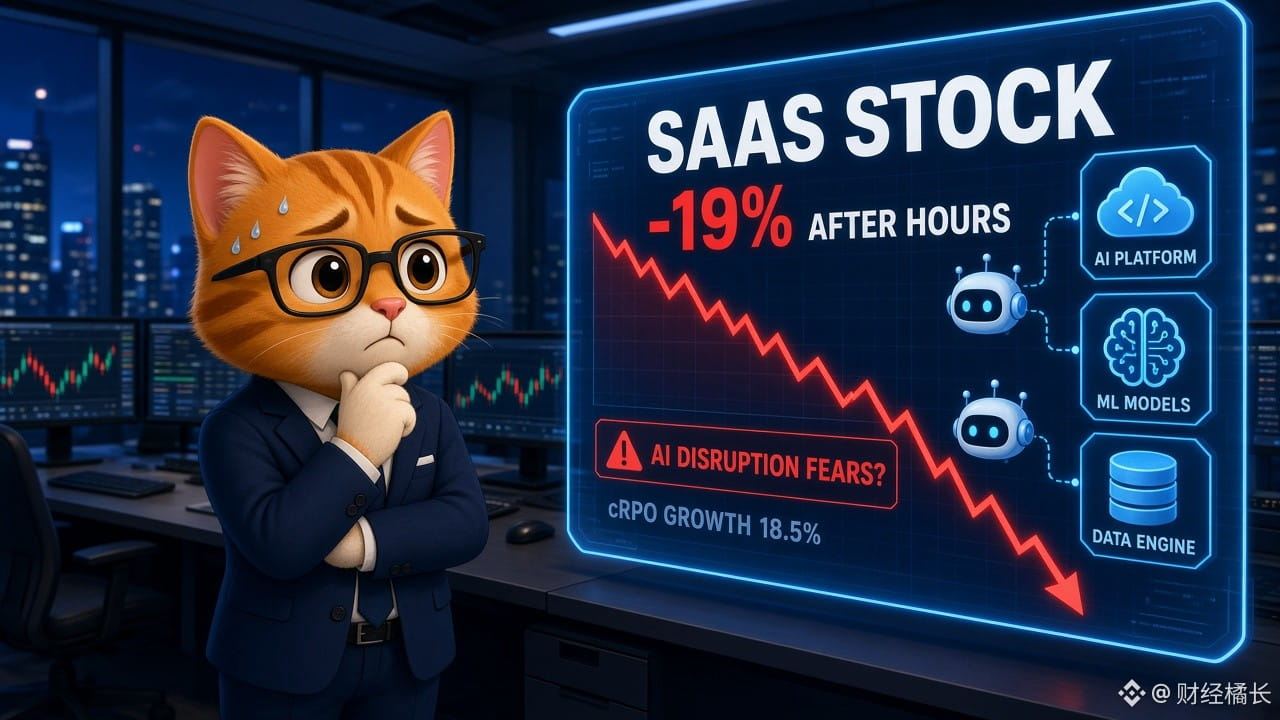
SaaSがまたAIに揺さぶられる:ServiceNow、時間外取引で約19%急落
· ServiceNowの第3四半期サブスクリプション売上高は39億8,800万ドルで前年同期比21%増、総売上高は41億1,000万ドルと、予想をわずかに上回った(同社決算/Investing.com)
· 一方、調整後EPSは1.00ドルと予想の1.02ドルを下回り、6四半期ぶりの未達となった。通常取引の終値は150.13ドル、時間外取引では一時124.45ドルまで下落(Investing.com)
· 第4四半期のcRPO成長率見通しは18.5%で、アナリスト予想の約19%をわずかに下回った。年間AI契約額の目標は17億ドルに再度引き上げ(ブルームバーグ/同社決算)
· 同じ夜、Alphabetも時間外取引で約10%下落。ナスダックは当日1.1%安となり、高バリュエーションのハイテク株が売られた
【見解】
業績そのものは悪くない。市場が売り込んでいるのは、「成長鈍化+AIによる従来型ソフトウェアの代替」というシナリオだ。AI関連の契約額は急増しているが、既存事業の減速を埋め合わせるほどの勢いにはまだ至っていない。これこそが、現在のSaaS評価をめぐる核心的な矛盾だ。AIは成長の上乗せ要因なのか、それとも既存事業を侵食するのか?
【機会/リスク】
· リスク:ソフトウェアセクターの弱気ムードが波及し、SalesforceやWorkdayなど同業株も連れ安となり、評価が見直される可能性がある。米10年国債利回りは依然5%近辺にあり、高バリュエーション資産の重しとなっている
· 機会:資金は「ソフトウェアを売る」動きから「計算能力/インフラを買う」動きへ移行中。OracleやMicrosoftのクラウドデータの好調さがその対照例で、AI計算能力関連トークンは相対的に下落に強い可能性がある
· 注目点:今夜20:30発表の米国第3四半期GDPと9月PCE、そして米国株式市場の取引開始後にServiceNowが120ドル近辺を維持できるか
AIは最終的に、SaaS企業の成長エンジンになると思いますか?それとも墓掘り人になるのでしょうか?
#AI #美股 #ServiceNow #SaaS $RENDER $FET
参考情報であり、投資助言を構成するものではありません