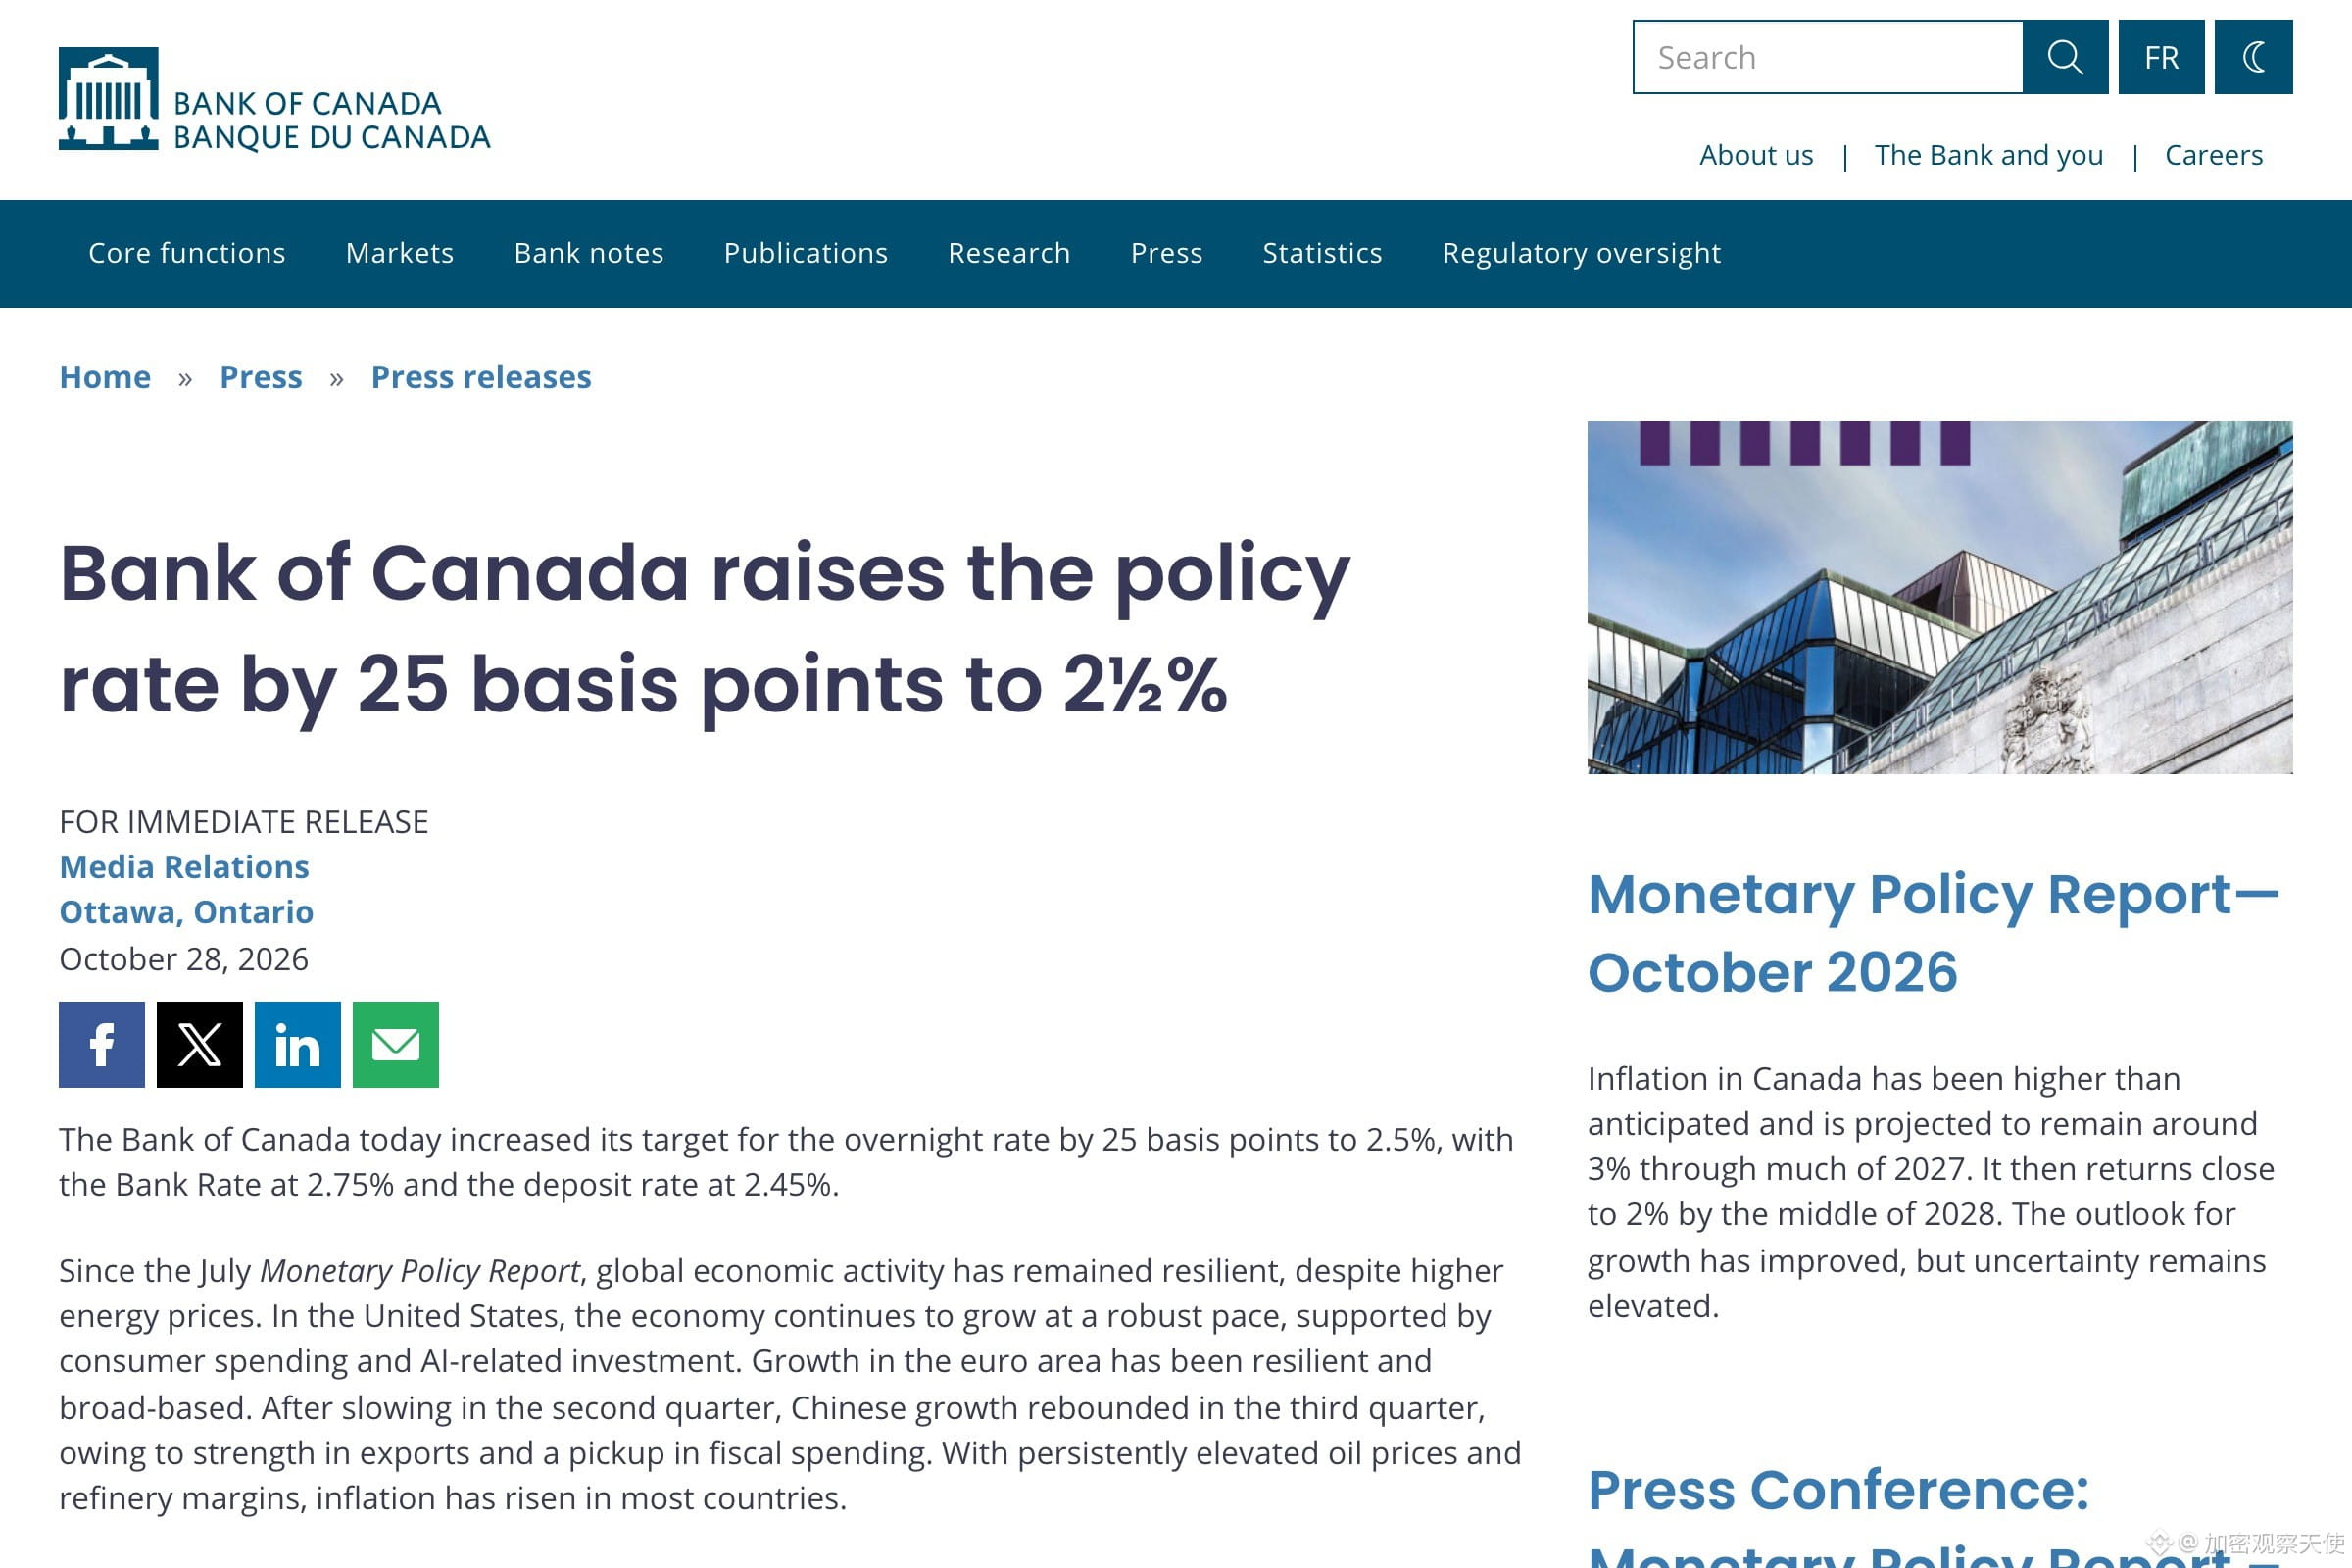
昨年10月30日、カナダは金利を2.25%に引き下げた。
今年10月28日、再び2.50%に引き上げ、363日でひと回りを完了した。
理由は景気過熱ではなく、原油価格だった。
カナダ中央銀行の声明文では、原油価格と精製マージンが高止まりし続け、多くの国でインフレがすでに押し上げられていると述べている。
前回の利上げは2023年7月13日で、その間は3年3か月空いた。
今回の局面の数字はこうだ。
CPIは4月以降ずっと3%前後にとどまり、年末には3.5%に達すると見込まれている。
ガソリンを除く9月のインフレ率は2.2%で、コア指標は2%に近い。
2027年の平均インフレ予測は3%で、7月版の報告書よりちょうど1ポイント高い。
2%に戻るのは2028年半ばまで待つ必要がある。
声明にはさらに、「政策金利をさらに引き上げる必要があるかもしれないが、不確実性を踏まえ、理事会は慎重に進めることに合意した」とある。
市場が読み取ったタカ派姿勢と、この文の中の慎重姿勢は同じではない。
さらに書き留めるべきなのは別の一文だ。
世界の金融環境は7月以降引き締まり、先進国のソブリン債利回りは上昇し、株式市場と信用市場はAIの見通しをめぐる不確実性で変動している。
ある中央銀行が金利決定文の本文で、AIのバリュエーションについて一文を割いた。
これは、AIの設備投資の資金調達コストを、伝達経路の一つとして織り込んでいることを意味する。
歴史的に見ると、供給ショック型の利上げはたいてい長続きしない。
2008年7月3日、欧州中央銀行は25ベーシスポイント利上げして4.25%とし、理由は同じく原油価格がインフレを押し上げているためだった。
同年10月8日には世界的な協調利下げに参加して3.75%に戻し、その間は97日しかなかった。
2011年4月と7月には、それぞれ25ベーシスポイントずつ引き上げて1.50%とした。
11月3日に1.25%へ下げ、12月8日には1.00%まで下げた。
2回目の利上げから最初の利下げまで、119日だった。
したがって、中央銀行がタカ派化し、リスク資産が下落するという一直線の見方は、この2つのサンプルでは逆だった。
利上げの直後には利下げが続いた。
供給ショック型の利上げの急所は中央銀行ではなく、原油価格にある。
原油価格がピークを打たなければ利上げは止まりにくく、ピークを打てば巻き戻しの速度は往々にして利上げと同じくらい速い。
私が確信を持てないのは、今回の終点だ。
もし原油価格が100ドル超でさらに1四半期続くなら、3.5%は天井ではないとも言えるが、証明はできない。
この歴史の中で最も役に立つのは年号ではなく、順番だ。
エネルギー価格に押されて動く中央銀行は、最終的に市場予想より早く方向転換する。
なぜなら、供給ショックは自ら収まり、需要はそうならないからだ。
WTIの直近限月は101.46ドルで、カナダ中央銀行の次回政策金利会合は12月9日だ。
今回の利上げを世界的な引き締めのシグナルと見るか、それとも原油価格への追随と見るか?
金利と原文はカナダ中央銀行10月28日の声明、原油価格は10月29日の取引時間中のものを参照。
以上は公開情報の整理と個人的分析であり、投資助言ではありません。